Leitura
Linha de crédito tradicional ou com garantia de imóvel?
Entenda como funciona cada uma
Leitura
 Escrito por Equipe Bari
A linha de crédito com garantia de imóvel usa o imóvel como lastro e costuma ter taxas menores e prazos mais longos, de até 20 anos, do que o crédito tradicional (cartão, cheque especial, consignado). É mais indicada para quitar dívidas, reformar ou investir com parcela previsível.
Quando o orçamento aperta, a primeira opção que vem à cabeça costuma ser o crédito tradicional: cartão de crédito, cheque especial, empréstimo pessoal ou consignado. São soluções rápidas, mas com juros que podem comprometer boa parte da renda em poucos meses.
Existe, porém, outro caminho para quem já tem um imóvel: o linha de crédito com garantia de imóvel, que permite usar o bem como garantia para acessar crédito com taxas menores e prazos mais longos. Neste conteúdo, você entende como funciona cada modalidade, as principais diferenças entre elas e quando vale a pena trocar o crédito tradicional pela LCGI.
O que é a linha de crédito com garantia de imóvel?
A linha de crédito com garantia de imóvel é uma modalidade de empréstimo em que o cliente oferece um imóvel, próprio ou de terceiros, como garantia e recebe acesso a um limite de crédito que pode ser usado aos poucos, conforme a necessidade. Essa modalidade faz parte da família de produtos conhecida como Home Equity, em que o patrimônio imobiliário vira ferramenta de crédito.
Diferente de um empréstimo tradicional, em que o valor cai na conta de uma só vez, a linha de crédito com garantia de imóvel do Banco Bari permite usar o limite aprovado por até 5 anos, seja como depósito em conta, seja como limite no cartão de crédito vinculado ao produto.
Na prática, a LCGI costuma ser mais indicada para quem prevê gastos ao longo do tempo, como reformas em etapas ou capital de giro sazonal. Já o empréstimo com garantia de imóvel tradicional costuma ser mais indicado para quem já tem um valor e um objetivo definidos, como a quitação de uma dívida específica.
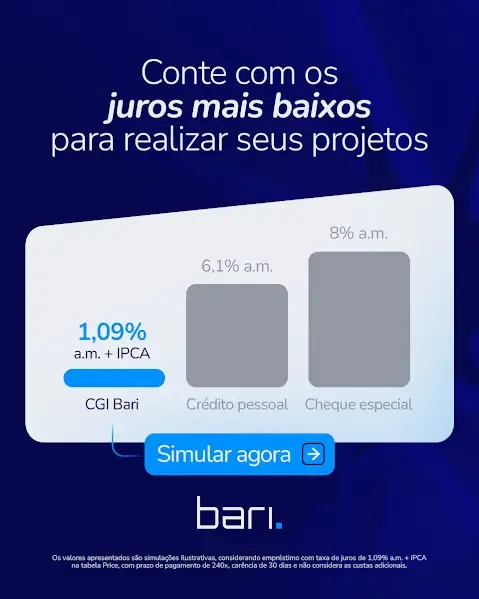
Com taxas a partir de 1,09% a.m. + IPCA, até 60% do valor do imóvel em crédito, valores de R30.000aR10 milhões e prazo de até 240 meses (20 anos) para pagar o saldo utilizado, o Banco Bari também permite compor renda com até 4 pessoas para a aprovação da linha, o que costuma agilizar a análise de crédito para quem tem mais de uma fonte de renda familiar.
O que é crédito tradicional?
Crédito tradicional é o conjunto de linhas de crédito que não exigem um bem como garantia real, aprovadas principalmente com base na análise de renda, score e relacionamento bancário do cliente. É o modelo mais comum de financiamento no Brasil, oferecido por bancos, fintechs e financeiras.
Principais tipos de crédito tradicional
- Empréstimo pessoal: dinheiro liberado sem destinação específica, com juros que variam de acordo com o perfil do cliente.
- Cartão de crédito: ao não pagar a fatura integral, o saldo vai para o rotativo, uma das linhas mais caras do mercado.
- Cheque especial: saldo negativo liberado automaticamente na conta corrente, pensado para emergências de curtíssimo prazo. Veja como evitar o endividamento no cheque especial.
- Empréstimo consignado: parcelas descontadas direto da folha de pagamento ou do benefício do INSS, com taxas menores que as demais linhas tradicionais, mas disponível só para quem tem vínculo elegível.
Entenda como funciona o empréstimo consignado.
Como funciona na prática
Imagine um imóvel avaliado em R$ 600 mil. Com o limite aprovado de até 60% desse valor, o cliente pode usar o crédito aos poucos: parte como depósito em conta para quitar dívidas, parte como limite de cartão para despesas do dia a dia, sem precisar contratar um novo empréstimo a cada necessidade.
Os juros incidem apenas sobre o valor efetivamente utilizado, e o prazo total para uso do limite pode chegar a 20 anos, o que reduz bastante o valor da parcela mensal em comparação com as linhas tradicionais.
Crédito tradicional x linha de crédito com garantia de imóvel: principais diferenças
A tabela abaixo resume as principais diferenças entre as duas modalidades:
Critério | Crédito tradicional | Linha de crédito com garantia de imóvel |
Garantia | não exige bem como garantia | imóvel do cliente ou de terceiros |
Taxa de juros | geralmente mais alta | tende a ser mais baixa, por ter garantia real |
Prazo | semanas a poucos anos | até 20 anos (240 meses) |
Valor liberado | limitado pela renda e pelo score | pode chegar a 60% do valor do imóvel |
Forma de uso | valor único ou limite rotativo caro | limite flexível, usado aos poucos por até 5 anos |
Indicado para | emergências e valores menores | quitar dívidas, reformar, investir ou unificar parcelas |
Quando vale a pena optar por cada tipo de crédito
Quando a linha de crédito com garantia de imóvel faz mais sentido?
Levantamento interno do Banco Bari mostra que mais da metade das operações de linha de crédito com garantia de imóvel fechadas em 2026 teve como finalidade quitar dívidas. O motivo é simples: trocar parcelas espalhadas em cartão, cheque especial e empréstimo pessoal por uma única parcela, menor e previsível, costuma aliviar bastante o orçamento familiar.
Além da reorganização de dívidas, a linha também é usada para reformar ou construir, investir em um negócio próprio ou levantar capital de giro, sempre com uma garantia real que viabiliza taxas mais competitivas.
O imóvel fica em risco? Veja o que avaliar antes de contratar
O medo de perder o imóvel é uma das maiores objeções de quem considera contratar uma linha de crédito com garantia. Na prática, o cliente mantém a posse do bem durante toda a vigência do contrato, e o imóvel só entra em processo de execução em caso de inadimplência prolongada, assim como ocorre em qualquer operação de crédito com garantia real.
Para evitar esse cenário, o mais importante é simular a operação com calma, verificar se a parcela cabe no orçamento mesmo em meses mais apertados e esclarecer todas as dúvidas antes de assinar o contrato.
Quem está pesquisando esse tipo de operação também costuma se perguntar se o Banco Bari é confiável. Antes de contratar qualquer linha de crédito, vale pesquisar a instituição, conferir se ela é regulada pelo Banco Central e entender como funciona cada etapa do processo.
Documentos e passos para contratar
O processo começa com uma simulação, seguida pelo envio de documentos pessoais, comprovação de renda e dados do imóvel que será oferecido em garantia. Depois da análise de crédito e da avaliação do imóvel, o contrato é formalizado e o limite fica disponível para uso.
Para saber exatamente o que separar antes de iniciar o processo, veja a lista completa de documentos para contratar o empréstimo com garantia de imóvel.
Pronto para reorganizar suas finanças?
Identificar dívidas espalhadas em cartão, cheque especial ou empréstimo pessoal é o primeiro passo para decidir qual caminho faz mais sentido. Simule agora a linha de crédito com garantia de imóvel do Banco Bari e veja qual seria sua parcela.
Perguntas frequentes
Qual a diferença entre crédito tradicional e linha de crédito com garantia de imóvel?
O crédito tradicional não exige um bem como garantia e tem juros mais altos. A linha de crédito com garantia de imóvel usa o imóvel como lastro e oferece taxas menores e prazos mais longos.
A linha de crédito com garantia de imóvel tem juros menores que o cartão de crédito?
Sim. Por ter um imóvel como garantia real, a linha de crédito com garantia de imóvel costuma ter taxas bem mais baixas que o rotativo do cartão e o cheque especial.
Posso perder meu imóvel ao contratar uma linha de crédito com garantia?
O imóvel só entra em processo de execução em caso de inadimplência prolongada. Enquanto as parcelas são pagas em dia, o cliente mantém a posse normal do bem.
Qual o valor mínimo para contratar uma linha de crédito com garantia de imóvel?
No Banco Bari, o valor mínimo de liberação em conta é de R$ 30 mil, e o imóvel oferecido em garantia precisa valer a partir de R$ 150 mil.
A linha de crédito com garantia de imóvel serve para quitar dívidas?
Sim, essa é uma das finalidades mais comuns. Unificar dívidas em uma parcela menor e previsível é um dos principais motivos de quem contrata o produto.
Não saia ainda!
Que tal simular seu empréstimo com garantia e descobrir as melhores taxas?
Simular agoraGanhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.