Leitura
Qual a diferença entre hipoteca e home equity?
Entenda as diferenças e regras de cada um
Leitura
 Escrito por Equipe Bari


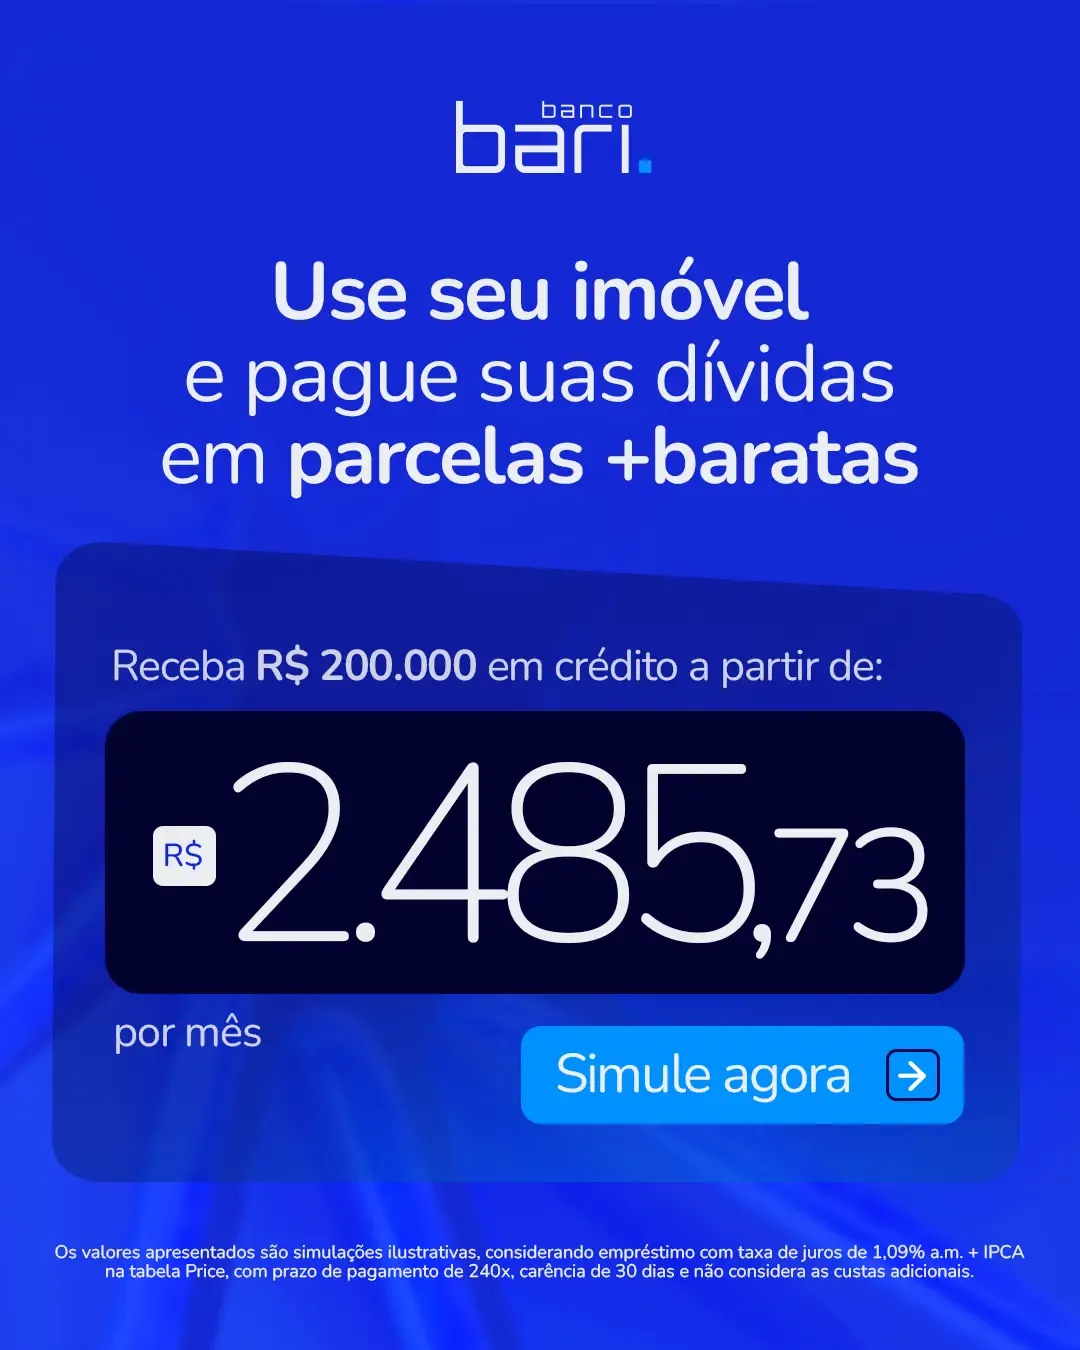
Hipoteca e Home Equity são modalidades de empréstimo com garantia de imóvel, mas funcionam de formas diferentes a alienação fiduciária. Na hipoteca, o imóvel permanece no nome do titular e o processo de execução é judicial e lento. No Home Equity (empréstimo com garantia de imóvel), o bem é alienado fiduciariamente ao credor, os juros partem de 1,09% a.m. + IPCA e o prazo chega a 20 anos. Entenda as diferenças e saiba qual escolher.
Existem várias operações de crédito e financiamento, e os conceitos podem ser complexos e diversos. Uma confusão comum tem relação com a diferença entre hipoteca e Home Equity. Afinal, eles não são sinônimos? Na verdade, não.
Apesar de serem formas de empréstimo bancário e apresentarem condições semelhantes, há características específicas que os diferenciam. Qual é o melhor? Tudo depende do que você precisa.
Para entender melhor, é importante entender como cada um deles funciona. Vamos explicar melhor neste post. Acompanhe.
O que é o Home Equity?
Também chamado de refinanciamento ou empréstimo com garantia de imóvel, o Home Equity é um empréstimo que prevê que uma propriedade seja oferecida como garantia pelo valor emprestado.
Assim, há redução da taxa de juros e melhores condições de pagamento, já que o bem é utilizado para quitação da dívida em caso de inadimplência. No entanto, essa é a última alternativa, já que várias tentativas de negociação são feitas antes de chegar a esse ponto.
Para ter uma ideia, a taxa começa em 1,09% ao mês + IPCA, com prazo de pagamento de até 20 anos. O valor máximo para financiamento equivale a 60% do valor do imóvel. Ou seja, se o preço venal for de R$ 500.000,00, é possível solicitar até R$ 300.000,00 de empréstimo com garantia de imóvel.
Por permitir a obtenção de uma quantia maior, o Home Equity é indicado para quem deseja fazer qualquer coisa. Pode ser para comprar outro imóvel, reformar o imóvel, abrir uma empresa ou pagar dívidas.
Como surgiu o Home Equity?
Essa modalidade de crédito surgiu a partir de 2007 no Brasil. Porém, já era conhecida em outros países. Desde sua chegada ao país, a modalidade vem ganhando adeptos e gerando mais curiosidade: segundo dados da Abecip, o empréstimo com garantia de imóvel (Home Equity) registrou mais de 4 mil novas operações apenas em março de 2026, movimentando R$ 1,3 bilhão.
Qual a garantia do Home Equity?
O refinanciamento de imóvel aceita diferentes tipos de bens como garantia. Os principais são:
- Casa;
- Apartamento;
- Terreno;
- Sala comercial.
Qualquer um deles deve cumprir alguns pré-requisitos, que podem variar conforme a especificidade. Os requisitos gerais são: o imóvel precisa estar no nome de quem solicita o empréstimo, estar em área urbana, ter 50% ou mais do valor já quitado e estar em boas condições de uso.
É importante reforçar que o imóvel passa por um processo de alienação fiduciária. Diferente da hipoteca, na alienação fiduciária a propriedade do imóvel é transferida ao credor durante o período de pagamento do empréstimo. O devedor mantém a posse e o uso do bem, mas a propriedade legal fica em nome do banco até a quitação total da dívida. Ao quitar, a propriedade volta automaticamente ao titular.
Esse mecanismo é muito mais seguro para o credor: em caso de inadimplência, a retomada do imóvel pode ocorrer de forma extrajudicial, sem a necessidade de processo judicial. O prazo para consolidação da propriedade é consideravelmente menor, o que reduz o risco e, consequentemente, permite que os bancos ofereçam taxas de juros muito mais baixas.
Para aprofundar o entendimento sobre como funciona o empréstimo com garantia de imóvel, o Bariblog tem um guia completo.
O que é a hipoteca?
A hipoteca é um direito real de garantia previsto nos artigos 1.473 a 1.505 do Código Civil (Lei 10.406/2002). Nela, o devedor oferece um imóvel como garantia ao credor, mas sem transferir a propriedade ou a posse do bem.
A hipoteca é um empréstimo bancário em que o imóvel fica como garantia. A diferença é que o bem não fica alienado. Ele permanece no seu nome, o que representa um risco a mais para a instituição financeira.
Para você, esse é o sinal de cobrança de uma taxa de juros mais elevada. O percentual depende do banco credor. Além disso, a operação é mais burocrática e menos eficiente, porque envolve certas barreiras legais.
Por exemplo, como o imóvel continua em nome do titular do empréstimo, é normal ser exigido um fiador com salário fixo ou outros bens no nome do proprietário. Assim, esses fatores fazem com que a modalidade seja pouco conhecida no Brasil.
Isso significa que, se o devedor deixar de pagar, o banco ou credor precisa entrar com uma ação de execução hipotecária na Justiça. Esse processo pode levar de 3 a 8 anos para ser concluído, o que representa um risco enorme para o credor. Como consequência, as taxas de juros cobradas na hipoteca são muito mais altas, pois o custo do risco jurídico é repassado ao tomador.
Atualmente, a hipoteca caiu completamente em desuso no Brasil como instrumento de crédito para pessoas físicas. O mercado migrou quase totalmente para a alienação fiduciária, que é o mecanismo usado no Home Equity, por ser mais ágil, mais barata e mais segura para todas as partes.
Por que a hipoteca caiu em desuso no Brasil?
O grande marco foi a publicação da Lei 9.514, em 20 de novembro de 1997, que introduziu a alienação fiduciária de bem imóvel no ordenamento jurídico brasileiro. Essa lei criou um mecanismo de garantia muito mais eficiente do ponto de vista do credor: em caso de inadimplência, o imóvel pode ser retomado e levado a leilão de forma extrajudicial, em prazo muito menor do que o processo de execução hipotecária.
Com a hipoteca, o banco precisa de sentença judicial para executar a garantia. Com a alienação fiduciária, o processo é administrativo: o cartório notifica o devedor, que tem prazo para purgar a mora; se não purgar, a propriedade é consolidada em nome do credor e o bem vai a leilão. Todo esse processo extrajudicial costuma ser resolvido em poucos meses.
A diferença de tempo e custo fez com que as instituições financeiras migrassem completamente para a alienação fiduciária. Hoje, quando alguém fala em "hipoteca" no sentido popular, na prática está se referindo ao empréstimo com garantia de imóvel com alienação fiduciária.
Por que o Home Equity supera a hipoteca como opção de crédito?
A resposta é direta: custo, velocidade e transparência.
As taxas de juros do empréstimo com garantia de imóvel partem de 1,09% a.m. + IPCA, enquanto um empréstimo pessoal pode custar mais de 8% ao mês. Isso representa uma grande diferença no custo total da dívida ao longo do tempo.
O prazo de até 20 anos para pagamento permite parcelas muito menores, adequadas ao fluxo de caixa de quem toma o crédito. A hipoteca, por exigir processos judiciais em caso de inadimplência, nunca conseguiu oferecer condições similares de forma competitiva.
Além disso, o Home Equity é mais transparente: o processo de avaliação do imóvel, liberação de crédito e cobrança segue regras claras regulamentadas pelo Banco Central.
Compare: hipoteca x home equity
Característica | Hipoteca | Home Equity |
|---|---|---|
Base legal | Código Civil (art. 1.473–1.505) | Lei 9.514/1997 (alienação fiduciária) |
Execução em inadimplência | Judicial (3 a 8 anos) | Extrajudicial |
Taxa de juros | Alta (risco elevado para o credor) | A partir de 1,09% a.m. + IPCA |
Prazo | Variável | Até 20 anos |
LTV (% do imóvel) | Variável | Até 60% (PF) / 40% (PJ) |
Uso do dinheiro | Livre | Livre |
Status no mercado | Em desuso | Em crescimento acelerado |
Aprovação | Lenta e burocrática | Digital, em média 20 dias úteis |
Como funciona o Home Equity no Banco Bari?
O Banco Bari oferece uma das soluções mais completas de empréstimo com garantia de imóvel do mercado brasileiro. O processo inicia com a simulação online onde após informar o valor do seu imóvel e o valor que deseja tomar de empréstimo você recebe uma estimativa de valor das parcelas mensais e prazo de pagamento do empréstimo.
Principais condições do Banco Bari:
- taxa de juros a partir de 1,09% a.m. + IPCA (pessoa física)
- prazo de até 20 anos para pagamento
- carência de até 6 meses para começar a pagar
- LTV de até 60% do valor do imóvel (PF)
Perguntas frequentes
Qual a garantia da hipoteca?
Na hipoteca, o imóvel permanece no nome do titular e a execução da garantia é judicial, podendo levar de 3 a 8 anos. No home equity, o imóvel é alienado fiduciariamente ao banco durante o contrato e a execução em caso de inadimplência é extrajudicial, o que torna o processo muito mais rápido e permite taxas de juros menores, a partir de 1,09% a.m. + IPCA.
Qual a diferença entre Home Equity e hipoteca?
Agora que você viu os detalhes de cada uma das modalidades, fica mais fácil entender as diferenças entre Home Equity e hipoteca. Apesar de ambos serem empréstimos que usam o imóvel como garantia, seu funcionamento é diferente. Veja quais são os principais pontos de divergência.
Qual a Taxas de juros do Home Equity?
A cobrança do Home Equity, a partir de 1,09% a.m. + IPCA, é mais baixa do que a da hipoteca. Isso porque, apesar de ambos terem a mesma garantia, o home equity possui a alienação fiduciária.
*As taxas de juros mencionadas neste conteúdo podem sofrer alterações sem aviso prévio.
Ganhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.