Leitura
O que é empréstimo com garantia de imóvel financiado?
Saiba como contratar e com o Banco Bari
Leitura
 Escrito por Equipe Bari
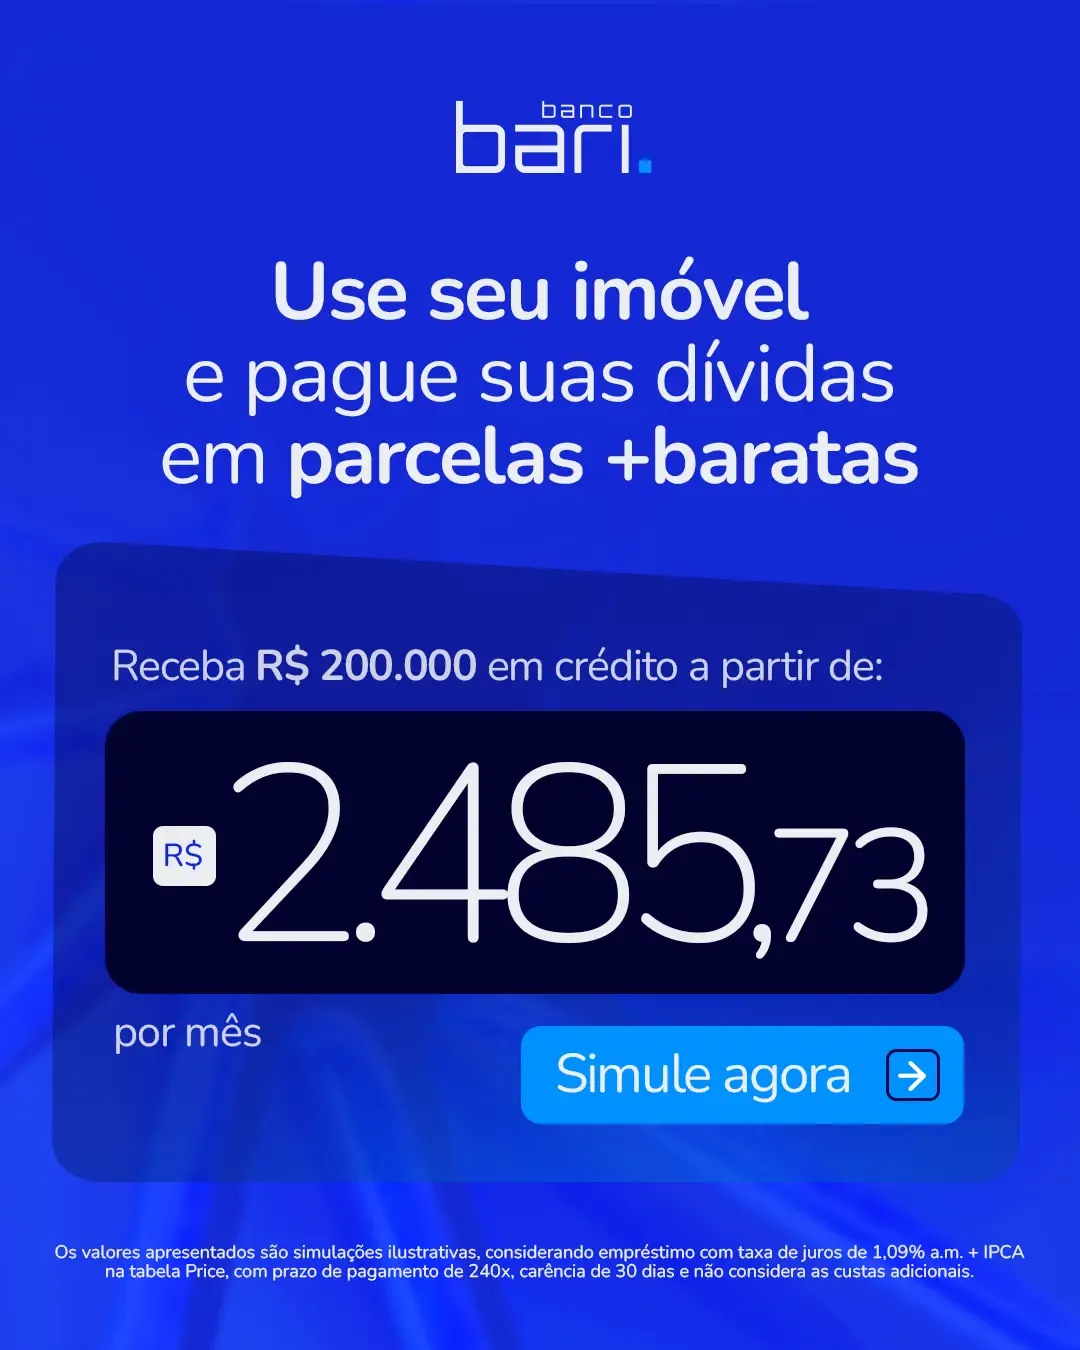
É possível contratar empréstimo com garantia de imóvel financiado. O processo exige quitar ou transferir o saldo devedor do financiamento atual, via portabilidade ou interveniente quitante, liberando o imóvel para servir de garantia com taxas a partir de 1,09% a.m. + IPCA no Banco Bari.
Conseguir crédito com boas condições é um desafio para muitas pessoas, especialmente quando já existe um financiamento em andamento. Essa situação leva muita gente a uma dúvida recorrente: posso usar imóvel financiado como garantia de empréstimo?
A boa notícia é que sim, você pode. Contrariando o que a maioria das pessoas pensa, é totalmente possível utilizar um imóvel ainda financiado para obter novos recursos.
O empréstimo com imóvel financiado de garantia é uma modalidade regulamentada pela Lei n.º 9.514/1997, que trata da alienação de imóveis, permitindo que as pessoas possam ampliar seu acesso ao crédito com juros mais baixos, prazos mais longos e condições mais flexíveis.
Para entender melhor como o empréstimo com garantia de imóvel financiado funciona, neste artigo, você confere as principais informações sobre essa linha de crédito, que tipo de propriedades são aceitas, as taxas de juros e quais as vantagens dessa modalidade no Banco Bari. Acompanhe!
O que é um empréstimo com garantia de imóvel financiado?
Antes de nos aprofundarmos no tema central, é importante ficar claro o que é empréstimo com garantia de imóvel. Também chamado de Home Equity, essa é uma modalidade de crédito na qual a pessoa usa um imóvel próprio como garantia para conseguir valores mais altos, taxas de juros menores e prazos longos para pagar.
Esse tipo de operação é regulamentado pelo Banco Central do Brasil e funciona como uma alternativa segura tanto para quem precisa de crédito quanto para as instituições financeiras, já que o imóvel oferecido como garantia reduz o risco da operação.
Como funciona o empréstimo com garantia de imóvel não quitado?
O processo é semelhante ao de um imóvel quitado, mas com algumas diferenças importantes. Nesse caso, a pessoa usa um imóvel ainda em financiamento como garantia para conseguir um novo crédito.
Funciona assim: a instituição financeira avalia o valor de mercado do imóvel e calcula o quanto pode ser liberado, descontando o saldo devedor já existente no financiamento atual. Em geral, é possível obter até 60% do valor do imóvel, mas sempre respeitando a dedução.
O prazo de pagamento costuma ser longo, normalmente de 20 anos, dependendo da política da instituição. As parcelas podem ser fixas ou atreladas a um índice de correção, como a inflação.
Durante todo o contrato, o imóvel continua no nome da pessoa proprietária, mas fica alienado fiduciariamente ao banco. Isso significa que ele não pode ser vendido ou transferido sem antes quitar, ou renegociar a dívida, garantindo segurança para ambas as partes.
Portabilidade ou interveniente quitante
Quando o imóvel já tem financiamento, alienação fiduciária ou hipoteca registrada, existem dois caminhos possíveis, e a escolha depende só da natureza do contrato atual.
Portabilidade de crédito se aplica quando o contrato atual e o novo são do mesmo tipo, por exemplo um Home Equity migrando de outra instituição para o Banco Bari. A nova instituição assume o papel de credora, e o registro na matrícula é atualizado.
Interveniente quitante entra em cena quando as naturezas são diferentes, como no caso mais comum: um financiamento de compra migrando para um empréstimo de destinação livre. A instituição credora original recebe o saldo devedor e autoriza a baixa do ônus no mesmo ato em que o novo contrato é registrado em cartório, garantindo que o imóvel nunca fique, mesmo momentaneamente, sem garantia formalizada.
Essa etapa é conduzida pela instituição financeira, mas conhecê-la evita a maior causa de frustração de quem contrata: achar que basta "usar o imóvel financiado" sem entender que o saldo devedor atual precisa ser equacionado dentro do próprio processo. O documento-chave nessa etapa é a certidão de matrícula atualizada, onde consta o ônus vigente e a instituição credora atual. Para reunir a documentação completa desde já, vale consultar os documentos necessários para contratar essa modalidade.
Como conseguir um empréstimo com garantia de imóvel ainda financiado?
Antes de contratar esse tipo de crédito, algumas orientações são essenciais quando se fala em crédito com garantia de imóvel financiado. Confira a seguir os principais pontos:
- Avaliação do imóvel: para um empréstimo com apartamento de garantia, por exemplo, o banco faz uma avaliação completa para ter a certeza de quanto um imóvel vale, e mede a viabilidade de usá-lo como garantia.
- Capacidade de pagamento: além do imóvel, a instituição faz uma análise de crédito com base na renda da pessoa solicitante para evitar que as parcelas comprometam mais do que 30% a 35% do orçamento mensal.
- Organização da documentação: os documentos do imóvel (como a escritura) e da pessoa proprietária devem estar em dia, sem pendências judiciais ou fiscais.
- Planejamento financeiro: por ser um crédito de longo prazo, é fundamental ter clareza de como o recurso será utilizado, seja para quitar dívidas caras, investir em um negócio ou realizar um grande projeto.
Leia também: Habite-se — o que é, qual a importância e como obter?
Qual o melhor banco para empréstimo com garantia de imóvel?
No caso do empréstimo com imóvel financiado de garantia, não são todos os bancos que aceitam essa modalidade. Normalmente, as instituições que aceitam exigem que o valor do imóvel deve ser maior que o saldo devedor do financiamento, para que parte do bem seja usada como garantia. Esse processo é chamado de refinanciamento de imóvel.
O Banco Bari é um exemplo de instituição que aceita essa modalidade. Você não precisa ter o imóvel totalmente quitado para solicitar o crédito. Funciona assim:
- Se você tem um financiamento com saldo devedor de R$ 20 mil em outro banco e o imóvel é avaliado em R$ 100 mil, por exemplo, o Banco Bari quita sua dívida anterior e libera a diferença, ou seja, até R$ 40 mil (considerando o teto de 60%) para você usar como quiser.
- Você ainda tem até 6 meses para começar a pagar, com taxas a partir de 1,15% a.m. + IPCA.
- O prazo pode chegar a 20 anos, garantindo parcelas acessíveis.
- A análise de crédito é flexível e sem custo, e o dinheiro pode cair na sua conta em até 6 dias úteis após a assinatura do contrato.
- Dependendo do valor do imóvel, é possível conseguir até R$ 10 milhões em crédito.
Quais imóveis e quanto é possível conseguir
Os tipos de imóveis aceitos como garantia incluem apartamentos, casas averbadas e imóveis comerciais em áreas urbanas com mais de 50 mil habitantes. Não são aceitos imóveis rurais sem documentação ou com pendências judiciais. No Banco Bari, é possível liberar até 60% do valor do imóvel avaliado (o chamado LTV - loan-to-value), em operações de até R$ 10 milhões, com prazo de até 240 meses e carência de até 6 meses antes do início do pagamento das parcelas.
Taxa de juros no empréstimo com garantia de imóvel financiado
Quanto maior o saldo devedor do financiamento atual, menor o valor líquido que sobra para o objetivo que motivou a contratação. Por isso, simular com o saldo devedor atualizado, e não apenas com o valor desejado, é o que torna a proposta realista.
Modalidade | Taxa aproximada* | Garantia | Prazo típico |
|---|---|---|---|
Empréstimo com garantia de imóvel (Bari) | a partir de 1,09% a.m. + IPCA | imóvel | até 240 meses |
Crédito pessoal | cerca de 6,99% a.m. | nenhuma | até 60 meses |
Cheque especial | cerca de 7,61% a.m. | nenhuma | rotativo |
*Fonte: Banco Central do Brasil e Banco Bari. As taxas variam conforme perfil de crédito, valor e prazo da operação; consulte uma simulação atualizada antes de decidir.
Tanto pessoas físicas quanto jurídicas podem contratar, desde que atendam à análise de crédito e o imóvel se enquadre nos critérios da instituição. Se tiver dúvidas sobre a solidez da instituição escolhida, vale conferir se o Banco Bari é confiável antes de simular, e entender melhor o que é empréstimo com garantia de imóvel na íntegra.
O mercado reforça essa tendência: no primeiro semestre de 2026, as concessões de Home Equity cresceram 36,7% frente ao mesmo período de 2025, somando R$ 6,67 bilhões, segundo a Abecip, puxadas por um cenário de juros altos em outras linhas de crédito.
Transforme o financiamento em oportunidade
Ter um imóvel financiado não é um obstáculo para acessar crédito. Com o processo correto de portabilidade ou interveniente quitante, é possível transformar esse patrimônio em uma ferramenta de crédito inteligente, em vez de tratá-lo apenas como uma dívida em aberto.
O Banco Bari é especialista em empréstimo com garantia de imóvel e conduz esse processo, incluindo os casos com imóvel ainda financiado, com taxas competitivas a partir de 1,09% a.m. + IPCA e acompanhamento humanizado do início ao fim.
Simule seu empréstimo com garantia de imóvel com o Banco Bari

Perguntas frequentes
1. É possível contratar mesmo com o financiamento em aberto?
Sim, desde que o saldo devedor seja quitado ou transferido via portabilidade ou interveniente quitante durante o processo.
2. Qual a diferença entre portabilidade e interveniente quitante?
Portabilidade é para contratos de mesma natureza; interveniente quitante, para naturezas diferentes, como financiamento virando empréstimo.
3. O valor liberado já desconta o saldo devedor atual?
Sim, o valor líquido é o total aprovado menos o saldo devedor quitado junto à instituição credora original.
4. Quanto tempo leva esse processo?
Costuma levar algumas semanas, entre análise jurídica, documentação e registro em cartório.
5. O Home Equity pode ser alternativa em momentos de incerteza?
Sim: oferece taxas bem menores que o crédito pessoal e destinação livre, o que explica a alta de 30,9% do setor em 2026 (Abecip).
Não saia ainda!
Que tal simular seu empréstimo com garantia e descobrir as melhores taxas?
Simular agoraGanhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.