Leitura
Alienação fiduciária de imóvel: o que significa e vantagens | Bariblog
Entenda o que é alienação de imóvel e suas vantagens no empréstimo com garantia de imóvel
Leitura
 Escrito por Equipe Bari
Alienação fiduciária de imóvel é a transferência da propriedade de um bem ao credor, como garantia de um empréstimo, enquanto o devedor mantém a posse e o uso do imóvel. Criada pela Lei nº 9.514/1997, ela reduz o risco do credor e permite juros menores no empréstimo com garantia de imóvel.
A alienação fiduciária é o modelo jurídico que permite que proprietários de imóveis acessem grandes montantes de capital com as menores taxas de juros disponíveis. Atualmente, essa estratégia funciona por meio da transferência da propriedade fiduciária do bem para a instituição financeira como garantia de um empréstimo, enquanto o tomador mantém a posse direta e o uso total do imóvel.
Ao entender o que é alienação fiduciária, percebe-se que a segurança jurídica proporcionada por esse mecanismo reduz drasticamente o risco de inadimplência para quem empresta, o que possibilita prazos de pagamento de até 20 anos para pagar e com juros reduzidos.
O que é a alienação fiduciária de imóvel?
De acordo com o IRIB (Instituto de Registro Imobiliário do Brasil), a alienação fiduciária de bens imóveis é um instrumento legal caracterizado pela transferência de um bem imóvel de um devedor para um credor. Ela é utilizada como garantia de pagamento pela instituição credora que irá ceder o crédito.
Ao solicitar um crédito com garantia de imóvel, também chamado Home Equity, você precisará alienar uma propriedade imóvel como garantia de pagamento. Durante o processo, o banco terá direito direto sobre ela e você poderá utilizá-la normalmente. Quando a dívida for quitada, a propriedade volta a pertencer a você.
Qual a necessidade de alienar imóvel no caso do Home Equity?
Por se tratar de um empréstimo de alto valor e geralmente de longa duração, a instituição financeira credora precisa de uma garantia de que o valor será pago na totalidade. O empréstimo com garantia de imóvel tem ótimas condições para você:
- Menores taxas de juros;
- Maiores prazos e menores parcelas;
- Alto valor liberado.
Quais as vantagens da alienação fiduciária para o empréstimo com garantia de imóvel?
Por reduzir o risco de calote, a alienação fiduciária permite condições melhores para quem contrata:
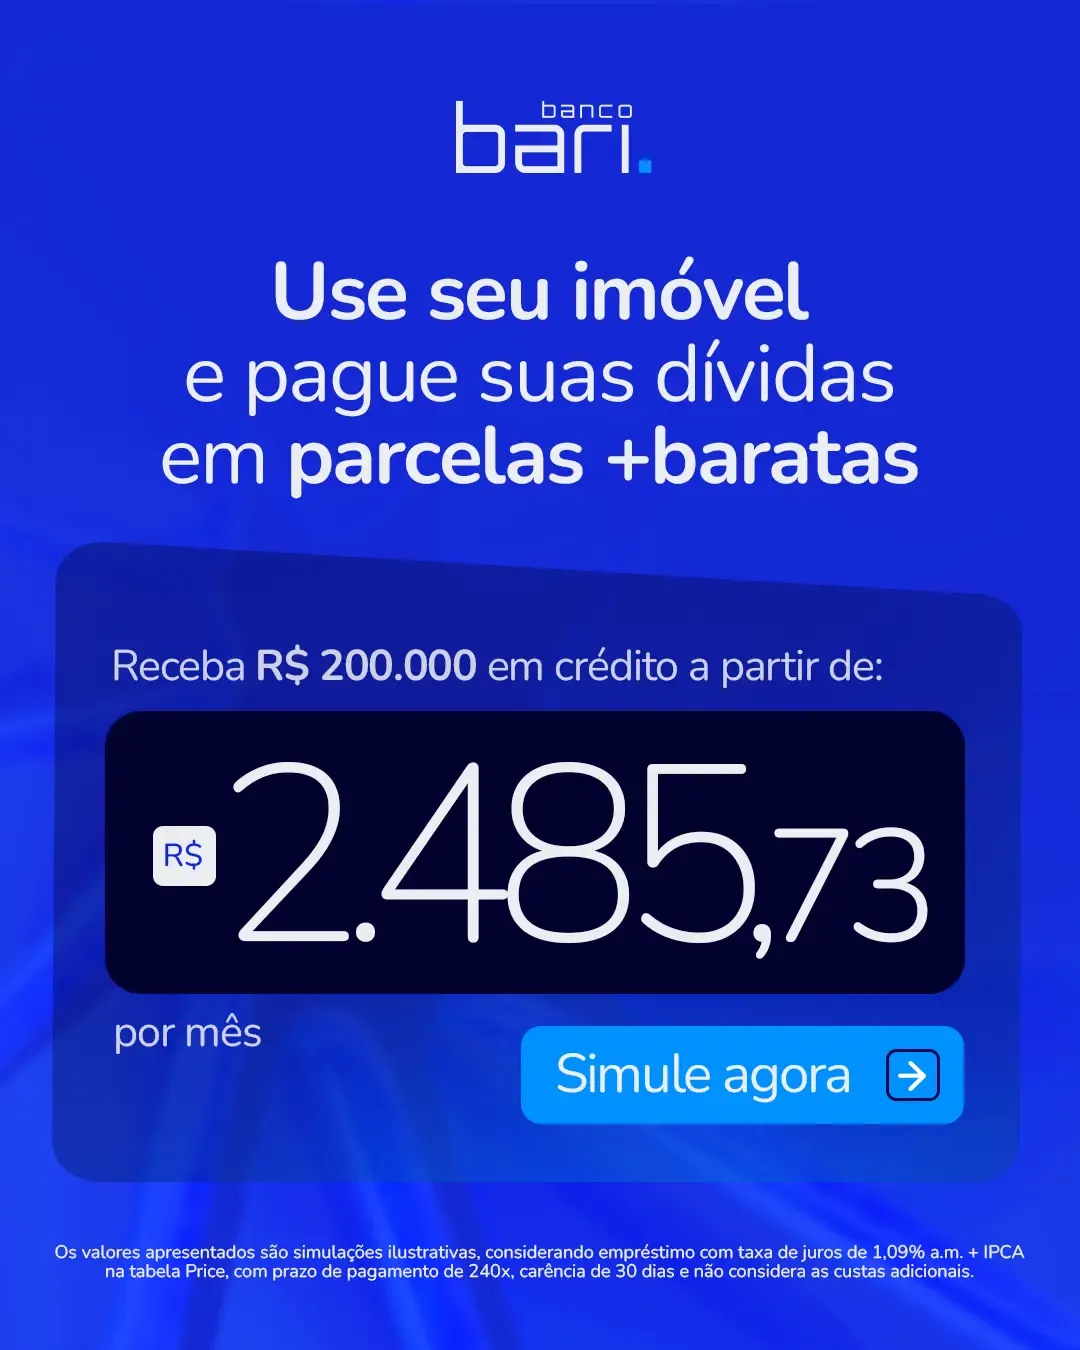
- juros menores: no Bari, as taxas do empréstimo com garantia de imóvel partem de 1,09% a.m. + IPCA;
- prazos mais longos para pagamento das parcelas;
- uso normal do imóvel durante todo o contrato;
- processo de contratação mais ágil do que outras garantias.
Essas condições tornam o empréstimo com garantia de imóvel uma forma de transformar patrimônio parado em crédito inteligente, sem abrir mão do bem.
E se o valor não for pago?
Se supostamente você não conseguir pagar o empréstimo, acontece a alienação por parte da instituição financeira. Ou seja, o imóvel passa definitivamente para a posse da credora que revende a propriedade para cobrir o débito.
Entretanto, é preciso lembrar que essa é uma medida extrema. Ao solicitar o seu empréstimo com garantia de imóvel, o banco vai avaliar suas condições de pagamento e liberar apenas o valor que poderá ser pago sem sobrecarregar o seu orçamento.
Documentos necessários para alienar imóvel
Depois que você entende o que é empréstimo com garantia de imóvel e descobre que a alienação fiduciária é a base do home equity, o próximo passo é saber como fazer isso. Afinal de contas, quais os documentos necessários para alienar um imóvel?
Documentos necessários do credor (Pessoa Jurídica)
- CNPJ;
- Cópia autenticada do Contrato Social, última alteração e a que contenha a diretoria ou a consolidação;
- RG, CPF e dados pessoais dos sócios, diretores ou representantes que irão assinar o documento;
- Certidão Negativa da Justiça Federal;
- Certidão de Regularidade Fiscal da Receita Federal (Tributos e Contribuições);
- Certidão de Interdições e Tutelas;
- Certidão Negativa de Débitos Trabalhistas da Justiça do Trabalho;
- Certidão Negativa de Débitos Relativos a Créditos Tributários Federais e à Dívida Ativa da União do INSS;
- Certidão de Indisponibilidade de Bens;

Documentos necessários do devedor (Pessoa Física)
- RG e CPF;
- Certidão de casamento, se houver, com RG, CPF e demais dados pessoais do cônjuge;
- Certidão de casamento com averbação de divórcio, se houve;
- Certidão de óbito do cônjuge em caso de viuvez;
- Comprovante de residência;
- Certidão Interdição e Tutela;
- Certidão de Indisponibilidade;
Documentos necessários do imóvel
- Certidão de Inteiro Teor da Matrícula do imóvel;
- Certidão de situação fiscal e enfitêutica;
- Declaração do Condomínio assinada pelo síndico, se houver;
- Declaração do Imposto de Transmissão Inter Vivos;
- Carnê do IPTU;
Alienação fiduciária x hipoteca: qual a diferença?
Antes da Lei 9.514/1997, a hipoteca era a garantia mais usada em operações imobiliárias. A alienação fiduciária trouxe um processo de execução extrajudicial em caso de inadimplência, o que reduziu o risco para o credor e, consequentemente, os juros cobrados do tomador.
Característica | Alienação fiduciária | Hipoteca |
Propriedade do bem | Transferida ao credor durante o contrato | Permanece com o devedor |
Execução em caso de inadimplência | Extrajudicial, mais rápida | Judicial, mais lenta |
Juros praticados | Geralmente menores | Geralmente maiores |
Base legal | Lei nº 9.514/1997 | Código Civil |
Como alienar imóvel
Apesar de parecer um bicho de sete cabeças, acredite: saber como alienar imóvel e conseguir um alto valor de crédito é fácil. Basta seguir as etapas para contratação de crédito do empréstimo com garantia de imóvel.
Perguntas Frequentes
O que significa alienar um imóvel?
Significa transferir a propriedade fiduciária do bem ao credor como garantia de um empréstimo, mantendo a posse e o uso do imóvel.
Alienação fiduciária é o mesmo que hipoteca?
Não. Na alienação a propriedade passa ao credor durante o contrato; na hipoteca o devedor permanece proprietário e a execução é judicial.
Posso vender um imóvel alienado fiduciariamente?
Só com autorização do credor, já que a propriedade fiduciária está em nome dele até a quitação total da dívida.
Quantos dias tenho para pagar antes de perder o imóvel alienado?
A lei garante 15 dias, após notificação pelo cartório, para quitar a parcela em atraso e evitar a consolidação da propriedade.
A alienação fiduciária tem custo de cartório?
Sim, há custos de registro da alienação e, depois, de baixa do gravame, que variam conforme o cartório e o estado.
Não saia ainda!
Que tal simular seu empréstimo com garantia e descobrir as melhores taxas?
Simular agoraGanhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.