Leitura
Como escolher empréstimos com juros baixos e garantir mais economia
Leitura
 Escrito por Equipe Bari
Comparar taxas antes de contratar um empréstimo é mais do que economizar alguns reais por mês: pode significar a diferença entre uma parcela que cabe no orçamento e uma dívida que cresce sozinha. Quem já simulou crédito em mais de um banco sabe que a taxa anunciada na propaganda quase nunca é a mesma que aparece na proposta final.
Levantamento interno do Banco Bari mostra que mais da metade das operações de crédito fechadas em 2026 teve como finalidade quitar dívidas. O motivo é simples: substituir parcelas espalhadas em cartão, cheque especial e empréstimo pessoal por uma única parcela, menor e com juros mais baixos, costuma aliviar bastante o orçamento do mês.
Ficar de olho nas taxas de juros e ler com muito cuidado as “letras miúdas” de um contrato de empréstimo são cuidados que todos devem ter. Afinal, é aí que estão os detalhes que definem o custo total da dívida, e podem impactar significativamente na estabilidade financeira do contratante.
Se você está em busca de opções de crédito com boas condições, veio ao lugar certo. Neste artigo, vamos apresentar algumas opções de empréstimos com juros baixos e lhe ajudar a escolher a opção mais inteligente.
O que são juros baixos e por que importam?
Quando você toma um empréstimo do banco, recebe o crédito de que precisa, mas deve devolvê-lo pagando um valor adicional, que são os juros. Eles se fazem presentes em qualquer modalidade de empréstimo, simplesmente porque o credor deve ter uma compensação por emprestar o dinheiro ao solicitante.
Ou seja, se você tem juros baixos, está na vantagem, pois está pagando um valor menor pelo dinheiro que emprestou. Isso diminui os encargos que você paga e configura uma dívida mais saudável, com menor risco de tornar-se uma bola de neve que atropela todo o seu planejamento financeiro.
Além de facilitar o pagamento, taxas de juros reduzidas ajudam a preservar o poder de compra do cidadão, permitindo (em teoria) que ele consiga reservar um pouco de seu capital, seja para construir uma reserva de emergência, ou para investimentos e outras prioridades.
A questão é que certos tipos de empréstimos possuem taxas de juros muito mais altas do que outros. Mas por que isso acontece?
Por que há empréstimos com juros baixos e outros não?
As taxas de juros variam entre diferentes modalidades de empréstimo devido a diversos fatores que estão diretamente relacionados ao mercado financeiro como um todo.
Os principais motivos incluem:
Risco de crédito
Empréstimos sem garantias, como o crédito pessoal, apresentam maior risco de inadimplência para as instituições financeiras. Se o cliente ficar inadimplente, o banco simplesmente fica no prejuízo.
Para compensar esse risco, os bancos aplicam juros mais altos nessas modalidades. O prazo de pagamento mais curto (em média 4 anos) gera parcelas mais altas, uma vez que o valor total é diluído em um curto espaço de tempo.
Garantias oferecidas
Empréstimos garantidos por ativos, como imóveis ou veículos, oferecem maior segurança às instituições financeiras. O raciocínio por trás disso é simples: se o cliente deixa de pagar, o banco tem um bem para cobrir o prejuízo.
Essa segurança extra permite a aplicação de taxas de juros mais baixas. Para o cliente, a vantagem é que o valor total do empréstimo é maior, assim como o prazo para quitação da dívida.
Custo operacional e concorrência
A concentração bancária no Brasil, onde poucos bancos dominam o mercado, reduz a concorrência e pode resultar em taxas de juros mais altas, uma vez que os próprios bancos são os responsáveis por definir as “regras do jogo”.
Além disso, o trabalho dos profissionais envolvidos precisa ser levado em conta. Desta forma, os custos operacionais das instituições financeiras são repassados aos clientes na forma de juros.
Política monetária e econômica
Fatores macroeconômicos, como a inflação e a taxa Selic, influenciam diretamente as taxas de juros dos empréstimos. Períodos de alta inflação ou elevação da Selic levam os bancos a ajustarem suas taxas para manter a rentabilidade e controlar a demanda por crédito.
Geralmente, o que ocorre é uma soma de todos estes fatores. A combinação deles é o que explica porque algumas modalidades de empréstimo possuem juros baixos e outras não.
Por tudo isso, é fundamental que os consumidores avaliem as condições de cada tipo de empréstimo e considerem a opção mais vantajosa antes de contratar um empréstimo.
Fatores que mais pesam na hora de definir a taxa
- Score de crédito: histórico de pagamentos em dia e baixo nível de endividamento pesam a favor de taxas melhores. Veja como funciona o score de crédito e por que ele é importante.
- Comprovação de renda: renda estável e documentada facilita a aprovação e reduz o risco percebido pelo banco.
- Existência de garantia real: um imóvel ou outro bem oferecido como garantia reduz o risco da operação e costuma resultar em juros bem menores.
- Prazo escolhido: prazos mais longos reduzem o valor da parcela, mas podem aumentar o custo total pago em juros.
- Relacionamento bancário: histórico de conta, investimentos e outros produtos contratados também entram na análise de algumas instituições.
Dicas para encontrar empréstimos com juros baixos
- Pesquise e compare ofertas: Utilize simuladores online (geralmente disponíveis nos próprios sites das empresas) para comparar as taxas e condições oferecidas por cada instituição. O simulador do Bari, por exemplo, é simples e intuitivo de usar.
- Mantenha um bom histórico de crédito: Ter um score saudável e ser um bom pagador aumenta suas chances de conseguir condições mais favoráveis na hora de solicitar um empréstimo. Por isso, o ideal é que você regularize pelo menos parte de suas dívidas antes de solicitar o crédito.
- Considere as opções com garantias: Nas modalidades de empréstimo com garantia, as taxas de juros costumam ser mais baixas justamente porque, como já dito, a instituição financeira tem um bem assegurando a negociação. Além do já conhecido empréstimo com garantia de imóvel, também existem opções que aceitam carros, motos e até celulares como garantia.
- Evite Empréstimos de Emergência: Quando você está desesperado, aceita qualquer coisa. E isso pode levar a condições de crédito bastante desfavoráveis. Por isso, a dica é: fuja do cheque especial e do crédito rotativo, uma vez que eles possuem taxas muito altas, e os juros compostos tornam-se uma bola de neve.
Quais são os principais tipos de empréstimos com juros baixos?
Como nem todos os empréstimos oferecem condições vantajosas, é importante que você foque suas buscas nas modalidades que, comprovadamente, possuem taxas reduzidas. Confira abaixo algumas das opções mais acessíveis para quem busca crédito com juros baixos:
1. Empréstimo com garantia de imóvel
O empréstimo com garantia de imóvel, também chamado de Home Equity, é uma das alternativas mais atrativas para quem busca juros baixos.
Nesta modalidade, o solicitante oferece um imóvel como garantia, o que reduz o risco para a instituição financeira. Em contrapartida, as taxas são significativamente menores e o valor total do empréstimo é muito maior, uma vez que leva em consideração o valor venal do imóvel.
O crédito com garantia de imóvel vem ganhando popularidade devido à sua simplicidade e transparência, permitindo que o consumidor controle melhor suas finanças. É especialmente recomendado para quem está precisando de dinheiro para abrir (ou ampliar) o próprio negócio, quitar dívidas ou reformar a casa.
Leia também: Empréstimo com garantia de imóvel: conheça as 6 principais vantagens dessa modalidade
2. Crédito Consignado
Disponível para aposentados, pensionistas do INSS, servidores públicos e, em alguns casos, trabalhadores do setor privado, o crédito consignado tem como diferencial o desconto em folha, ou seja, o valor das parcelas é debitado diretamente no holerite do contratante.
Isso anula qualquer possibilidade de inadimplência, o que se converte em mais segurança para a instituição financeira, que, por isso, pode oferecer condições mais vantajosas e taxas mais competitivas ao cliente.
O ponto negativo do crédito consignado é justamente a limitação de pessoas que podem ter acesso a ele. Mas, quem tem esta disponibilidade, pode utilizar o dinheiro para diversos fins, como refinanciamento de dívidas ou realização de projetos pessoais.
Leia também: Empréstimo consignado: como funciona essa modalidade de crédito?
3. Financiamento
Para quem deseja adquirir um imovél ou veículo, o financiamento pode ser uma opção muito interessante, justamente porque o próprio bem financiado é utilizado como garantia. Deste modo, o solicitante pode conseguir juros baixos e condições de pagamento mais vantajosas.
Além disso, muitas instituições oferecem condições diferenciadas para veículos ou imóveis novos, o que pode ser uma boa oportunidade para quem tem uma vida financeira organizada.
O único porém é que, diferente de outras modalidades de empréstimo, no caso do financiamento o cliente não tem liberdade para utilizar o crédito: o valor financiado deve obrigatoriamente ser utilizado para adquirir o bem que foi acordado.
Leia também: Conheça as diferenças entre financiamento imobiliário e empréstimo com garantia de imóvel
Empréstimo com garantia de imóvel: a escolha mais inteligente para quem busca juros baixos
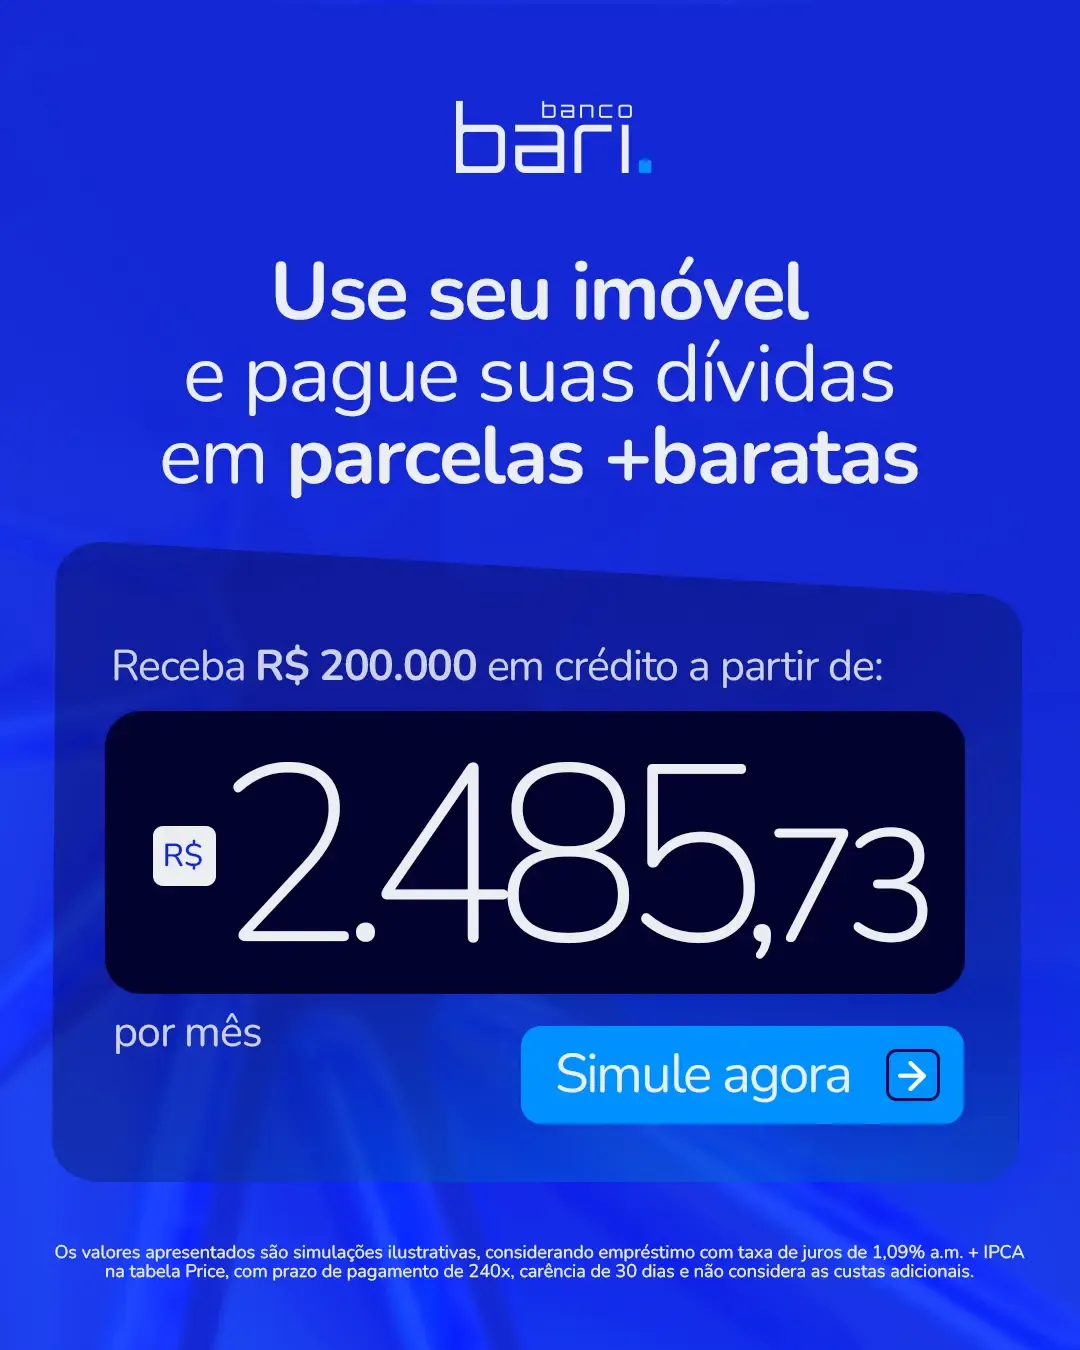
Entre as opções que listamos acima, o empréstimo com garantia de imóvel se destaca como uma solução confiável e acessível. Esta modalidade não apenas oferece juros baixos, a partir de 1,09% a.m. + IPCA, como também permite maior flexibilidade no uso do crédito, sem as limitações de público do consignado ou da finalidade de uso do financiamento.
Outro ponto de destaque é o prazo de pagamento: com até 240 meses (20 anos) para quitar a dívida, o usuário não se aperta financeiramente e pode se planejar no longo prazo. Também é este prazo estendido que possibilita que o valor das parcelas seja mais baixo, pois os juros são diluídos ao longo do tempo.
Com isso, o risco de inadimplência é reduzido, e o solicitante consegue colocar a vida financeira em ordem. Se você está buscando a melhor opção para equilibrar suas finanças ou tirar algum projeto do papel.
Para quem quer entender melhor se vale a pena usar o imóvel dessa forma, o vídeo abaixo, do canal oficial do Banco Bari, explica em detalhes como funciona essa alavancagem financeira em 2026:
Tabela comparativa: taxas e condições por tipo de crédito
A tabela abaixo resume como cada modalidade costuma se comportar em relação aos juros:
Modalidade | Exige garantia | Nível de juros | Prazo típico |
Cheque especial | não | muito alto | dias a poucas semanas |
Cartão de crédito (rotativo) | não | muito alto | mês a mês |
Empréstimo pessoal | não | alto a médio | poucos meses a alguns anos |
Empréstimo consignado | desconto em folha/benefício | baixo a médio | até alguns anos, conforme vínculo |
empréstimo com garantia de imóvel | sim, imóvel | baixo | até 240 meses (20 anos) |
Para saber se a troca realmente compensa, compare o CET da dívida atual com o CET da nova proposta, e não apenas o valor da parcela. Às vezes uma parcela menor esconde um prazo tão mais longo que o custo total acaba subindo. Veja mais sobre como funciona a consolidação de dívidas antes de decidir.
Antes de contratar qualquer linha de crédito, também vale pesquisar a instituição financeira. Quem está pesquisando esse tipo de operação costuma se perguntar se o Banco Bari é confiável, e a resposta passa por verificar se a instituição é regulada pelo Banco Central e entender como funciona cada etapa do processo.
Pronto para trocar sua dívida por uma com juros mais baixos?
Se você já comparou as opções e percebeu que uma garantia real pode reduzir bastante a sua taxa, o próximo passo é simular. Simule agora o empréstimo com garantia de imóvel do Banco Bari e veja qual seria sua parcela com uma taxa mais baixa.
Perguntas frequentes
O que fazer para conseguir juros baixos em um empréstimo?
Manter o score de crédito em dia, comprovar renda de forma organizada e, quando possível, oferecer uma garantia real são os principais caminhos para conseguir uma taxa menor.
Qual empréstimo tem os juros mais baixos do mercado?
Linhas com garantia real, como o empréstimo com garantia de imóvel, costumam ter os juros mais baixos, já que o risco da operação é menor para o banco.
O cheque especial e o rotativo do cartão têm juros baixos?
Não. Essas são as linhas de crédito mais caras do mercado e devem ser usadas apenas em emergências de curtíssimo prazo, nunca como solução permanente.
Vale a pena trocar uma dívida cara por um empréstimo com juros mais baixos?
Na maioria dos casos sim, principalmente quando há mais de uma dívida em aberto. O ideal é comparar o CET das duas operações antes de decidir.
O que é CET e por que ele importa na hora de comparar juros?
CET é o Custo Efetivo Total, que reúne juros, tarifas e seguros em um único percentual. Ele mostra o custo real do empréstimo, além da taxa de juros anunciada.
Não saia ainda!
Que tal simular seu empréstimo com garantia e descobrir as melhores taxas?
Simular agoraGanhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.