Leitura
Portabilidade de crédito ou dívida: o que é e como fazer?
Entenda a diferença e qual modalidade escolher
Leitura
 Escrito por Equipe Bari
A portabilidade de crédito transfere a dívida para outro banco mantendo o mesmo tipo de contrato e as mesmas condições. O Interveniente quitante cancela um contrato de produto diferente (como um financiamento) para liberar um novo empréstimo com garantia, trocando o credor no registro do imóvel. A diferença central: portabilidade troca só o banco, interveniente quitante troca o produto.
Você já ouviu falar em portabilidade de crédito e interveniente quitante, mas não sabe exatamente o que separa uma modalidade da outra?
Em 2026, essa escolha ficou mais estratégica. O Banco Central lançou a portabilidade de crédito dentro do open finance, tornando o processo digital e mais rápido, enquanto o empréstimo com garantia de imóvel bateu recorde de concessões no primeiro trimestre do ano. Entender as diferenças entre as duas modalidades ajuda a decidir qual caminho realmente reduz o custo da sua dívida.
O que é portabilidade de crédito e como ela funciona
Trata-se do direito garantido pelo Banco Central que permite ao consumidor transferir uma dívida de uma instituição financeira para outra, mediante a liquidação antecipada da operação no banco original.
Essa norma existe para estimular a competitividade, permitindo que você busque taxas de juros mais baixas, prazos mais adequados ou um melhor atendimento.
Muitos brasileiros ainda acreditam que, ao assinar um contrato de longo prazo, estão "presos" àquela taxa até o fim. No entanto, em um cenário econômico dinâmico, as condições de mercado mudam.
Ao fazer a transação, o contrato original é encerrado e a portabilidade de crédito é averbada na matrícula do imóvel. Nesse caso, necessariamente, o valor do empréstimo, o prazo de pagamento e demais condições permanecem.
Compreender o que é taxa de juros e seu impacto financeiro é o primeiro passo para perceber que sua dívida antiga pode estar custando muito mais caro do que as novas linhas de crédito disponíveis.
Interveniente quitante: o que é e quando essa opção é usada
É comum pensar que quando se financia, refinancia ou ao fazer um empréstimo com garantia imobiliária, esse imóvel só poderá ser utilizado para uma nova operação financeira após a quitação total do saldo devedor. O Interveniente Quitante é a alternativa para permitir transações desse tipo.
O interveniente quitante entra em cena quando o imóvel já tem uma alienação fiduciária ou hipoteca registrada por um contrato de produto diferente do que o cliente quer contratar. Como a lei não permite duas alienações simultâneas sobre o mesmo imóvel, a nova instituição cancela o ônus anterior no mesmo ato do registro do novo contrato.
Um exemplo real: se o cliente financiou a compra de um imóvel (recurso com destinação específica) e agora quer um empréstimo com garantia de imóvel (recurso de uso livre) no Banco Bari, são dois produtos diferentes. A quitação do contrato anterior é feita via interveniente quitante, não por portabilidade, e o valor excedente entre o saldo quitado e o novo limite pode virar dinheiro na conta do cliente.
Diferença entre portabilidade e interveniente quitante
As duas operações envolvem a troca de credor, mas o critério que separa uma da outra é o tipo de contrato, não apenas a existência de dinheiro extra.
No IQ, a nova instituição financeira deve quitar as parcelas restantes do primeiro contrato. Isso quer dizer que o saldo devedor não passa de uma empresa para outra, como se fosse o mesmo contrato. Por isso, esse processo não pode ser considerado uma transferência.
Além disso, nas portabilidades de crédito não acontece o chamado aporte, ou seja, não é possível fazer essa transação para conseguir recursos, apenas para redução de taxas e melhoria de condições gerais do financiamento.
Critério | Portabilidade de crédito | Interveniente quitante |
|---|---|---|
Tipo de operação | Mesmo produto do contrato atual (ex: home equity por home equity) | Produto diferente (ex: financiamento imobiliário quitado para abrir um empréstimo com garantia de imóvel) |
Valor e prazo do contrato | Tendem a permanecer, mudando só a taxa e o credor | Podem mudar totalmente, por ser um contrato novo |
Regulamentação | Direito garantido pelo Banco Central | Depende da política interna de cada banco |
Quem já tem um empréstimo com garantia de imóvel e quer só reduzir a taxa deve olhar para a portabilidade. Quem tem um produto diferente registrado no imóvel (como um financiamento) e quer transformar patrimônio em capital disponível encontra no interveniente quitante, dentro do empréstimo com garantia de imóvel, o caminho mais adequado.
Dados de mercado: por que o empréstimo com garantia de imóvel ganha espaço
O empréstimo com garantia de imóvel somou R$ 3,166 bilhões em concessões no primeiro trimestre de 2026, alta de 25,83% sobre o mesmo período do ano anterior. É o maior volume já registrado para o período na série histórica da Abecip (Associação Brasileira das Entidades de Crédito Imobiliário e Poupança), iniciada em 2018.
Parte desse avanço vem do Marco das Garantias, em vigor desde julho de 2025, que passou a permitir o uso do mesmo imóvel em mais de uma operação. "Quem está enrolado com dívidas muito caras consegue um alívio importante na renda, desde que tenha disciplina financeira", explica Filipe Pontual, diretor executivo da Abecip.
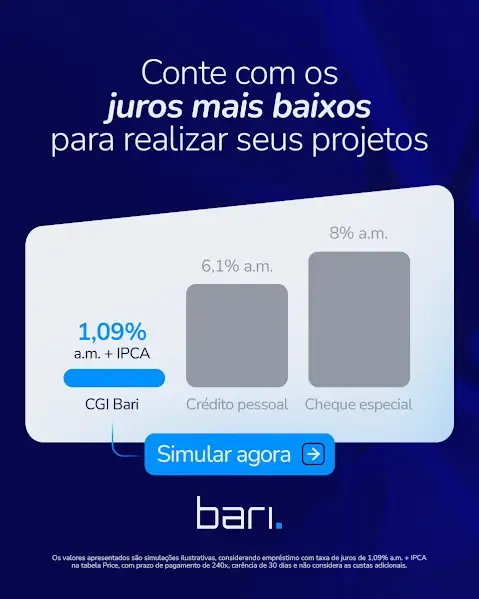
A comparação explica o apelo da modalidade. Enquanto o rotativo do cartão custou 428,3% ao ano em março de 2026, segundo o Banco Central, o empréstimo com garantia de imóvel no Bari tem taxas a partir de 1,09% a.m. + IPCA, por contar com o lastro real de um bem.
Como escolher entre portabilidade e interveniente quitante
Antes de decidir, levante o saldo devedor e o Custo Efetivo Total (CET) do contrato atual e simule a nova taxa em outra instituição. Depois, confirme se o produto já registrado no imóvel é igual ao que você quer contratar: se for, o caminho é a portabilidade, se for diferente, é o interveniente quitante.
Uma conta digital facilita o acompanhamento, já que análise, assinatura e liberação dos valores acontecem de forma eletrônica.
Quer transformar o valor já pago no seu imóvel em dinheiro na conta, com taxas a partir de 1,09% a.m. + IPCA? Simule agora o empréstimo com garantia de imóvel do Banco Bari e descubra quanto você pode liberar.
Simular empréstimo com garantia de imóvel
Perguntas Frequente
Portabilidade de crédito tem custo para o cliente?
Não, a portabilidade é gratuita por lei. Em operações imobiliárias, apenas os custos de cartório podem ser cobrados.
Interveniente quitante muda o valor das parcelas?
Sim, como é um novo contrato, prazo, taxa e valor da parcela podem mudar totalmente em relação ao original.
Quanto tempo leva a portabilidade pelo Open Finance?
Com dados compartilhados via open finance, a conclusão pode levar até cinco dias úteis, bem menos que o prazo tradicional.
Posso usar o mesmo imóvel em dois empréstimos ao mesmo tempo?
Sim, desde julho de 2025 o Marco das Garantias permite mais de uma operação sobre o mesmo imóvel, dentro do limite de garantia disponível.
Interveniente quitante e portabilidade têm o mesmo devedor?
Sim, nos dois casos o devedor permanece o mesmo, apenas o credor (banco) é substituído.
Não saia ainda!
Que tal simular seu empréstimo com garantia e descobrir as melhores taxas?
Simular agoraGanhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.