Leitura
Quitar dívidas ou guardar dinheiro: o que vale mais a pena?
Descubra como solucionar ambas as questões simultaneamente
Leitura
 Escrito por Equipe Bari


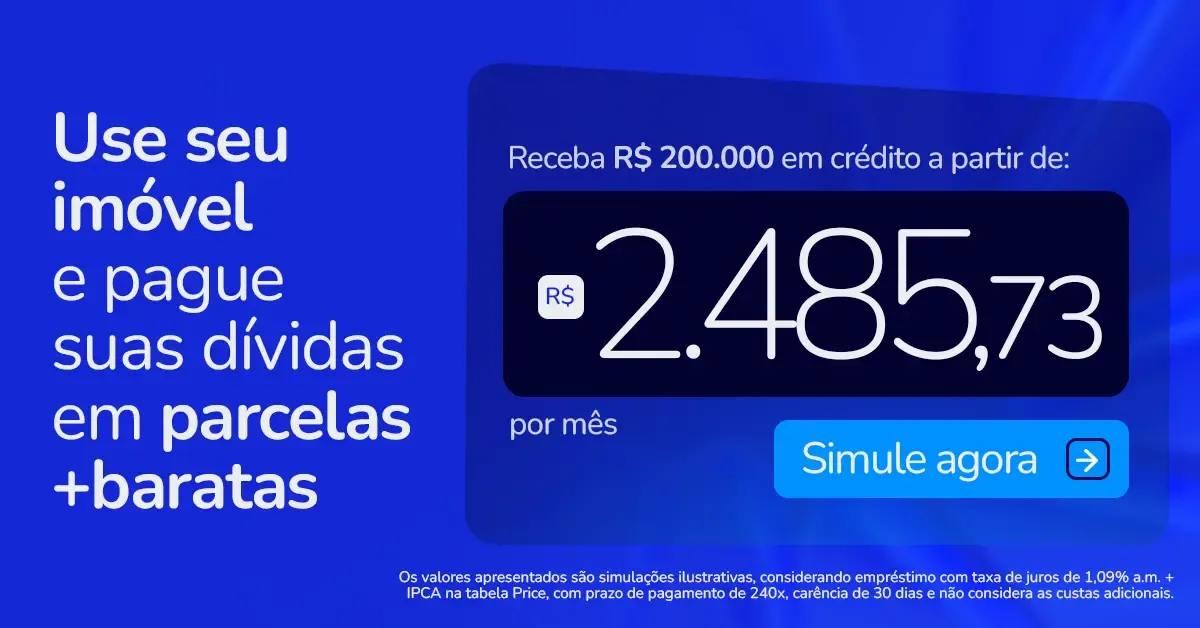
Entre quitar dívidas ou guardar dinheiro, quitar quase sempre vence: os juros do rotativo do cartão chegam a 432,1% ao ano, muito acima do rendimento da poupança. Quando as dívidas são várias, consolidá-las com o empréstimo com garantia de imóvel, com taxas a partir de 1,09% a.m. + IPCA, resolve o problema e ainda libera espaço para voltar a guardar dinheiro.
Imagine que você está diante de duas possibilidades: quitar dívidas ou guardar dinheiro. Qual das duas opções vale a pena priorizar? A resposta, obviamente, depende de uma série de fatores. Mas com organização financeira e responsabilidade, é possível, inclusive, fazer os dois: pagar dívidas e investir. Continue lendo para saber como alcançar esses objetivos.
Se você tem uma ou mais dívidas atrasadas e determinado valor guardado na poupança, deve saber que não está tomando a atitude mais inteligente para a sua saúde financeira. Na verdade, pelo contrário. Provavelmente está perdendo dinheiro.
Isso porque, a depender da origem da sua dívida, os juros pagos são bem maiores do que o lucro obtido com a poupança, que normalmente já é mínimo. Neste caso, vale a pena ponderar os prós e os contras de quitar dívidas e guardar dinheiro.
Afinal, independentemente da escolha, certamente será melhor do que continuar devendo ou confiando suas economias à caderneta de poupança. Vamos falar mais sobre isso na sequência.
Quitar dívidas ou guardar dinheiro?
As dívidas são uma realidade na maioria dos lares no Brasil. De acordo com a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic) de 2025, organizada pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), 79,2% das famílias brasileiras se consideram endividadas. Isto é, possuem contas em aberto que não sabem como irão pagar.
Entre os pesquisados, 18,8% declaram, ainda, comprometer mais de 50% da renda mensal só com o pagamento de contas. Os motivos por trás desses números são muitos.
A gravidade da situação se reflete também nos prazos: 48,7% das famílias inadimplentes permanecem nessa condição por um período superior a 90 dias, o que evidencia o prolongamento do tempo de atraso e o impacto severo dos juros acumulados sobre o saldo devedor.
Em um cenário como este, é preciso ter sabedoria e conhecimento na hora de escolher qual boleto pagar primeiro. E aqui já aproveitamos para responder a sua principal dúvida: entre quitar dívidas ou guardar dinheiro, a opção mais inteligente certamente é a primeira.
Por que você deve pagar dívidas primeiro
Quem possui uma ou mais dívidas vencidas, na prática, paga mais juros do que obtém lucro em uma aplicação como a poupança. Na pesquisa da CNC, citada anteriormente, comprovou-se que o cartão de crédito é a principal escolha de crédito das famílias brasileiras.
Consequentemente, é também a principal causa do endividamento. Entre os pesquisados, 86,6% possuem dívidas com cartão de crédito.
Ao mesmo tempo, essa é uma das modalidades de crédito com os juros mais altos do mercado. Em dezembro de 2022, segundo o Banco Central, a taxa de juros do cartão de crédito alcançou o maior patamar desde o início da série estatística, em 2012. Os juros do crédito rotativo chegaram a 409,3% ao ano, uma média de 34% ao mês. Em dezembro de 2021, a média era de 347,4%.
Toda dívida, claro, é prejudicial a sua saúde financeira. Afinal, pequena ou grande, compromete parte da sua renda e, muitas vezes, é o que impossibilita que sonhos e objetivos sejam realizados. Mas existem dois conceitos importantes que vale a pena você conhecer: dívida cara e dívida saudável.
O que é endividamento saudável
Endividamento saudável é o conceito por trás do movimento de adquirir uma dívida com consciência e planejamento. Assim, na teoria, há menos chances dessa dívida comprometer o seu orçamento doméstico e se tornar um grande problema.
Entender que uma dívida pode ser saudável é um passo fundamental para descobrir como quitar dívidas e guardar dinheiro ao mesmo tempo.
Como mencionamos anteriormente, no endividamento saudável, a chance de se ver em uma bola de neve com as contas do dia a dia é menor. Isso acontece porque, no caso da dívida saudável, as taxas de juros são menores e as condições de pagamentos mais facilitadas. Essas vantagens ficarão mais claras na comparação a seguir.
Lembra que falamos que a taxa média de juros no rotativo do cartão de crédito é uma das mais altas do mercado? Esse é um bom exemplo de dívida cara. Principalmente quando comparamos com outras modalidades de crédito, como o crédito com garantia de imóvel, por exemplo.
No CGI, também chamado Home Equity, a taxa de juros começa em 1,09% ao mês mais IPCA contra 34% ao mês do rotativo do cartão de crédito.
Como quitar dívidas
Até aqui você viu que vale mais a pena quitar dívidas a guardar dinheiro. Afinal, as taxas de juros, especialmente do cartão de crédito, são mais significativas do que o lucro que você poderia obter a partir de um investimento. Agora, se a sua renda não é suficiente para pagar todos os débitos, talvez seja interessante considerar um empréstimo mais saudável.
Uma opção inteligente para pagar dívidas é a linha de crédito com garantia de imóvel.
Como o próprio nome sugere, nesta modalidade de empréstimo, você dá o seu imóvel ou de terceiros como garantia. Por isso, a instituição financeira consegue oferecer parcelas e condições de pagamento muito mais atrativas. Além da taxa de juros a partir de 1,09% ao mês mais IPCA, você tem até 20 anos para quitar o empréstimo. Com mais tempo para pagar, as parcelas não pesam tanto no bolso.
A linha de crédito com garantia de imóvel é uma exclusividade do Banco Bari. Com ela, você consegue empréstimos a partir de R$ 30 mil e pode usar o valor como quiser. Mas o grande diferencial dessa modalidade é que, diferente de um empréstimo convencional, você tem até cinco anos para usar o valor liberado pelo banco.
Você decide se usa todo o montante liberado de uma só vez ou pega parte dele e fica com um crédito liberado para usar quando achar conveniente. De toda forma, os juros somados às parcelas serão calculados apenas sobre a quantia que for efetivamente usada.
Ao contratar um empréstimo como a linha de crédito com garantia de imóvel, você consegue trocar todas as dívidas que têm tirado o seu sono por uma mais saudável e fácil de assumir. Com isso, pode até sobrar algum valor para investir. E se este for o seu caso, considere os títulos de renda fixa, preferencialmente aqueles atrelados à taxa DI (CDI), que acompanha a variação da taxa Selic, a taxa básica de juros do Brasil.
Quando faz mais sentido consolidar do que quitar aos poucos
Quitar aos poucos funciona bem para uma única dívida pequena. O problema aparece quando existem várias pendências, com credores e taxas diferentes: nesse cenário, tentar pagar uma de cada vez costuma custar mais caro do que unir tudo em uma única operação.
É aí que entra a consolidação de dívidas: em vez de manter fatura de cartão, cheque especial e empréstimo pessoal separados, o consumidor contrata um novo crédito, quita tudo de uma vez e passa a pagar apenas uma parcela mensal, com juros bem menores.
Como o Home Equity consolida suas dívidas
No empréstimo com garantia de imóvel, o tomador oferece um imóvel próprio ou de terceiros como garantia, formalizada por alienação fiduciária. Com esse risco reduzido, o Banco Bari libera até 60% do valor do bem, com taxas a partir de 1,09% a.m. + IPCA e prazo de até 240 meses.
Com a parcela única já cabendo no orçamento, o próximo passo é montar uma reserva de emergência e, depois, considerar opções de renda fixa que rendem mais do que a poupança.
Passo a passo para consolidar em vez de escolher entre quitar e guardar
- Liste todas as dívidas, com saldo, taxa e vencimento de cada uma;
- Compare com o rendimento da poupança para confirmar que quitar vale mais a pena;
- Simule o empréstimo com garantia de imóvel para ver o valor disponível a partir do seu imóvel;
- Consolide as dívidas caras em uma única parcela, negociando desconto à vista com cada credor;
- Só depois de quitar, retome o hábito de guardar dinheiro com uma reserva de emergência.
Para o passo a passo completo da estratégia, vale conferir o pilar de consolidação de dívidas e, para quem já está negativado, o guia de consolidação de dívidas para negativados.
Tem dívidas caras e um imóvel próprio? O empréstimo com garantia de imóvel do Banco Bari consolida tudo em uma única parcela, com taxas a partir de 1,09% a.m. + IPCA e até 240 meses para pagar. Faça uma simulação gratuita, sem compromisso.
Perguntas Frequentes
Vale mais a pena quitar dívidas ou guardar dinheiro?
Quitar dívidas, quase sempre, porque os juros cobrados costumam ser bem maiores do que o rendimento da poupança.
Por que consolidar em vez de quitar uma dívida de cada vez?
Porque, com várias dívidas e credores diferentes, unir tudo em uma parcela costuma sair mais barato do que negociar separadamente.
Qual a taxa do empréstimo com garantia de imóvel para consolidar dívidas?
As taxas partem de 1,09% a.m. + IPCA, com prazo de pagamento de até 240 meses no Banco Bari.
Depois de consolidar as dívidas, já posso voltar a guardar dinheiro?
Sim, assim que a nova parcela couber no orçamento, o ideal é montar uma reserva de emergência antes de investir.
Quem está negativado pode consolidar dívidas com o imóvel?
Sim, porque a análise considera principalmente o valor do imóvel dado em garantia, não o histórico no Serasa.
Ganhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.