Leitura
Empréstimo para negativado:
como conseguir crédito e reorganizar sua vida financeira
Leitura
 Escrito por Equipe Bari
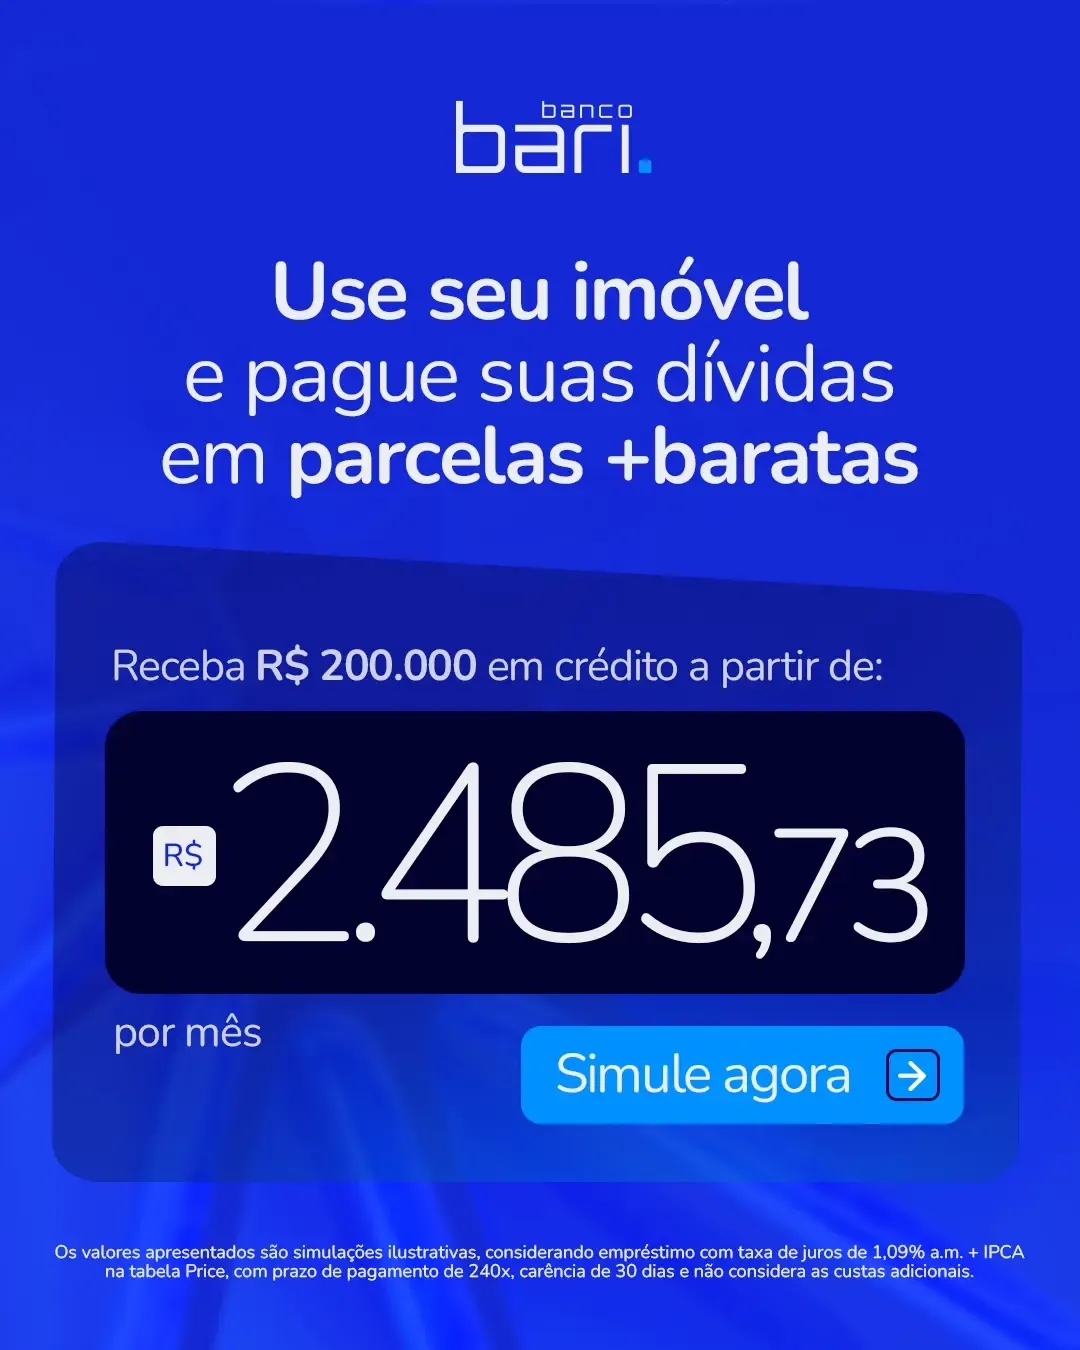
Quem está negativado também pode consolidar dívidas: a análise do empréstimo com garantia de imóvel considera o valor do imóvel dado em garantia, não o histórico no Serasa. Com taxas a partir de 1,09% a.m. + IPCA, o crédito troca juros de cartão e cheque especial por uma única parcela mais barata.
Uma das alternativas mais saudáveis nos dias atuais para o empréstimo para negativado é o Home Equity. Conhecido também como empréstimo com garantia de Imóvel, nele, o tomador consegue taxas de juros reduzidas e prazos estendidos, superando as limitações do empréstimo pessoal para negativados. A modalidade é acessível mesmo como empréstimo para negativado CLT e sem FGTS, permitindo a consolidação de dívidas caras em uma única parcela sustentável.
Neste artigo, vamos desmistificar o acesso ao crédito para quem está com o nome sujo. Explicaremos como o Empréstimo com Garantia de Imóvel, também conhecido como Home Equity, tornou-se a solução mais inteligente para trocar juros abusivos por parcelas que cabem no bolso. Mostraremos o caminho para quem busca recursos sem depender de saldos retidos. Confira e descubra como transformar seu patrimônio em uma ferramenta de libertação financeira.
A realidade do endividamento no Brasil e a estratégia de quitação
O Brasil chegou a 81,7 milhões de inadimplentes em fevereiro de 2026, alta de 38,1% em dez anos, segundo o Mapa da Inadimplência da Serasa. Na prática, isso significa que quase metade da população adulta do país enfrenta hoje a mesma dúvida: como consolidar dívidas com o nome sujo, se a maioria dos bancos nega crédito justamente por causa da restrição?
A resposta está na garantia oferecida, não apenas no histórico de crédito. Neste conteúdo, você entende por que estar negativado não impede a consolidação de dívidas e como o empréstimo com garantia de imóvel do Banco Bari transforma vários boletos caros em uma parcela só, mesmo para quem tem o nome restrito.
Nesse contexto, uma matéria recente do portal E-Investidor (Estadão) revela uma tendência importante: a principal motivação para a contratação de empréstimos no país não é mais o consumo imediato, mas sim a quitação de dívidas. Para quem busca um empréstimo para negativado, essa mudança de comportamento indica uma busca por inteligência financeira: utilizar o crédito para estancar os juros compostos de dívidas descontroladas.
O desafio de buscar empréstimo estando negativado
A maior barreira para quem procura como conseguir empréstimo negativado é o risco percebido pelas instituições financeiras. Quando o score está baixo, a maioria dos bancos compensa o risco elevando as taxas de juros ou simplesmente negando o pedido. Isso empurra muitos consumidores para o empréstimo pessoal negativado convencional, que muitas vezes possui taxas tão altas que acabam agravando o problema original em vez de resolvê-lo.
Atualmente, a chave para conseguir aprovação não é apenas a sua renda, mas a garantia que você oferece. O Banco Bari utiliza a força do seu imóvel para viabilizar o empréstimo para negativados, oferecendo juros muito menores do que qualquer linha de crédito sem garantia. Para entender mais sobre as bases dessa modalidade, vale a pena ler sobre como funciona o emprestimo para negativado e quais são os critérios de análise.
Ao contratar um empréstimo com garantia de imóvel, o tomador realiza uma "troca de dívida": ele substitui juros abusivos por taxas drasticamente menores, permitindo que o valor pago mensalmente realmente reduza o saldo devedor.
O que muda ao consolidar dívidas estando negativado
Consolidar dívidas é reunir fatura de cartão, cheque especial e empréstimo pessoal em uma única operação de crédito, com juros menores e um só vencimento. Para quem está negativado, o desafio extra é encontrar uma instituição disposta a aprovar esse novo crédito.
A maioria dos bancos usa o score e o histórico no Serasa como principal critério de aprovação. Quando o nome está sujo, o crédito sem garantia costuma ser negado ou liberado com juros ainda mais altos, o que agrava o problema em vez de resolvê-lo.
Por que o nome sujo dificulta o crédito tradicional
O score de crédito baixo sinaliza risco para o banco, que responde elevando a taxa de juros ou negando o pedido. É por isso que muita gente negativada acaba recorrendo ao empréstimo pessoal convencional, cujas taxas podem superar 120% ao ano e tornam a consolidação inviável na prática.
O rotativo do cartão, que chegou a 432,1% ao ano em abril de 2026 segundo o Banco Central, costuma ser o principal responsável por esse ciclo. Vale entender como essa conta específica funciona no artigo sobre dívidas de cartão de crédito antes de decidir qual caminho seguir.
Como o empréstimo com garantia de imóvel contorna essa barreira
No empréstimo com garantia de imóvel, a análise de crédito muda de eixo: o que garante a operação é o imóvel oferecido, formalizado por alienação fiduciária, e não o score do tomador. Isso permite taxas muito menores mesmo para quem está com o nome restrito.
Para saber mais sobre os critérios específicos desse perfil, veja o artigo sobre empréstimo com garantia para negativados.
Home Equity: a solução estruturada para negativados
O Home Equity é a modalidade de crédito que mais cresce no Brasil devido à sua eficiência. Ao oferecer um imóvel como lastro, você demonstra ao banco que está comprometido com o pagamento, o que reduz o risco da operação. Isso permite que a instituição ofereça prazos longos e carência para começar a pagar.
Muitas pessoas acreditam que a única forma de conseguir crédito estando negativado é através do saque-aniversário ou consignado. No entanto, o empréstimo para negativado sem FGTS é perfeitamente possível através do Home Equity. Se você possui um imóvel quitado ou em fase avançada de financiamento, ele é o seu maior trunfo, independentemente do saldo no fundo de garantia. Essa estratégia é ideal para a famosa "troca de dívida": você usa o montante do empréstimo para quitar dívidas à vista, com desconto, e fica pagando apenas uma única parcela com juros civilizados.
Para quem se enquadra no perfil de empréstimo para negativado clt, a estabilidade do emprego somada à garantia imobiliária cria um cenário de aprovação muito favorável. Se você trabalha por conta própria, também pode ser interessante conferir as condições específicas para o emprestimo autônomo e como ele se aplica ao seu caso.
Comparativo: Empréstimo Pessoal vs. Home Equity
Característica | Empréstimo pessoal para negativados | Home Equity Banco Bari |
Taxa de Juros | Altíssima (Risco sem garantia) | Baixa. A partir de 1,09% ao mês |
Prazo | Curto (Até 48 meses) | Longo até 20 anos |
Valor Liberado | Baixo | Até 60% do valor do imóvel |
Checklist para reorganizar sua vida financeira
Se o seu objetivo com o empréstimo para negativado é a limpeza do nome, siga este roteiro:
Mapeie as dívidas: liste tudo o que deve e as taxas de juros de cada uma;
Simule o crédito: utilize o simulador do Banco Bari para ver quanto você pode captar com seu imóvel;
Negocie à vista: com o dinheiro do Home Equity em mãos, ligue para os credores e peça descontos agressivos para quitação total e assim para “limpar o seu nome”;
Ajuste o fluxo de caixa: certifique-se de que a nova parcela única cabe confortavelmente no seu orçamento mensal;
Mantenha o foco: o grande vilão continua sendo o rotativo do cartão de crédito e o cheque especial, cujas taxas de juros podem ultrapassar os 400% ao ano. Evite fazer novas dívidas nestes canais enquanto reorganiza sua estrutura financeira.
A segurança de contratar o empréstimo com o Banco Bari
Uma dúvida comum de quem busca empréstimo para negativados é sobre a idoneidade das instituições, já que ofertas milagrosas podem esconder golpes. É fundamental escolher um parceiro sólido e transparente. O Banco Bari é referência no mercado de crédito estruturado e preza pela clareza em todas as etapas do contrato, desde a avaliação do imóvel até a liberação do dinheiro na conta.
A instituição possui ratings de segurança elevados e uma trajetória focada em transformar a relação dos brasileiros com o crédito, tratando o Empréstimo com Garantia de Imóvel como um degrau para a prosperidade, e não como um peso financeiro.
Se você possui um imóvel e quer limpar seu nome com as melhores condições do mercado, conheça o empréstimo com garantia de imóvel do Banco Bari. Faça uma simulação agora e descubra como retomar o protagonismo da sua vida financeira com o suporte de quem entende de crédito estruturado.
Perguntas Frequentes
Quem está negativado pode consolidar dívidas?
Sim, porque a análise do empréstimo com garantia de imóvel considera principalmente o valor do bem dado em garantia.
Qual a taxa do empréstimo com garantia de imóvel para negativados?
As taxas partem de 1,09% a.m. + IPCA, com prazo de pagamento de até 240 meses no Banco Bari.
Consolidar dívidas estando negativado limpa o nome automaticamente?
Não, o nome é limpo quando as dívidas antigas são efetivamente quitadas com o valor liberado no novo crédito.
Autônomo negativado consegue empréstimo com garantia de imóvel?
Sim, a comprovação de renda pode ser feita por extratos bancários ou declaração de Imposto de Renda, sem exigir carteira assinada.
Vale a pena consolidar uma dívida pequena estando negativado?
Sim, isso evita que os juros do rotativo ou do cheque especial continuem crescendo e ampliem a restrição no Serasa.
Não saia ainda!
Que tal simular seu empréstimo com garantia e descobrir as melhores taxas?
Simular agoraGanhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.