Leitura
Consolidação de dívidas: seu jeito de ser independente
Leitura
 Ugo Roveda, CIO do Bari
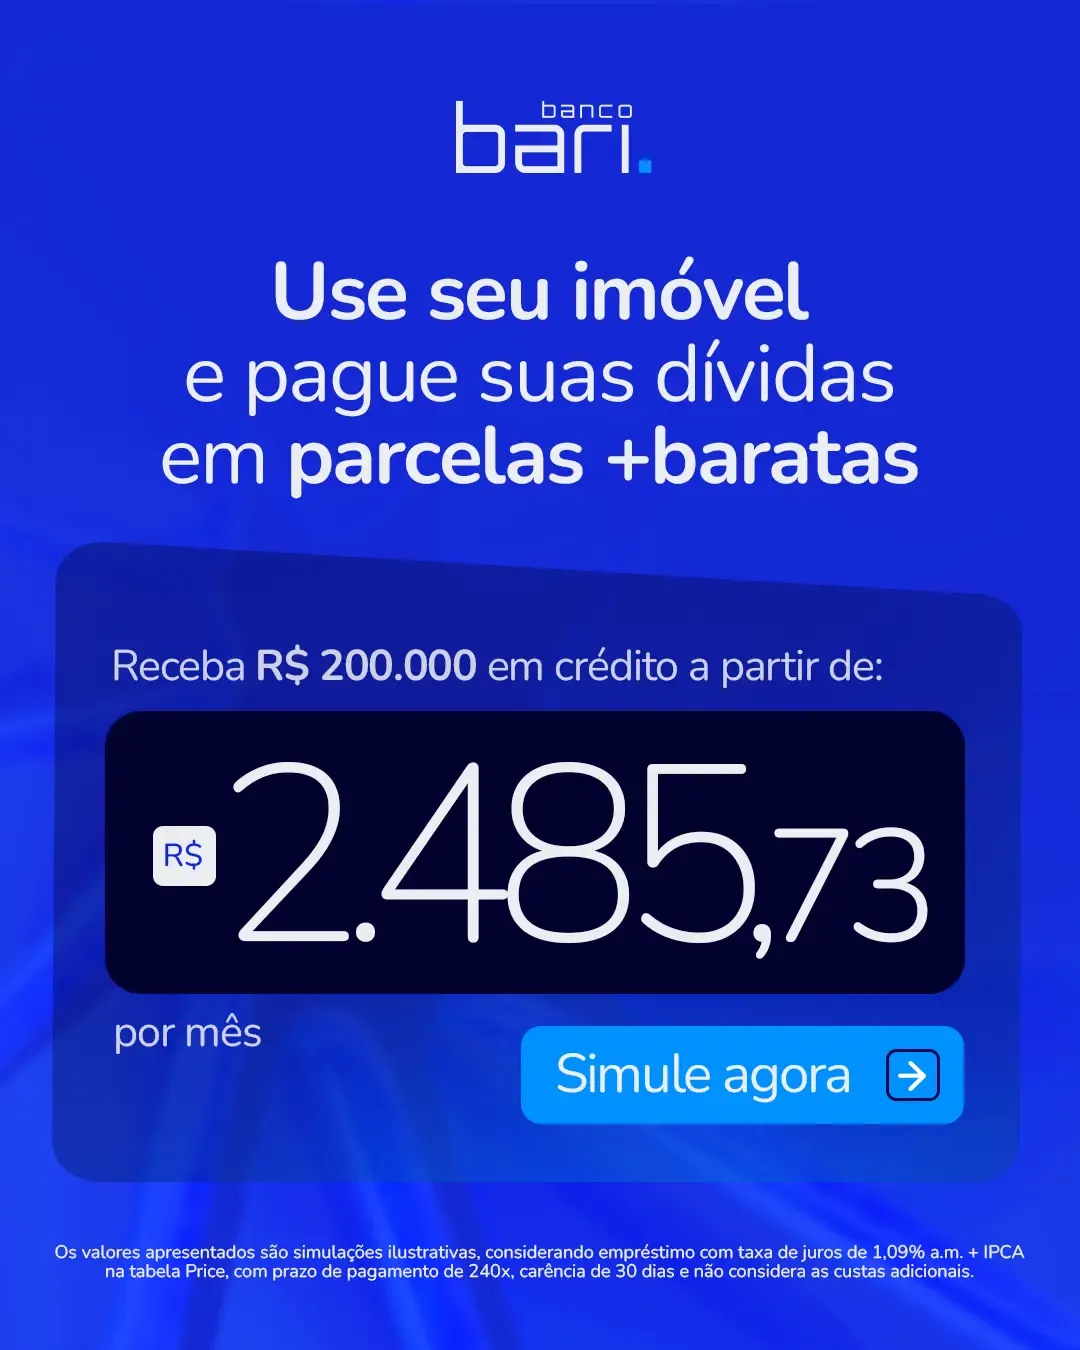
O Jeito de ser independente do Bari é uma campanha que incentiva a consolidação de várias dívidas caras, como as do cartão de crédito, em um único empréstimo com juros menores e uma parcela só. É considerada o primeiro passo prático para recuperar o controle do orçamento e caminhar para a independência financeira.
Ser independente financeiramente não começa com um grande investimento, começa organizando o que já pesa no orçamento. Para a maioria das famílias brasileiras, esse ponto de partida é a dívida do cartão de crédito, hoje a principal responsável pelo endividamento no país.
Segundo pesquisa da Confederação Nacional do Comércio (CNC) publicada pelo G1, 82% das famílias brasileiras tinham alguma dívida em julho de 2026, o maior nível da série histórica, e o cartão de crédito respondia por 85,3% desse endividamento. Consolidar essas dívidas em um crédito mais barato é o primeiro movimento concreto rumo à independência.
O cenário de endividamento brasileiro
Segundo Ugo Roveda, CIO do Bari, cerca de 70% dos clientes que buscam um novo empréstimo o fazem justamente para quitar débitos anteriores, um sinal claro de que consolidar é, para grande parte das famílias, o passo mais racional antes de qualquer outro objetivo financeiro.
O levantamento da CNC mostra que as famílias brasileiras têm, em média, 29,5% do orçamento mensal comprometido com dívidas, e o tempo médio para pagar essas dívidas em atraso ficou em 64,6 dias em julho de 2026. O cartão de crédito lidera como causa do endividamento, seguido por carnês (16,1%) e crédito pessoal (13%).
O motivo é o custo deste crédito. Historicamente, os juros do rotativo do cartão de crédito estão entre os mais altos do mercado brasileiro, segundo dados do Banco Central, podendo superar 400% ao ano quando a fatura não é paga integralmente. É esse tipo de dívida que mais rapidamente se transforma em uma bola de neve.
Rotativo do cartão x Home Equity: o tamanho da diferença
Modalidades de crédito com garantia, como o empréstimo com garantia de imóvel ou o consignado, oferecem prazos mais longos e juros muito menores do que o rotativo do cartão. Segundo Ugo Roveda, essas linhas substituem taxas que podem passar de 400% ao ano no rotativo por taxas mais próximas de 20% ao ano.
Modalidade | Faixa de juros aproximada | Prazo típico |
|---|---|---|
Rotativo do cartão de crédito | Pode superar 400% a.a. | 30 dias, renovado a cada fatura |
Empréstimo com garantia de imóvel | A partir de 1,09% a.m. + IPCA | Até 240 meses |
Crédito consignado | Próximo de 20% a.a., conforme perfil | Até 96 meses |
O alerta sobre repetir o ciclo do endividamento
Consolidar dívidas só funciona como ferramenta de conquista quando vem acompanhado de mudança de hábito. Ugo Roveda alerta que a falta de educação financeira mantém muitas famílias presas ao ciclo do endividamento, trocando dívidas caras por outras mais longas, sem resolver a origem do problema.
Isso significa que consolidar sem revisar o próprio orçamento pode apenas adiar a dificuldade. O passo seguinte à consolidação é entender para onde o dinheiro está indo, o que também ajuda a identificar novas fontes de receita financeira para reforçar o orçamento no médio prazo.
Como dar o primeiro passo para a independência?
Antes de contratar qualquer linha de crédito, vale mapear todas as dívidas em aberto: valor, taxa de juros e prazo de cada uma. Esse raio-x mostra quais dívidas mais pesam e quais devem ser priorizadas na consolidação.
Depois disso, o caminho mais comum é substituir as dívidas mais caras, como cartão e cheque especial, por uma linha com garantia e juros menores, seja com um imóvel, seja com o próprio salário. Isso reduz o valor da parcela mensal e libera espaço no orçamento para reconstruir a reserva de emergência.
Conheça o Jeito Bari de ser independente
Trocar juros de mais de 400% ao ano por uma linha de crédito com taxas muito mais baixas é o tipo de decisão que muda o rumo do orçamento nos próximos anos, não apenas no próximo boleto. É esse movimento que separa quem apenas administra dívidas de quem usa o crédito como ferramenta de conquista.
Simule agora o seu empréstimo para quitar dívidas com o Banco Bari e dê o primeiro passo do seu jeito de ser independente.
Perguntas frequentes sobre consolidação de dívidas
O que é consolidação de dívidas?
É reunir várias dívidas, geralmente com juros altos, em um único empréstimo com taxa menor e uma parcela só por mês.
Consolidar dívidas resolve o problema do endividamento?
Reduz o custo dos juros, mas só funciona de forma duradoura quando vem acompanhado de revisão do orçamento e dos hábitos de consumo.
Por que o rotativo do cartão é tão caro?
Porque é uma modalidade de crédito de curtíssimo prazo e alto risco para o banco, o que historicamente resulta em juros que podem superar 400% ao ano.
Vale a pena usar o imóvel como garantia para consolidar dívidas?
Pode valer, já que o empréstimo com garantia de imóvel costuma ter juros bem menores e prazos mais longos do que dívidas do cartão ou do cheque especial.
Consolidação de dívidas é a mesma coisa que renegociação?
Não. Renegociação é combinar novas condições para uma dívida já existente com o mesmo credor, enquanto a consolidação reúne dívidas de fontes diferentes em um novo empréstimo.
Não saia ainda!
Que tal simular seu empréstimo com garantia e descobrir as melhores taxas?
Simular agoraGanhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.