Leitura
Como fazer portabilidade de dívida entre bancos no Brasil
Quando vale a pena fazer?
Leitura
 Gustavo Caciatori, COO do Bari

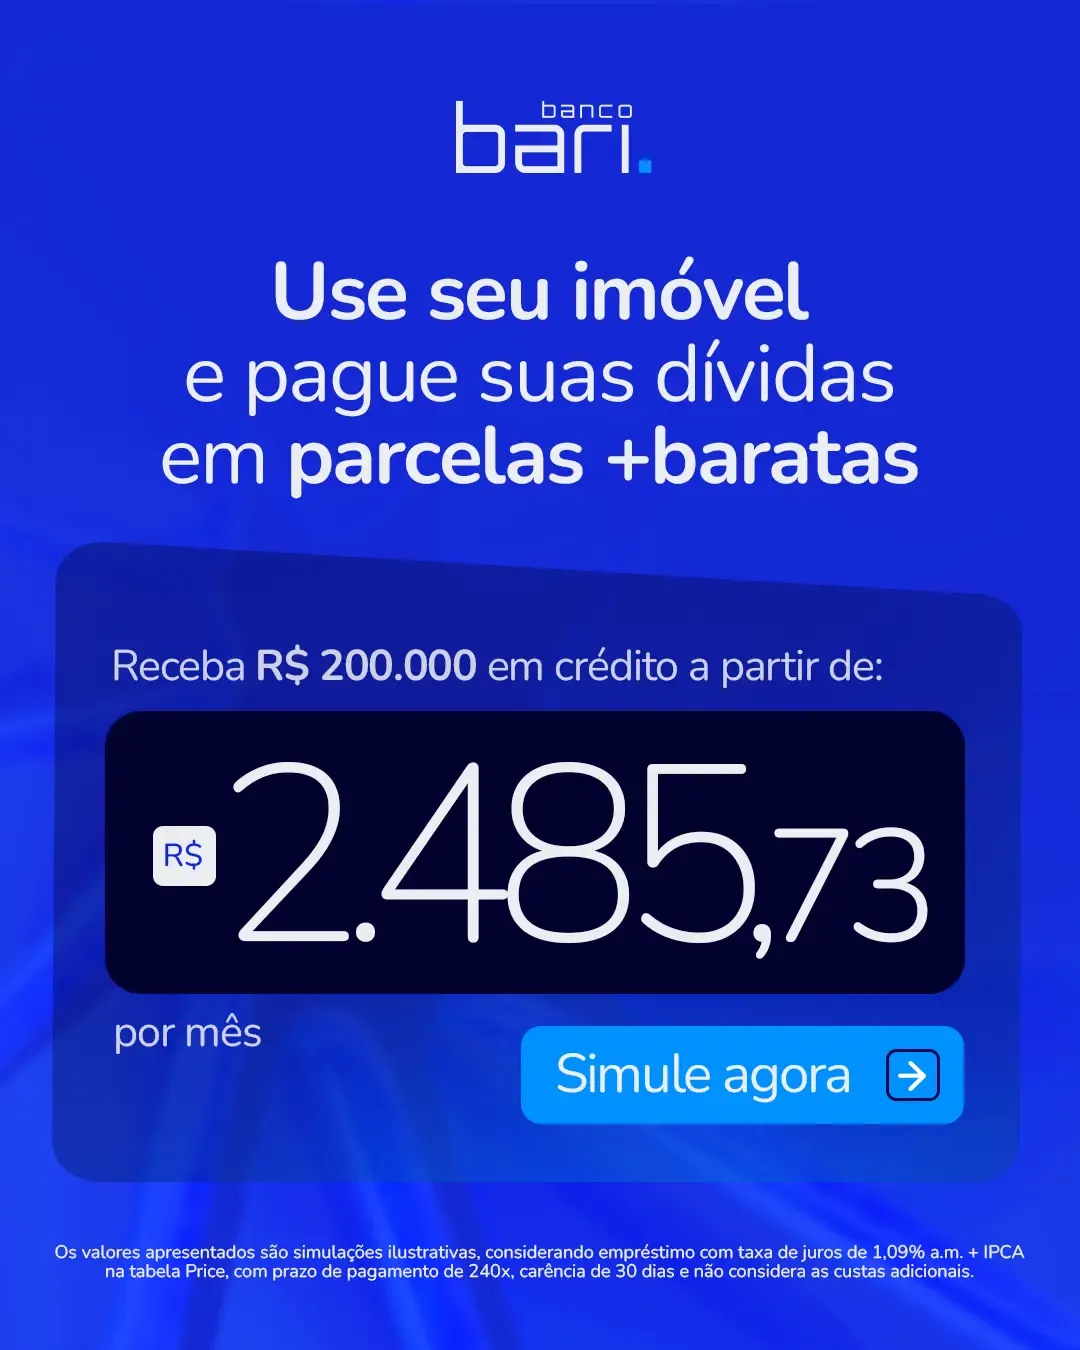
A portabilidade de dívida é o direito garantido pelo Banco Central pela Resolução CMN 4.292/2013 que permite transferir saldos devedores entre instituições para obter juros menores. É uma ótima opção para substituir dívidas caras por um empréstimo inteligente com taxas reduzidas e prazos longos.
O que é portabilidade de dívida e como funciona o processo?
A portabilidade de crédito é uma operação financeira que permite ao consumidor migrar seu saldo devedor de um banco para outro que ofereça condições mais vantajosas. De acordo com a Resolução nº 4.292 do Banco Central, essa transferência deve ser realizada sem custos para o cliente, visando estimular a concorrência e reduzir o endividamento. O processo acontece de forma digital: a nova instituição quita o débito com o banco original e assume o crédito sob novas taxas e prazos.
Para quem busca alívio no orçamento, entender o que é empréstimo com garantia é o primeiro passo para uma portabilidade estratégica. No Banco Bari, essa modalidade é utilizada para absorver dívidas de juros altos, como cheque especial ou cartão de crédito, consolidando-as em uma parcela única muito mais barata. Ao centralizar seus débitos, o cliente deixa de pagar múltiplas taxas abusivas e passa a contar com a transparência do crédito estruturado.
Como fazer portabilidade de dívida passo a passo
O primeiro passo para quem deseja saber como fazer portabilidade de dívida é solicitar o Documento Descritivo do Crédito (DDC) na instituição atual. Esse documento é obrigatório e contém informações essenciais: saldo devedor atualizado, taxa de juros nominal e efetiva, prazo remanescente e o valor das parcelas. Com esses dados em mãos, você pode realizar uma simulação de empréstimo e verificar a economia real que a troca proporcionará ao seu bolso.
Após a análise de crédito e aprovação da proposta, o Banco Bari envia uma requisição formal de portabilidade ao seu banco antigo através de um sistema interbancário seguro. A instituição de origem tem até cinco dias úteis para liberar a operação ou oferecer uma contraproposta melhor. Caso a portabilidade siga adiante, o contrato anterior é liquidado e o novo entra em vigor.
Por lei, a taxa e o CET do novo contrato devem ser iguais ou menores que os do contrato original.
Para quem possui diversos débitos, a renegociação de dívidas via portabilidade é a solução mais eficaz para retomar o equilíbrio financeiro.
Portabilidade de dívida ou consolidação de dívidas: qual a diferença
Portabilidade e consolidação de dívidas são ferramentas complementares, mas resolvem problemas diferentes. A tabela abaixo resume as principais diferenças:
Característica | Portabilidade de dívida | Consolidação de dívidas |
|---|---|---|
O que faz | migra um único contrato para outro banco | reúne várias dívidas em um só contrato |
Custo para o cliente | gratuita, por determinação legal | depende das taxas do novo empréstimo contratado |
Situação mais comum | um único débito caro, como financiamento ou empréstimo | vários débitos espalhados, como cartão e cheque especial |
Objetivo principal | reduzir os juros da mesma dívida | simplificar o pagamento em uma única parcela |
Como mostra o guia completo sobre consolidação de dívidas, quem tem boletos espalhados entre cartão, cheque especial e outros empréstimos costuma se beneficiar mais da consolidação. Já quem tem uma única dívida cara tende a ganhar mais com a portabilidade pura.
Muitas vezes as duas estratégias se combinam: o cliente consolida várias dívidas em um empréstimo com garantia de imóvel e, depois, faz a portabilidade desse contrato caso surja uma taxa ainda mais vantajosa no mercado.
Portabilidade do crédito imobiliário: a modalidade "com troco"
A portabilidade do crédito imobiliário é uma das modalidades mais vantajosas para quem busca o que o mercado chama de "portabilidade com troco". Imagine que você financiou um imóvel há alguns anos e ainda possui um saldo devedor considerável. Se o valor de mercado do seu bem valorizou, você pode migrar esse financiamento para o Banco Bari utilizando o modelo de empréstimo com garantia de imóvel.
Nesta operação, o Banco Bari quita o seu financiamento antigo na instituição de origem, com o interveniente quitante. Como o limite liberado no Home Equity pode atingir até 60% do valor de avaliação do bem, a diferença entre o saldo devedor quitado e o novo crédito é depositada diretamente na sua conta. Para entender melhor as possibilidades, veja o que é empréstimo com garantia e como ele viabiliza esse recurso extra.
Esse capital excedente, o famoso "troco", é livre de destinação e pode ser utilizado para qualquer finalidade, desde reformas estruturais até a composição de novos ativos financeiro. É a maneira mais eficiente de utilizar o seu patrimônio para gerar liquidez imediata com o menor custo financeiro possível.
Por que a procura por portabilidade está em alta?
Para Gustavo Caciatori, COO do Bari e especialista em empréstimo com garantia de imóvel, esse crescimento reflete uma mudança na forma como os brasileiros usam o patrimônio imobiliário:
"O imóvel deixa de ser apenas um patrimônio e passa a funcionar como uma ferramenta de planejamento financeiro. Cada vez mais consumidores utilizam o home equity para substituir dívidas de alto custo, reorganizar o orçamento ou financiar projetos de longo prazo com condições mais vantajosas. É uma decisão que busca reduzir o custo do crédito e criar espaço para novos investimentos", afirma.
Quais instituições financeiras oferecem portabilidade de dívida com melhores condições?
Embora todos os bancos comerciais ofereçam a opção de portabilidade, as condições variam conforme o apetite de risco e os produtos disponíveis. Grandes bancos tradicionais costumam focar em portabilidades de crédito consignado e imobiliário padrão. Já o Banco Bari se destaca como referência em Home Equity no Brasil, sendo a escolha ideal para quem possui imóvel próprio e quer trocar dívidas curtas e caras por uma linha de crédito com garantia de imóvel robusta e confiável.
A transparência é o nosso pilar fundamental. Ao escolher o Bari para sua portabilidade, você tem acesso a taxas personalizadas e um atendimento educativo que explica cada detalhe do Custo Efetivo Total (CET). Não prometemos dinheiro fácil, mas oferecemos segurança e autoridade técnica para que você faça a melhor escolha para o seu patrimônio. Atuamos como um parceiro na sua jornada de organização financeira, garantindo que a portabilidade seja o ponto de virada para sua saúde econômica.
Organize sua vida financeira hoje com o Banco Bari
A portabilidade de dívida é um direito seu e deve ser exercida sempre que houver uma oportunidade de reduzir custos. Se você sente que os juros atuais estão comprometendo sua qualidade de vida, o empréstimo com garantia de imóvel do Banco Bari é a solução mais inteligente do mercado. Transformamos o valor do seu imóvel em liquidez imediata para quitar pendências e planejar o futuro com a segurança de um dos maiores bancos especialistas do setor.
Perguntas Frequentes
Quais documentos são necessários para a portabilidade entre bancos?
São necessários os documentos pessoais, comprovante de residência e o Documento Descritivo do Crédito (DDC) emitido pelo banco atual.
A taxa de juros da portabilidade é sempre menor?
Por lei, a taxa de juros e o CET do novo contrato devem ser menores ou iguais aos do contrato original.
Posso fazer portabilidade de dívida estando negativado?
É mais difícil, mas possível se houver uma garantia real, como no empréstimo com garantia de imóvel do Banco Bari.
Portabilidade e consolidação de dívidas são a mesma coisa?
Não, a portabilidade troca o credor de uma única dívida, enquanto a consolidação reúne várias dívidas em um só contrato.
Quanto tempo demora para concluir a portabilidade de crédito?
O processo leva em média de 7 a 15 dias úteis, dependendo da agilidade na troca de informações entre os bancos.
Existe algum custo para transferir minha dívida para outro banco?
Não, a portabilidade de crédito é um direito gratuito do consumidor, sendo proibida a cobrança de tarifas para a transferência.
Ganhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.