Leitura
Empréstimo para aposentado com garantia de imóvel
Leitura
 Escrito por Equipe Bari
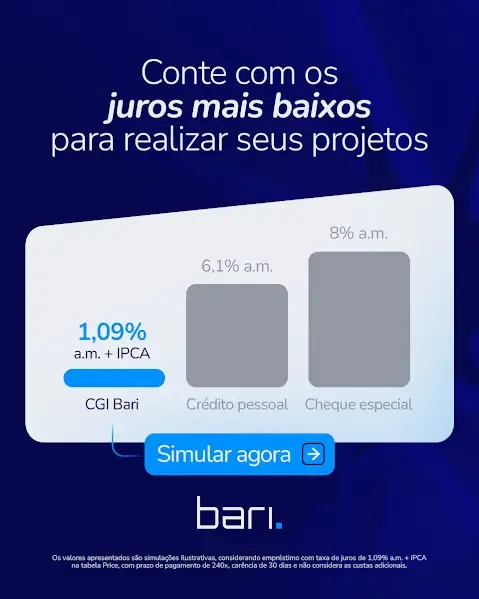
O empréstimo para aposentado com garantia de imóvel usa o próprio imóvel quitado como garantia, com taxas menores e prazos mais longos do que o consignado. A renda é comprovada pelo extrato do benefício, holerite ou declaração de Imposto de Renda, sem necessidade de vender o patrimônio.
Quem já é aposentado e tem um imóvel quitado pode usar esse patrimônio para conseguir crédito com taxas de juros bem menores do que as de um empréstimo pessoal ou de um cartão de crédito. Esse é o princípio do empréstimo com garantia de imóvel: o próprio bem vira a segurança que o banco precisa para oferecer condições melhores.
Para quem construiu a casa própria ao longo de décadas de trabalho, como é o caso de boa parte do público na faixa dos 55 aos 65 anos, essa alternativa costuma ser mais vantajosa do que vender o imóvel ou recorrer a dívidas mais caras. A seguir, explicamos como funciona, quem pode contratar e o que observar antes de decidir.
O que é o empréstimo com garantia de imóvel para aposentados
O empréstimo com garantia de imóvel é uma linha de crédito em que a pessoa oferece um imóvel próprio, quitado ou com baixo saldo devedor, como garantia da operação. Em troca, o banco libera um valor em dinheiro com taxas de juros mais baixas e prazos mais longos do que em modalidades sem garantia.
Para o aposentado, essa característica é especialmente relevante: depois de décadas pagando um financiamento ou juntando dinheiro para quitar a casa própria, o imóvel costuma ser o maior patrimônio construído na vida. Usá-lo como garantia não significa abrir mão dele: o cliente continua morando e usando o bem normalmente enquanto paga as parcelas.
Para entender a diferença entre empréstimo com garantia de imóvel e outras linhas de crédito, vale conferir também o conceito de home equity, termo usado no mercado para esse mesmo tipo de operação.
Como aposentados comprovam renda para contratar
Não existe impedimento para que um aposentado contrate o empréstimo com garantia de imóvel: o que muda, na prática, é a forma de comprovar a renda. Em vez do holerite de um contracheque tradicional, o banco costuma aceitar o extrato de pagamento do benefício, o holerite da aposentadoria ou a declaração de Imposto de Renda com recibo de entrega.
Esses documentos, somados à documentação do imóvel dado em garantia, formam a base da análise de crédito. Quanto mais organizada estiver essa etapa, mais rápido costuma ser o processo. Veja a lista completa de documentos para contratar o empréstimo com garantia de imóvel antes de dar entrada no pedido.
Vale reforçar: assim como qualquer operação de crédito, a análise também considera o valor do imóvel, a existência de pendências cadastrais e a capacidade de pagamento da parcela dentro do orçamento mensal.
Empréstimo com garantia de imóvel x consignado: qual escolher na aposentadoria
Essa é uma dúvida comum entre quem já é aposentado: vale mais a pena usar o imóvel como garantia ou descontar a parcela direto do benefício, pelo empréstimo para aposentado via crédito consignado? A resposta depende do valor que a pessoa precisa e do que pretende fazer com o dinheiro.
Característica | Empréstimo com garantia de imóvel | Crédito consignado |
Garantia | O próprio imóvel | Desconto direto no benefício |
Valor liberado | Tende a ser maior, conforme o valor do imóvel | Limitado pela margem consignável do benefício |
Prazo | Mais longo | Limitado por regras do consignado |
Taxa de juros | Tende a ser menor, por ter garantia real | Baixa, mas geralmente acima da garantia de imóvel |
Uso do imóvel | Continua sendo usado normalmente pelo cliente | Não envolve o imóvel |
Para valores mais altos, como reformar a casa, investir em um novo negócio ou ajudar a família, o empréstimo com garantia de imóvel costuma abrir mais espaço no orçamento. Já para valores menores e prazos curtos, o consignado pode ser suficiente.
Vantagens do empréstimo com garantia de imóvel na aposentadoria
- Taxas menores: por ter um imóvel como garantia, o risco para o banco é menor, e isso se reflete em juros mais baixos do que em linhas sem garantia.
- Prazos mais longos: parcelas distribuídas por mais tempo cabem melhor no orçamento de quem vive da renda fixa da aposentadoria.
- Valor mais alto: operações de valor elevado, como reformar a casa ou investir em um novo negócio na aposentadoria, ficam mais viáveis.
- O imóvel continua sendo seu: o cliente mantém a posse e o uso do bem normalmente durante todo o contrato.
- Planejamento financeiro: é possível usar o crédito para quitar dívidas mais caras e reorganizar o orçamento mensal.
Essa lógica também explica por que operações de amortização mais longa costumam ser mais confortáveis para quem já está na aposentadoria ou perto dela.
Cuidados e segurança antes de contratar
Mexer no patrimônio construído ao longo de uma vida de trabalho costuma gerar insegurança, e isso é natural. Antes de assinar o contrato, vale confirmar alguns pontos: se a instituição é regulada pelo Banco Central, se existe seguro vinculado ao imóvel e se as condições de prazo, taxa e parcela estão claras desde a simulação.
O imóvel só pode ser usado para quitar a dívida em caso de não pagamento persistente, conforme previsto em contrato e na legislação. Por isso, simular a operação com antecedência e verificar se a parcela cabe no orçamento mensal é a melhor forma de evitar imprevistos.
Como simular e contratar
Antes de decidir, o ideal é simular o valor da parcela, o prazo e a taxa com base no seu imóvel e na sua renda. Dessa forma, dá para comparar com calma e tomar uma decisão consciente, sem pressa.
Se você é aposentado e quer transformar o imóvel quitado em uma solução de crédito inteligente, simule agora o seu empréstimo com garantia de imóvel no Banco Bari e converse com um especialista para esclarecer todas as suas dúvidas.
Perguntas frequentes
Aposentado pode fazer empréstimo com garantia de imóvel?
Sim, não há impedimento pela aposentadoria. O banco avalia a renda do benefício e o imóvel oferecido em garantia.
Existe idade máxima para contratar empréstimo com garantia de imóvel?
Existe um limite de idade para a contratação, que não é um número fixo isolado, mas sim o resultado da soma da idade do proponente com o prazo total da operação, que juntas não podem ultrapassar 80 anos e 6 meses.
Isso significa que o tempo máximo do contrato varia de forma combinada com a idade de quem solicita o empréstimo. Confira alguns exemplos práticos:
- Um cliente de 60 anos tem a possibilidade de contratar um prazo de até aproximadamente 20 anos (240 meses);
- Um cliente de 70 anos poderá estender o prazo do contrato por até cerca de 10 anos (120 meses).
Como o aposentado comprova renda para esse tipo de empréstimo?
Geralmente com o extrato de pagamento do benefício, holerite da aposentadoria ou declaração de Imposto de Renda.
Qual a diferença entre empréstimo com garantia de imóvel e consignado para aposentados?
No consignado, a parcela é descontada direto do benefício. No empréstimo com garantia de imóvel, o imóvel é a garantia e o prazo costuma ser mais longo.
O que acontece com o imóvel se o aposentado não pagar o empréstimo?
O imóvel só pode ser usado para quitar a dívida em caso de não pagamento persistente, conforme contrato e legislação vigente.
Não saia ainda!
Que tal simular seu empréstimo com garantia e descobrir as melhores taxas?
Simular agoraGanhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.