Leitura
Securitizadora: o que é e como funciona
Saiba como funciona a securitização de créditos e os diferenciais da Bari Securitizadora no mercado
Leitura
 Ana Carolina Marcondes, Diretora de Operações da Bari Securitizadora


Securitizadora é uma empresa não financeira autorizada pela CVM ( Comissão de Valores Mobiliários) a comprar créditos imobiliários ou de agronegócios e transformá-los em títulos negociáveis, como CRI e CRA, permitindo que empresas captem recursos no mercado de capitais como alternativa ao banco.
Uma securitizadora é uma companhia de natureza não financeira, regulada pela Comissão de Valores Mobiliários (CVM), cuja atividade principal é comprar créditos (como recebíveis imobiliários) e transformá-los em títulos negociáveis no mercado de capitais, como os Certificados de Recebíveis Imobiliários (CRI). Na prática, ela funciona como uma ponte entre empresas que precisam de liquidez e investidores que buscam rentabilidade em renda fixa.
Se uma construtora, uma incorporadora ou uma loteadora precisa antecipar recursos que só receberia daqui a 10 ou 20 anos, ela pode vender essa carteira de créditos a uma securitizadora, em vez de recorrer exclusivamente a um banco. Neste conteúdo, você vai entender como funciona essa engrenagem, quem são os agentes envolvidos e o que diferencia a atuação da Bari Securitizadora nesse mercado.
O que é uma securitizadora?
Securitizadoras são companhias que adquirem créditos de terceiros (o chamado originador) e os utilizam como lastro para emitir títulos e valores mobiliários. Os mais comuns são os Certificados de Recebíveis Imobiliários (CRI), os Certificados de Recebíveis do Agronegócio (CRA) e as debêntures.
Diferente de um banco, a securitizadora não empresta o próprio dinheiro. Ela compra o direito de receber um crédito já existente e o transforma em papel, permitindo que o originador antecipe os recebimentos e que investidores comprem esse papel como um investimento de renda fixa.
Esse mecanismo é regulado pela Resolução CVM nº 60, que estabelece as regras para o registro e a atuação das companhias securitizadoras no Brasil. É esse arcabouço regulatório que dá segurança jurídica ao processo inteiro.
O que é securitização imobiliária?
Securitização imobiliária é uma operação na qual créditos imobiliários são vinculados à emissão de títulos de crédito, mediante o Termo de Securitização de Créditos.
Alguns exemplos de créditos imobiliários aceitos como lastro de CRI pelo CVM, são os créditos originados em contratos de compra e venda de imóvel, locação (típica ou built-to-suit), debênture ou Cédula de Crédito bancária, cuja destinação dos recursos seja imobiliária, e um contrato de empréstimo com garantia de imóvel.
Ou seja, uma securitização converte créditos imobiliários em valores mobiliários que poderão ser negociados entre investidores, por meio de títulos de renda fixa lastreados nessas operações.
Quem são os agentes que participam do processo de securitização?
Uma securitização envolve vários atores que farão parte do processo, mas vamos destacar três dos principais: o originador, a securitizadora e o investidor.
O originador é o titular e proprietário dos créditos imobiliários, quem firmou contrato imobiliário com terceiros e originou, portanto, os recebíveis imobiliários que serão vendidos para a securitizadora que os utilizará como lastro dos CRIs.
Como já explicamos anteriormente, a securitizadora é a companhia que fará a securitização e a emissão dos CRIs a partir do lastro imobiliário.
E por último, temos o investidor que irá aplicar os seus recursos nos títulos emitidos pela securitizadora, os CRIs, e receberá a remuneração prevista pelo papel.
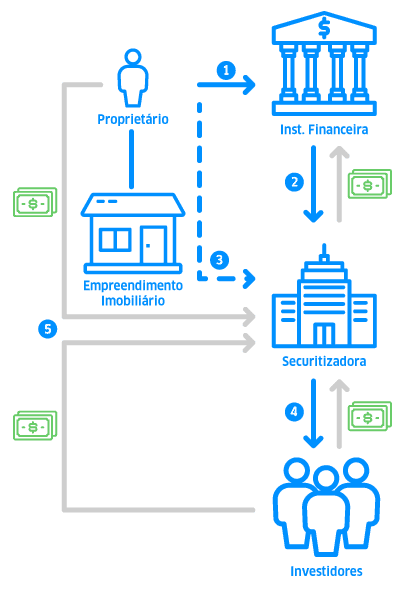
Vale reforçar a diferença entre os dois papéis: a securitizadora é a empresa que estrutura e emite o título, enquanto o CRI é o produto de investimento que chega até o investidor final.
Por que empresas recorrem a uma securitizadora em vez de um banco?
Para uma empresa que precisa de capital, o caminho mais tradicional é o empréstimo bancário. Mas a securitização abre uma via alternativa: captar recursos diretamente no mercado de capitais, negociando com investidores por meio de títulos como o CRI.
Esse mercado tem crescido de forma consistente no Brasil. Em 2025, o volume de emissões de dívida corporativa na B3 (que reúne debêntures, CRI, CRA e notas comerciais) somou R$ 647,5 bilhões, alta de 6,5% em relação a 2024, o maior volume da série histórica, segundo dados divulgados pela B3 no Bora Investir.
Esses números mostram que, apesar das oscilações ano a ano, o mercado de capitais se consolidou como um canal relevante de financiamento para empresas dos setores imobiliário, do agronegócio e corporativo em geral, ao lado do crédito bancário tradicional.
Para o originador do crédito, a vantagem costuma estar no prazo e no custo da captação. Em vez de esperar anos para receber parcelas de um financiamento, a empresa antecipa esse caixa e pode usá-lo para concluir uma obra, comprar um novo terreno ou reforçar o capital de giro do negócio.
Como avaliar se uma securitizadora é confiável?
Como o CRI não conta com a proteção do Fundo Garantidor de Crédito FGC, como o CDB e LCI, a solidez da securitizadora que estrutura a operação passa a ser um dos principais fatores de segurança para quem está do lado do investimento ou do lado do originador do crédito. Alguns pontos ajudam nessa avaliação:
- Histórico no regulador: verificar se a securitizadora possui registros de sanção ou processos administrativos na CVM;
- Tempo de atuação e volume emitido: empresas com mais anos de mercado e histórico de emissões tendem a ter processos mais maduros;
- Transparência das informações: disponibilização de relatórios de emissão, informes mensais e dados institucionais em canais oficiais;
- Qualidade da análise jurídica prévia: o quanto a securitizadora audita o lastro do crédito antes de estruturar o título.
Os diferenciais da Bari Securitizadora
A Bari Securitizadora, que integra o Conglomerado Financeiro Bari, atua desde 2013 no segmento de securitização imobiliária, com mais de 230 CRIs emitidos junto a construtoras, loteadoras, incorporadoras e outras empresas do setor.
Para Ana Carolina Marcondes de Castro, Diretora de Operações da Bari Securitizadora, um dos diferenciais da casa está na origem jurídica da própria gestão: "sou advogada, o que me dá uma visão de negócio diferente da que costuma existir em securitizadoras tocadas por diretores comerciais ou financeiros."
Essa formação jurídica se reflete no processo de estruturação das operações. Segundo a executiva, a Bari Securitizadora realiza uma análise jurídica prévia e completa de cada operação, o que assegura que o negócio atenda às normas do setor antes de qualquer captação.
O resultado prático desse cuidado é um histórico sem registros de sanção regulatória: "a Bari Securitizadora não possui nenhuma sanção do regulador em 13 anos de mercado, o que considero um diferencial significativo", afirma Ana Carolina.
A Bari Securitizadora mantém um site institucional próprio, onde disponibiliza informações sobre suas emissões de CRI, dados institucionais e esclarecimentos ao mercado sobre o produto. É por esse canal que investidores e parceiros acompanham o histórico de operações da companhia.
Negociando com construtoras, loteadoras, incorporadoras e outras empresas do ramo imobiliário, a Bari Securitizadora se posiciona como uma alternativa de captação via mercado de capitais para quem busca antecipar recebíveis com um processo estruturado e acompanhado de perto do início ao fim.
Atendimento humanizado como diferencial de retenção
Além da segurança jurídica, o segundo pilar destacado pela diretora é o modelo de atendimento. Segundo Ana Carolina, o time enxuto e a segregação clara entre as áreas jurídica e financeira tornam o relacionamento com o cliente mais fluido e acessível.
Em operações que podem durar entre 10 e 20 anos, como costuma ocorrer na securitização imobiliária, isso significa que o cliente segue em contato com as mesmas pessoas do início ao fim da operação. Para a executiva, esse ponto evita que o cliente "se perca no atendimento", algo mais comum em estruturas maiores e com mais camadas organizacionais.
"O atendimento é cem por cento humanizado, feito olho no olho", resume Ana Carolina. Na visão da diretora, esse cuidado no pós-emissão é o que sustenta a retenção de clientes e a realização de novas operações ao longo do tempo.
Quer diversificar sua carteira com opções de renda fixa e conhecer as alternativas de investimento do Banco Bari? Confira as opções de investimento em renda fixa do Banco Bari e veja como fazer seu dinheiro trabalhar por você.
Perguntas frequentes
Securitizadora é a mesma coisa que banco?
Não. A securitizadora é uma empresa não financeira que compra créditos e emite títulos, enquanto o banco empresta recursos próprios ou de terceiros captados via depósitos.
Quem regula as securitizadoras no Brasil?
A Comissão de Valores Mobiliários (CVM) regula o registro e a atuação das companhias securitizadoras, conforme a Resolução CVM nº 60.
CRI é garantido pelo FGC?
Não. Diferente de CDB e LCI, o CRI não conta com a cobertura do Fundo Garantidor de Crédito, por isso a análise da securitizadora emissora é essencial.
Há quanto tempo a Bari Securitizadora atua no mercado?
A Bari Securitizadora atua desde 2013 no segmento de securitização imobiliária, com mais de 230 CRIs emitidos até o momento.
Ganhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.