Leitura
Você já ouviu falar de endividamento saudável?
Entenda como usar o empréstimo com garantia de imóvel a seu favor.
Leitura
 Gustavo Caciatori, COO do Bari


Endividamento saudável é a dívida assumida com planejamento, que se converte em ganho patrimonial ou financeiro. Em 2026, a busca por empréstimos para quitar dívidas no Bari cresceu 106% frente a 2025, e o Home Equity já responde por R$ 34,1 bi em carteira no Brasil (Abecip).
Muita gente enxerga o endividamento como algo ruim, mas o conceito de endividamento saudável mostra que dívida planejada pode ser ferramenta de conquista, não um problema. Em 2026, esse tema ganhou ainda mais relevância: dados internos do Banco Bari mostram que os registros de clientes buscando crédito para quitar dívidas mais que dobraram frente a 2025, saltando para 70% de participação entre todas as finalidades de crédito solicitadas na plataforma.
Neste artigo, você vai entender o que é endividamento saudável, como calcular o nível de comprometimento das suas finanças (pessoa física ou empresa) e por que cada vez mais brasileiros estão usando o empréstimo para quitar dívidas com garantia de imóvel como forma de reorganizar a vida financeira.
É possível endividar-se e ter saúde financeira ao mesmo tempo?
Sim. Endividamento saudável é uma dívida criada com planejamento, que não sobrecarrega as finanças e, no médio prazo, se converte em lucro, patrimônio ou bem-estar.
Pequenos, médios e grandes empresários usam formas inteligentes de crédito para conseguir capital de giro. Pessoas físicas fazem o mesmo ao trocar dívidas caras (cartão de crédito, cheque especial, empréstimo pessoal) por uma única parcela com juros menores.
Por que a busca por empréstimo para quitar dívidas cresceu tanto em 2026?
O cenário de endividamento das famílias brasileiras ajuda a explicar esse movimento. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio (CNC), o percentual de famílias endividadas fechou dezembro de 2025 em 78,9%, o maior nível da série histórica para o mês. Do total, 29,4% das famílias tinham contas em atraso, e 10,9% afirmaram não ter condições de pagar essas contas no mês seguinte.
Esse contexto aparece diretamente nos dados internos do Banco Bari. Levantamento da equipe de dados do banco mostra que, entre janeiro e agosto, o número de clientes que buscaram crédito com a finalidade declarada de quitar dívidas saltou de 21.380 registros em 2025 para 44.011 em 2026, um crescimento de 106%. Enquanto o volume total de solicitações de crédito da plataforma cresceu 38% no mesmo período, a procura específica para quitação de dívidas mais que dobrou, o que elevou a fatia dessa finalidade de 26% para quase 48% de tudo que é buscado no Bari.
Gustavo Caciatori, COO e especialista em empréstimo com garantia de imóvel do Banco Bari, explica essa mudança de comportamento:
"Em dezembro de 2025, o índice de endividamento das famílias brasileiras chegou a 78,9%. Cerca de 29,4% das famílias possuem contas em atraso e sabe-se que ao menos 10,9% não terão condições de pagar (dados do Serasa). Se olharmos para as gerações, os millennials (29 a 43 anos em 2024) e a geração X (44 a 63 anos) são as faixas etárias que estão no auge da vida profissional e apresentam os níveis mais elevados de endividamento. A partir deste cenário, a solução para o equilíbrio das contas e a quitação de dívidas, principalmente para o público acima dos 35 anos que já possui alguma garantia própria, é recorrer a produtos com garantia, como o empréstimo com garantia de imóvel, como forma de reorganizar sua vida financeira."
Home Equity: de último recurso a uso inteligente do patrimônio
Caciatori, descreve uma mudança cultural por trás desses números:
"A ideia de último recurso sempre esteve muito atrelada a questões culturais e judiciais, uma vez que o conceito de imóvel de família era bastante difundido e, muitas vezes, ratificado pelo judiciário. Com maior educação financeira da população e celeridade nas execuções, hoje já estamos vivenciando a segunda fase desse movimento, com a visão de uso inteligente do patrimônio substituindo a ideia de último recurso. Se antes o brasileiro tinha medo de utilizar sua casa própria como garantia, hoje ele entende o imóvel como um ativo de liquidez, e mesmo que as duas opções sejam bastante vantajosas, já é maior o número de clientes que procuram este produto para investimentos do que para troca de dívidas mais caras."
Os números de mercado confirmam essa leitura. As concessões de Home Equity no Brasil somaram R$ 6,67 bilhões no primeiro semestre de 2026, alta de 30,9% frente ao mesmo período de 2025, segundo a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).
Um jeito inteligente de tomar crédito
Utilizar os recursos do empréstimo com garantia de imóvel para algo que trará vantagem financeira ou de bem-estar é a base do endividamento saudável. Tomar crédito para expandir a empresa, comprar equipamentos ou aumentar o quadro de colaboradores é um exemplo clássico.
Nem sempre o objetivo gera lucro direto. Reformar a casa ou consolidar dívidas de juros altos em uma única parcela mais barata também são formas saudáveis de endividamento, desde que exista planejamento.
Dica para empresários
Uma dica valiosa para o empresário: não se torne dependente de capital de terceiros. Saber a hora certa de tomar um investimento, empréstimo ou financiamento é fundamental para o crescimento saudável de qualquer negócio.
Usar capital de terceiros para consolidar dívidas de outras naturezas, mantendo um único credor e pagando menos juros, é um exemplo de uso inteligente de crédito. Avalie sempre as opções disponíveis, planeje e negocie antes de contratar.
Como controlar o endividamento da minha empresa (ou da minha família)?
O primeiro passo é listar todos os credores: valores mensais, prazos de pagamento e saldo devedor. Depois, identifique as dívidas com maiores taxas de juros ou que mais pesam no orçamento e avalie trocá-las por uma dívida única, com taxa menor e prazo mais longo.
Leia também: quais dívidas pagar primeiro, veja as prioridades.
Fórmulas: Índice de Endividamento Geral (EG) e Composição do Endividamento (CE)
Dois cálculos ajudam a identificar o nível de endividamento de uma empresa: o Índice de Endividamento Geral (EG) e a Composição do Endividamento (CE).
Para calcular o EG, separe os ativos e os passivos (curto e longo prazo). Os passivos são os empréstimos que a empresa possui. Divida o total de passivos pelo total de ativos e multiplique por 100.
Exemplo: ativos de R$ 100.000,00 e passivos de R$ 65.000,00 resultam em EG = (65.000 / 100.000) x 100 = 65%.
Um EG alto não é necessariamente ruim: é preciso avaliar a capacidade de pagamento e comparar com concorrentes do mesmo setor.
Já a Composição do Endividamento mostra como a dívida está distribuída entre curto e longo prazo. Se, dos R$ 65 mil de passivos, R$ 15 mil são de curto prazo e R$ 50 mil de longo prazo, o cálculo é:
CE = [15.000 / (50.000 + 15.000)] x 100 = 23,07%.
Ou seja, 23,07% das dívidas são de curto prazo e 76,93% são de longo prazo. Quanto menor o resultado, maior o prazo médio para quitar as dívidas, o que costuma ser mais saudável para o fluxo de caixa.
Como usar o empréstimo com garantia de imóvel para quitar dívidas
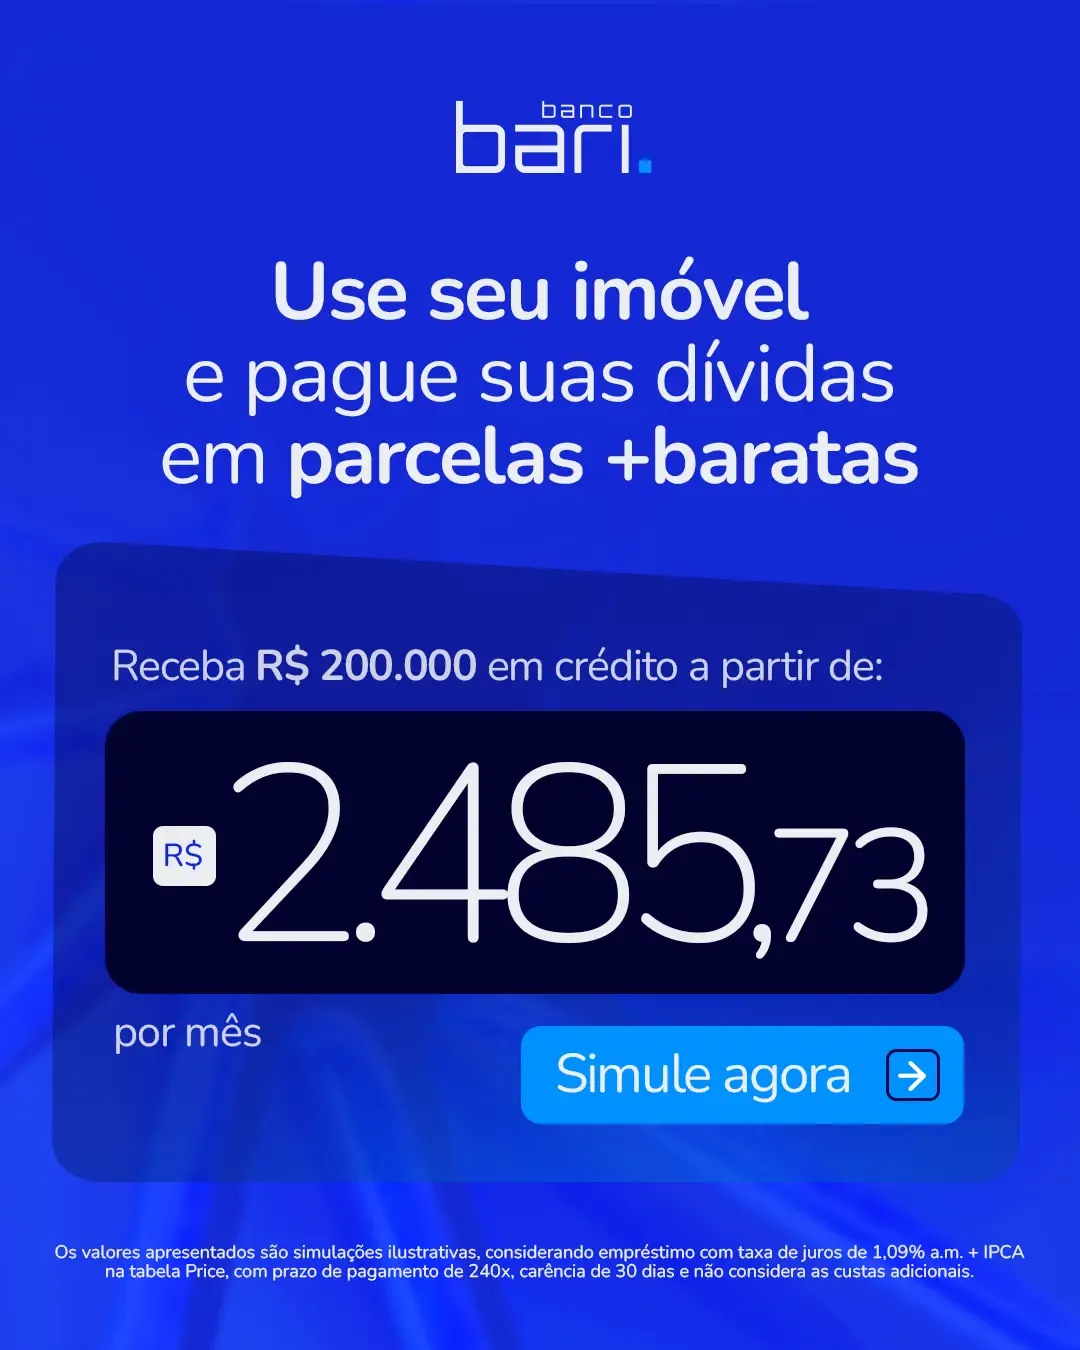
Quem já tem um imóvel próprio, quitado ou financiado, pode usá-lo como garantia para trocar dívidas caras por uma única parcela mais barata. No Banco Bari, essa modalidade permite conseguir até 60% do valor do imóvel, com taxas a partir de 1,09% a.m. mais IPCA e até 20 anos para pagar.
Todo o processo é on-line: simulação, análise de crédito, avaliação do imóvel, assinatura do contrato e liberação do valor na conta, com até 75% do dinheiro disponível em 6 dias úteis após a assinatura.
Conheça as condições completas e simule seu empréstimo para quitar dívidas com o Banco Bari.
Perguntas frequentes
O que é endividamento saudável?
É a dívida assumida com planejamento, dentro da capacidade de pagamento, que gera retorno financeiro ou patrimonial no médio prazo.
Home Equity serve só para quitar dívidas?
Não. Cada vez mais clientes usam o empréstimo com garantia de imóvel para investir, além de quitar dívidas caras, segundo especialistas do setor.
Como calcular o Índice de Endividamento Geral (EG) da minha empresa?
Divida o total de passivos (curto e longo prazo) pelo total de ativos e multiplique por 100.
Vale a pena usar o imóvel como garantia para quitar dívidas?
Pode valer, principalmente para dívidas com juros altos, como cartão e cheque especial, desde que o novo crédito caiba no orçamento mensal.
Ganhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.