Leitura
Empréstimo com garantia de imóvel para investir
Veja como avaliar com segurança.
Leitura
 Giuseppe Moro Barra
O empréstimo com garantia de imóvel pode fazer sentido para investir quando a taxa de juros do crédito for menor que o retorno líquido esperado do investimento, de forma consistente. Caso contrário, o risco supera o potencial ganho.
O empréstimo com garantia de imóvel pode fazer sentido para investir quando a taxa de juros do crédito for menor que o retorno líquido esperado do investimento, de forma consistente. Caso contrário, o risco supera o potencial ganho.
Usar o empréstimo com garantia de imóvel para investir é uma dúvida cada vez mais comum entre quem tem um patrimônio parado e quer fazer esse dinheiro trabalhar. A resposta não é um simples sim ou não: depende do custo do crédito, do retorno esperado do investimento e do seu nível de conforto com o risco.
Antes de qualquer decisão, vale entender como o produto funciona. Ele usa um imóvel quitado ou com baixo saldo devedor como garantia, o que permite acessar valores maiores e prazos mais longos do que em um empréstimo pessoal comum, com taxas de juros geralmente menores.
O que é o empréstimo com garantia de imóvel na prática
O empréstimo com garantia de imóvel é uma linha de crédito em que a pessoa oferece um bem imóvel, próprio ou de terceiros autorizados, como garantia real da operação. Em troca, o banco costuma oferecer prazos mais longos e taxas mais competitivas.
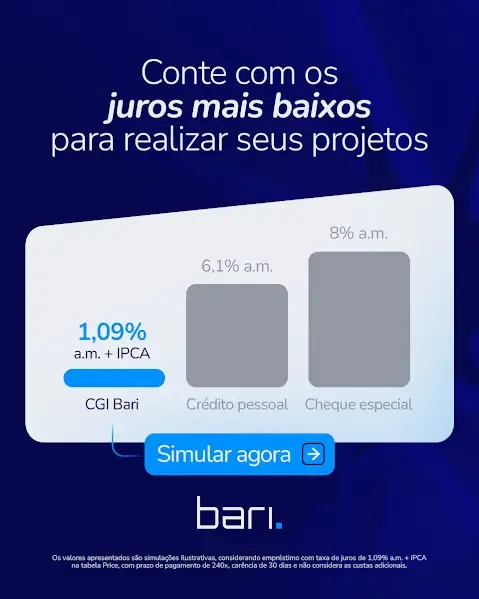
As linhas de crédito com garantia real apresentam, em média, taxas de juros significativamente menores do que as modalidades sem garantia, como o crédito pessoal tradicional. Essa diferença é o principal motivo pelo qual o produto chama atenção de quem pensa em investir com o dinheiro liberado.
Isso não significa, porém, que todo uso para investimento seja uma boa ideia. O ponto central é comparar, com números reais, o custo total do crédito com o retorno líquido e real do investimento escolhido.
Quando faz sentido usar o empréstimo com garantia de imóvel para investir
Existem situações em que essa estratégia pode ser interessante, principalmente quando há previsibilidade de fluxo de caixa e um objetivo de investimento bem definido. Alguns cenários em que a conta tende a fechar:
- Quando a taxa de juros do empréstimo é claramente inferior ao retorno histórico e esperado do investimento, com margem de segurança;
- Quando o investimento tem liquidez compatível com o prazo do empréstimo, evitando a necessidade de resgatar na pior hora;
- Quando a pessoa já possui uma reserva de emergência separada e não depende exclusivamente do investimento para pagar as parcelas;
- Quando o objetivo é diversificar aplicações de renda fixa com prazos e indexadores diferentes, sem concentrar tudo em um único ativo.
Para visualizar melhor essa comparação, veja um exemplo ilustrativo de como analisar a diferença entre custo do crédito e retorno do investimento:
Cenário | Taxa do empréstimo (ano) | Retorno esperado do investimento (ano) | Resultado da estratégia |
|---|---|---|---|
Favorável | 14% | 18% a 20% | margem positiva, mas ainda assim arriscada |
Neutro | 15% | 15% a 16% | margem muito apertada, pouco espaço para erro |
Desfavorável | 16% | 10% a 12% | estratégia tende a gerar prejuízo |
Os números acima são ilustrativos e não representam uma oferta específica. Eles servem apenas para mostrar que a decisão depende de uma conta simples: o retorno líquido do investimento precisa superar com folga o custo total do crédito.
Quem já pesquisa sobre o tema também costuma se perguntar se vale mais a pena amortizar o saldo devedor ou investir o dinheiro disponível. Essa é uma reflexão complementar e igualmente importante antes de contratar qualquer linha de crédito com esse objetivo.
Em períodos de incerteza (como momentos eleitorais), os mercados ficam mais sensíveis às expectativas sobre política fiscal, inflação e juros. O planejamento financeiro e uma carteira bem diversificada permitem ao investidor atravessar períodos de maior volatilidade com mais tranquilidade, mantendo o foco nos seus objetivos de longo prazo sem reagir por impulso ao noticiário diário.
Giuseppe Moro Barra - Head de Investimentos do Bari e Especialista Financeiro
O imóvel dado em garantia é, muitas vezes, o patrimônio mais importante da família. Por isso, qualquer estratégia que o envolva precisa ser pensada com calma, e não apenas pela expectativa de ganho.
Como avaliar a decisão com mais segurança
Para quem, como a empreendedora que lida com renda variável no próprio negócio, busca previsibilidade antes de tomar uma decisão, alguns passos ajudam a reduzir a insegurança:
1. Simule o cenário mais pessimista
Antes de assinar qualquer contrato, simule o que acontece se o investimento render menos do que o esperado, ou se a renda do mês cair. A parcela do empréstimo precisa caber mesmo nos meses mais fracos.
2. Avalie o imóvel com cuidado
O valor do imóvel dado em garantia impacta diretamente o valor liberado e as condições da operação. Entender como funciona a avaliação do imóvel usado como garantia evita surpresas durante o processo.
3. Comece pequeno, se for sua primeira experiência
Quem está começando a investir pode se beneficiar de estratégias mais graduais. Conteúdos sobre como começar a investir com pouco dinheiro e sobre como começar a investir com segurança ajudam a construir essa base antes de usar valores maiores.
4. Organize a documentação para a declaração do imposto de renda
Quem contrata esse tipo de crédito também precisa entender como declarar a operação corretamente. O conteúdo sobre como declarar o empréstimo com garantia de imóvel traz orientações práticas sobre esse ponto.
O jeito Banco Bari de pensar o crédito inteligente
No Banco Bari, entendemos que o crédito não deveria ser visto apenas como uma dívida a ser evitada, mas como uma ferramenta de conquista, quando usado com planejamento. Isso vale tanto para reformar um imóvel quanto para avaliar oportunidades de investimento.
O segredo está em transformar a decisão em números, não em expectativas. Quanto mais clara for a comparação entre custo do crédito e retorno esperado, mais segura será a escolha, inclusive para quem tem renda variável e precisa de previsibilidade no orçamento mensal.
Se depois dessa análise você perceber que o seu objetivo é outro, como reformar a casa, ampliar o negócio ou reorganizar finanças com uma parcela mais previsível, o empréstimo com garantia de imóvel do Banco Bari pode ser um caminho mais simples do que parece. Simule as condições para o seu perfil e entenda qual prazo e parcela fazem mais sentido para a sua realidade.
Perguntas frequentes
Vale a pena pegar empréstimo com garantia de imóvel para investir em renda fixa?
Sim, quando o retorno líquido esperado supera com folga a taxa de juros do empréstimo, com margem de segurança.
Qual o maior risco de usar o imóvel como garantia para investir?
O principal risco é perder a parcela ou até o imóvel caso o investimento não renda o esperado e a renda mensal não cubra o compromisso.
O empréstimo com garantia de imóvel tem taxa de juros menor que outros créditos?
Em geral sim, porque a garantia reduz o risco para o banco, o que costuma resultar em taxas mais competitivas do que em créditos sem garantia.
É melhor amortizar dívidas ou investir com esse tipo de crédito?
Depende do custo das dívidas atuais comparado ao retorno do investimento; muitas vezes amortizar dívidas caras é mais vantajoso do que investir.
Quem tem renda variável pode contratar empréstimo com garantia de imóvel?
Sim, é possível, desde que a renda seja comprovada de forma adequada e a parcela caiba com folga mesmo nos meses de faturamento mais baixo.
Não saia ainda!
Que tal simular seu empréstimo com garantia e descobrir as melhores taxas?
Simular agoraGanhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.