Leitura
6 dicas de como financiar construção em terreno próprio
Planeje a sua obra com segurança e economia
Leitura
 Escrito por Equipe Bari


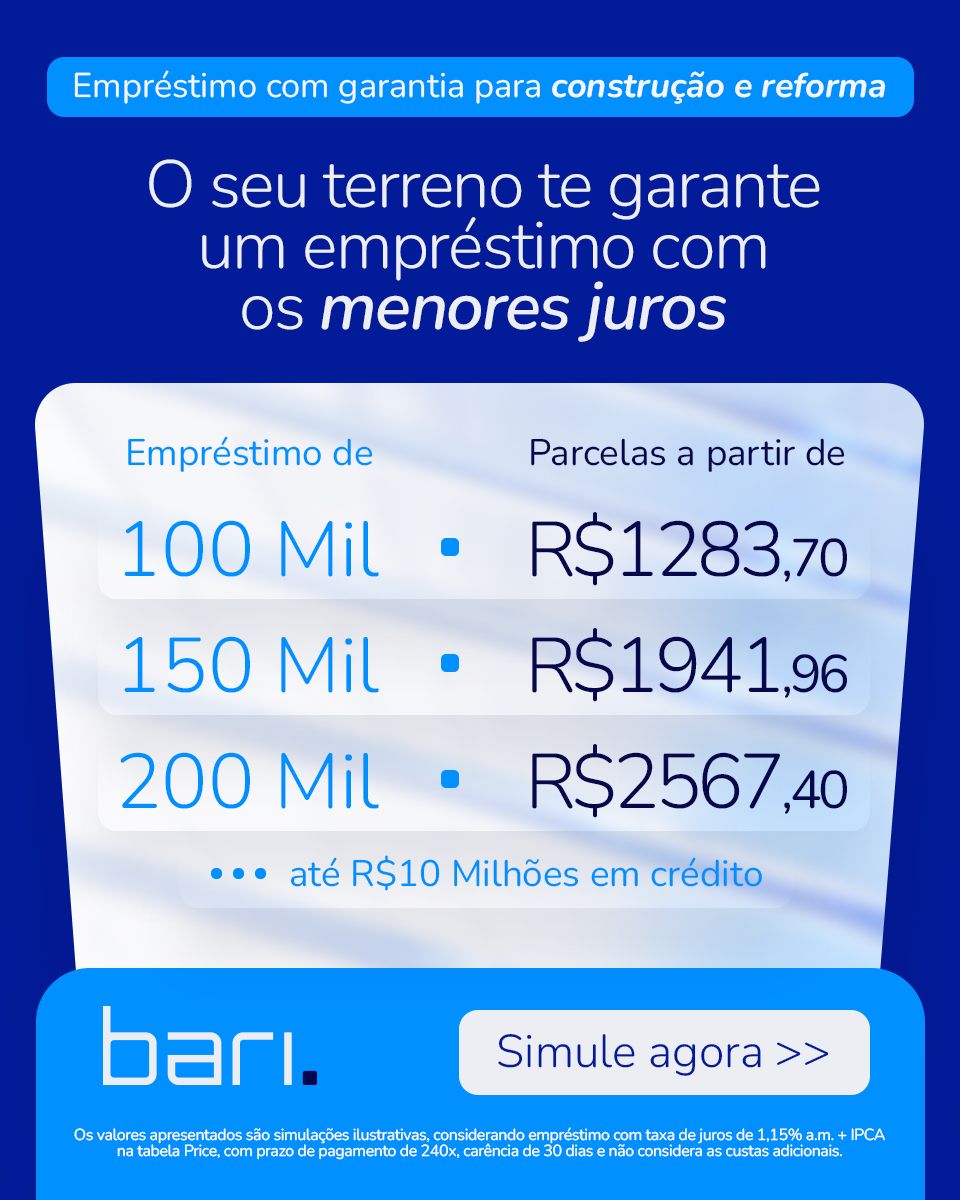
Entender como financiar construção em terreno próprio exige atenção à documentação do lote, aprovação de alvarás e elaboração de um cronograma físico e financeiro. Entre as opções mais inteligentes do mercado está o empréstimo com garantia de imóvel, que garante taxas menores e flexibilidade de uso.
Financiar construção em terreno próprio exige entender duas rotas principais: o financiamento tradicional pelo Sistema Financeiro de Habitação (SFH) e o empréstimo com garantia de imóvel, também chamado de Home Equity. A escolha certa depende do seu patrimônio, da urgência da obra e de quanto você está disposto a pagar de juros ao longo dos anos.
A construção civil brasileira cresceu 1,3% em 2025 e a CBIC projeta alta de 2% para 2026, impulsionada pela queda da Selic e pelo orçamento recorde do FGTS. Já o custo da obra segue pressionado: o INCC-M fechou 2025 com alta acumulada de 6,10%, acima do IPCA de 4,26% no mesmo período. Esse cenário reforça a importância de planejar bem antes de assinar qualquer contrato.
Dados do mercado de construção civil no Brasil em 2026
Antes de comparar as linhas de crédito, vale entender o cenário em que a sua obra vai acontecer. Segundo a Câmara Brasileira da Indústria da Construção (CBIC), o setor cresceu 1,3% em 2025, resultado revisado para baixo por conta dos juros altos: a Selic subiu de 12% para 15% ao ano entre setembro de 2024 e 2025.
O custo da obra, porém, segue em alta. O INCC-M (FGV/IBRE) acumulou 6,10% em 2025, superando o IPCA de 4,26% no mesmo período. Na prática, isso significa que materiais e mão de obra encareceram mais rápido do que a inflação geral, o que reforça a importância de ter uma reserva financeira e de negociar preços à vista sempre que possível.
O empréstimo com garantia de imóvel também vive um momento de expansão. Segundo a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), as concessões da modalidade somaram R$ 6,67 bilhões no primeiro semestre de 2026, alta de 30,9% frente ao mesmo período de 2025. A carteira ativa chegou a R$ 34,1 bilhões, avanço de 27% em 12 meses.
Para o presidente da Abecip, Michel Cury, o crescimento reflete a procura por uma linha de custo mais baixo, usada tanto para consolidar dívidas quanto para cobrir necessidades emergenciais da família.
6 dicas para financiar construção em terreno próprio
Com o cenário de mercado mais claro, o próximo passo é organizar a documentação e o planejamento da obra. Esses cuidados valem tanto para quem vai optar pelo financiamento tradicional quanto para quem vai usar um imóvel como garantia.
1. Regularize a documentação do terreno
Antes de buscar qualquer aprovação de crédito, certifique-se de que o lote está devidamente registrado no seu nome. A apresentação da matrícula atualizada e a comprovação de que os impostos municipais estão em dia são exigências primárias de qualquer instituição financeira.
2. Elabore o projeto e o orçamento detalhado
Contrate arquitetos e engenheiros qualificados para desenhar a planta e calcular os custos totais. Ter um cronograma financeiro realista evita surpresas desagradáveis e é fundamental caso o banco exija a liberação do dinheiro em etapas.
3. Aprove o alvará de construção na prefeitura
Nenhuma obra regularizada pode ser iniciada sem o aval técnico do município. O alvará de construção é o documento oficial que comprova que o seu projeto respeita as leis de zoneamento e as normas de segurança da sua cidade.
4. Monte uma reserva para imprevistos
Mesmo com o crédito aprovado e o projeto em mãos, o custo de uma obra está sujeito a variações. Especialistas do setor recomendam reservar de 10% a 20% do valor total do orçamento como reserva financeira para cobrir oscilações de preços de materiais ou atrasos na mão de obra.
5. Explore as linhas de crédito imobiliário disponíveis para construção e reforma
Algumas instituições oferecem produtos criados especificamente para esse fim. Por terem a destinação comprovada do recurso na obra, essas operações podem ser isentas da cobrança de IOF. isso ajuda a baratear o custo efetivo total do seu contrato.
Se você possui um terreno ou outro imóvel quitado em seu nome, você pode utilizá-lo como ferramenta de viabilização da construção. Ao usar seu bem como lastro, você acessa taxas mais baixas e prazos mais longos.
6. Avalie o impacto nas suas finanças
O empréstimo para reforma mais inteligente é aquele que impulsiona os seus objetivos sem sufocar a sua renda mensal. Utilize simuladores para visualizar os diferentes cenários de pagamento e garanta que as parcelas mensais se encaixem confortavelmente no seu atual custo de vida.
Como funciona o empréstimo com garantia de imóvel para construção
Quem já possui um imóvel ou terreno quitado (ou com dívida residual baixa) pode usar esse patrimônio como lastro. Nessa modalidade, o empréstimo com garantia de imóvel libera o recurso de uma só vez na sua conta, sem vistorias periódicas nem destinação obrigatória.
No Banco Bari, as taxas são a partir de 1,25% a.m. + IPCA, entre as menores do mercado. É possível liberar até 60% do valor de avaliação do imóvel dado em garantia, com valores entre R$ 30 mil e R$ 10 milhões e prazo de pagamento de até 20 anos. Como a operação tem destinação comprovada para a obra, ela também pode ficar isenta da cobrança de IOF, o que ajuda a baratear o custo efetivo total do contrato.
Para garantir a segurança jurídica e a viabilidade da obra, o Banco Bari adota critérios técnicos estruturados para essa modalidade.
As diretrizes principais do produto de construção e reforma incluem regras específicas:
- São aceitos como garantia da operação apenas terrenos situados em condomínios fechados, loteamentos fechados ou áreas isoladas;
- O imóvel deve estar localizado em municípios brasileiros com população superior a 200 mil habitantes;
Para quem já tem um imóvel quitado e quer usar esse patrimônio sem depender de vistorias, o simulador de empréstimo para construção e reforma do Banco Bari mostra o valor liberado em poucos minutos, com base no imóvel oferecido em garantia.
Documentos necessários para financiar sua obra
Independentemente da linha escolhida, a organização documental é o que garante que o cronograma da obra não sofra atrasos. Reúna com antecedência:
- alvará da construção emitido pela prefeitura local;
- cronograma físico e financeiro da obra;
- projeto arquitetônico oficial;
- comprovante de residência e de renda (holerite, extrato bancário ou declaração de Imposto de Renda);
- CPF e matrícula atualizada do imóvel ou terreno.
Vale a pena financiar construção com imóvel em garantia?
A resposta depende do seu patrimônio e da urgência da obra. Se você já tem um imóvel ou terreno em condomínio fechado e quer agilidade para negociar descontos à vista com fornecedores, o empréstimo com garantia de imóvel tende a acelerar o cronograma e reduzir o custo final da construção.
Se você não possui um bem para oferecer em garantia, mas tem o terreno onde vai construir, o financiamento tradicional pelo SFH continua sendo o caminho mais acessível, ainda que mais burocrático.
Antes de assinar qualquer contrato, vale conferir a solidez da instituição escolhida. Você pode ver mais sobre a transparência e a governança do banco lendo sobre se o Banco Bari é confiável em análises de mercado independentes.
Transforme o seu terreno em um projeto de vida
Construir a casa dos sonhos em terreno próprio não precisa ser um processo cheio de incertezas financeiras. Com a documentação regularizada, o orçamento bem calculado e a linha de crédito certa, a obra avança sem comprometer o orçamento familiar ao longo dos meses.
Utilizar o patrimônio já conquistado, como um imóvel quitado, transforma o que seria apenas uma dívida em uma ferramenta de conquista: o crédito inteligente que coloca o seu projeto no controle das suas mãos, e não o contrário.
Se você já possui um bem em seu nome e quer construir com mais agilidade e taxas justas, conheça as condições do empréstimo para construção e reforma do Banco Bari e faça uma simulação agora.
Perguntas Frequentes
Qual a melhor forma de financiar uma obra em terreno próprio?
Depende do seu patrimônio: o financiamento pelo SFH exige projeto aprovado e libera por medição, enquanto o empréstimo com garantia de imóvel usa um bem quitado e libera o valor em conta.
Preciso da planta aprovada para conseguir o empréstimo para construção?
Sim, é preciso apresentar projeto, alvará e cronograma físico/financeiro da obra junto aos documentos pessoais.
É possível financiar apenas os materiais de construção?
Sim, mas linhas de crédito pessoal focadas só em materiais costumam ter limites mais baixos e juros mais altos que o financiamento ou o empréstimo com garantia de imóvel.
É possível usar o empréstimo com garantia de imóvel para construir em um terreno sem edificação?
Sim, desde que seja em condomínios ou loteamentos fechados ou áreas isoladas;
O imóvel deve estar localizado em municípios brasileiros com população superior a 200 mil habitantes.
Ganhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.