Leitura
Empréstimo para motorista de aplicativo: qual a melhor opção?
Descubra os tipos de empréstimo para motorista de aplicativo, compare taxas e prazos e saiba como escolher a opção mais segura para o seu bolso.
Leitura
 Escrito por Equipe Bari
O melhor empréstimo para motorista de aplicativo depende do objetivo (capital de giro, troca de carro ou quitação de dívidas) e do perfil de garantia disponível. Linhas com garantia, como o empréstimo com garantia de imóvel, tendem a oferecer juros menores e prazos mais longos do que o crédito pessoal sem garantia.
Trabalhar como motorista de aplicativo virou uma das formas mais comuns de complementar ou até substituir a renda principal no Brasil. Mas quando o carro quebra, o seguro vence ou surge a chance de trocar de veículo, muita gente se pergunta qual é o empréstimo mais vantajoso para esse momento.
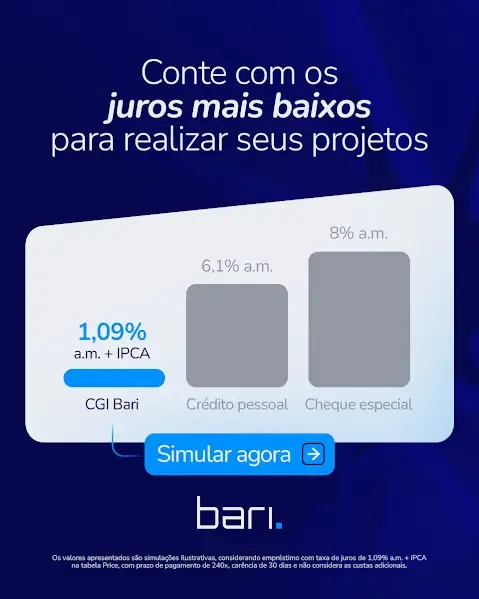
A resposta não é única: existem diferentes linhas de crédito, cada uma com custo, prazo e risco distintos. Segundo dados do Banco Central, o crédito pessoal não consignado no Brasil tem taxa média que ultrapassa 6% ao mês, enquanto linhas com garantia costumam apresentar juros bem menores. Entender essa diferença é o primeiro passo para tomar uma decisão mais segura.
Por que o motorista de aplicativo busca crédito com frequência
A rotina de quem dirige por aplicativo envolve despesas constantes: manutenção, combustível, pneus, seguro e, eventualmente, a troca do veículo. O custo de manutenção de um carro usado para trabalho pode ser bem superior ao de um uso particular, justamente pela quilometragem rodada todos os dias.
Além disso, como a maioria dos motoristas de aplicativo atua como microempreendedor individual (MEI) ou autônomo, a renda costuma variar de mês para mês. Essa oscilação faz com que imprevistos financeiros pesem mais no orçamento, levando muitos a recorrer a cartão de crédito rotativo ou cheque especial, duas das modalidades mais caras do mercado.
Principais tipos de empréstimo disponíveis
Antes de decidir, vale conhecer as opções mais usadas por quem trabalha com transporte por aplicativo. Cada uma tem um propósito e um custo diferente.
- Crédito pessoal sem garantia: aprovação mais rápida, mas juros elevados, já que o banco assume mais risco.
- Crédito consignado: disponível para quem tem vínculo CLT, aposentadoria ou benefício do INSS, com desconto direto na folha e juros menores.
- Financiamento de veículo: voltado especificamente para compra de carro, com o próprio bem como garantia.
- Empréstimo com garantia de imóvel: linha de crédito que usa um imóvel quitado ou financiado como garantia, permitindo valores mais altos e prazos mais longos, com juros bem reduzidos em comparação ao crédito pessoal.
- Antecipação de recebíveis: usada por quem já tem histórico de faturamento como MEI, antecipando valores futuros mediante uma taxa
Como escolher a melhor opção para o seu momento
A escolha ideal depende do motivo do empréstimo. Para uma emergência pequena, como um conserto pontual, uma linha de curto prazo pode resolver sem comprometer o planejamento de longo prazo.
Já quando o objetivo é organizar as finanças de forma mais estrutural, como quitar diversas dívidas espalhadas em cartão, cheque especial e empréstimo pessoal, vale considerar uma linha com juros menores e prazo mais longo. Isso porque unificar dívidas caras em uma única parcela, com taxa reduzida, costuma liberar uma parte importante da renda mensal.
Antes de assinar qualquer contrato, compare sempre o Custo Efetivo Total (CET), não apenas a taxa de juros anunciada. O CET inclui tarifas, seguros e outros encargos, e é o número que realmente mostra quanto o crédito vai custar ao longo do tempo. Para entender melhor como funciona esse processo de comparação, vale a pena conferir este guia completo sobre como conseguir crédito e qual a melhor opção para realizar seus sonhos.
O papel da garantia na redução dos juros
Quanto menor o risco para a instituição financeira, menor tende a ser a taxa de juros cobrada. É por isso que linhas com garantia, como o empréstimo com garantia de imóvel, costumam ter custo bem inferior ao crédito sem garantia.
Para um motorista de aplicativo que já possui um imóvel quitado ou financiado, essa pode ser uma alternativa interessante para reunir várias dívidas em uma só parcela, mais leve e previsível. O importante é entender que o imóvel segue sendo do titular durante todo o contrato, desde que as parcelas sejam pagas em dia.
Comprovação de renda autônomos
Quem presta serviço para aplicativos de transporte costuma ter mais facilidade para comprovar renda por meio de extratos bancários e declarações do Simples Nacional. Isso amplia as possibilidades de crédito, inclusive em linhas que antes eram mais restritas a quem tem carteira assinada.
Outras formas de comprovação de renda como autônomo incluem:
1. Extrato bancário dos últimos 6 meses
2. Declaração de Imposto de Renda (IR)
3. Pró-labore (para sócios de empresa)
4. DECORE (Declaração Comprobatória de Percepção de Rendimentos)
Leia também: Como comprovar renda sendo autônomo?
Renda extra e planejamento: além do empréstimo
Muitos motoristas de aplicativo também usam parte da renda para investir, seja para formar uma reserva de emergência, seja para planejar objetivos de médio prazo, como a troca do veículo. Conhecer opções de investimento com boa rentabilidade e liquidez ajuda a equilibrar o uso do crédito com a construção de patrimônio.
Para quem está começando a organizar esse lado da vida financeira, pode ser útil entender qual é o melhor investimento disponível para o seu perfil, de forma a não concentrar tudo apenas em pagar dívidas, mas também em fazer o dinheiro trabalhar a favor do motorista.
Quando faz sentido unificar dívidas com garantia de imóvel
Se o motorista de aplicativo já acumula dívidas em diversas frentes, como cartão rotativo, cheque especial e parcelas de financiamento que comprometem boa parte do salário, reunir tudo em uma única parcela, com a consolidação de dívidas o prazo mais longo e juros menores, pode reduzir significativamente o desembolso mensal.
Esse tipo de reorganização financeira costuma ser mais indicado para quem possui um imóvel próprio e busca uma solução de médio a longo prazo, e não apenas um alívio imediato.
O jeito Banco Bari de olhar para o crédito
Nós, do Banco Bari, entendemos que o crédito, quando bem usado, é uma ferramenta de conquista, e não um peso a mais na vida do motorista de aplicativo. Conheça o empréstimo com garantia de imóvel do Banco Bari e faça uma simulação sem compromisso.
Perguntas frequentes
Qual o melhor empréstimo para motorista de aplicativo com nome negativado?
Para quem está negativado, linhas com garantia, como o empréstimo com garantia de imóvel, costumam ter mais chance de aprovação do que o crédito pessoal sem garantia.
MEI motorista de aplicativo consegue empréstimo com garantia de imóvel?
Sim, desde que comprove renda e possua um imóvel próprio, quitado ou financiado, que possa ser usado como garantia do contrato.
Qual empréstimo tem a menor taxa de juros para motorista de aplicativo?
Em geral, linhas com garantia, como o empréstimo com garantia de imóvel, apresentam juros menores do que o crédito pessoal e o cheque especial.
Vale a pena pegar empréstimo para trocar de carro de aplicativo?
Depende do prazo e da taxa contratada. É importante comparar o CET e verificar se a parcela cabe no orçamento mensal antes de decidir.
Dá para unificar dívidas de cartão e cheque especial em um só empréstimo?
Sim, essa prática é chamada de portabilidade ou consolidação de dívidas, e costuma reduzir o valor total pago em juros quando feita com uma linha de crédito mais barata.
Não saia ainda!
Que tal simular seu empréstimo com garantia e descobrir as melhores taxas?
Simular agoraGanhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.