Leitura
Financiamento para construção de casa
Veja como a queda do IPCA em 2026 impacta o financiamento para construção de casa e os juros do Home Equity
Leitura
 Escrito por Equipe Bari

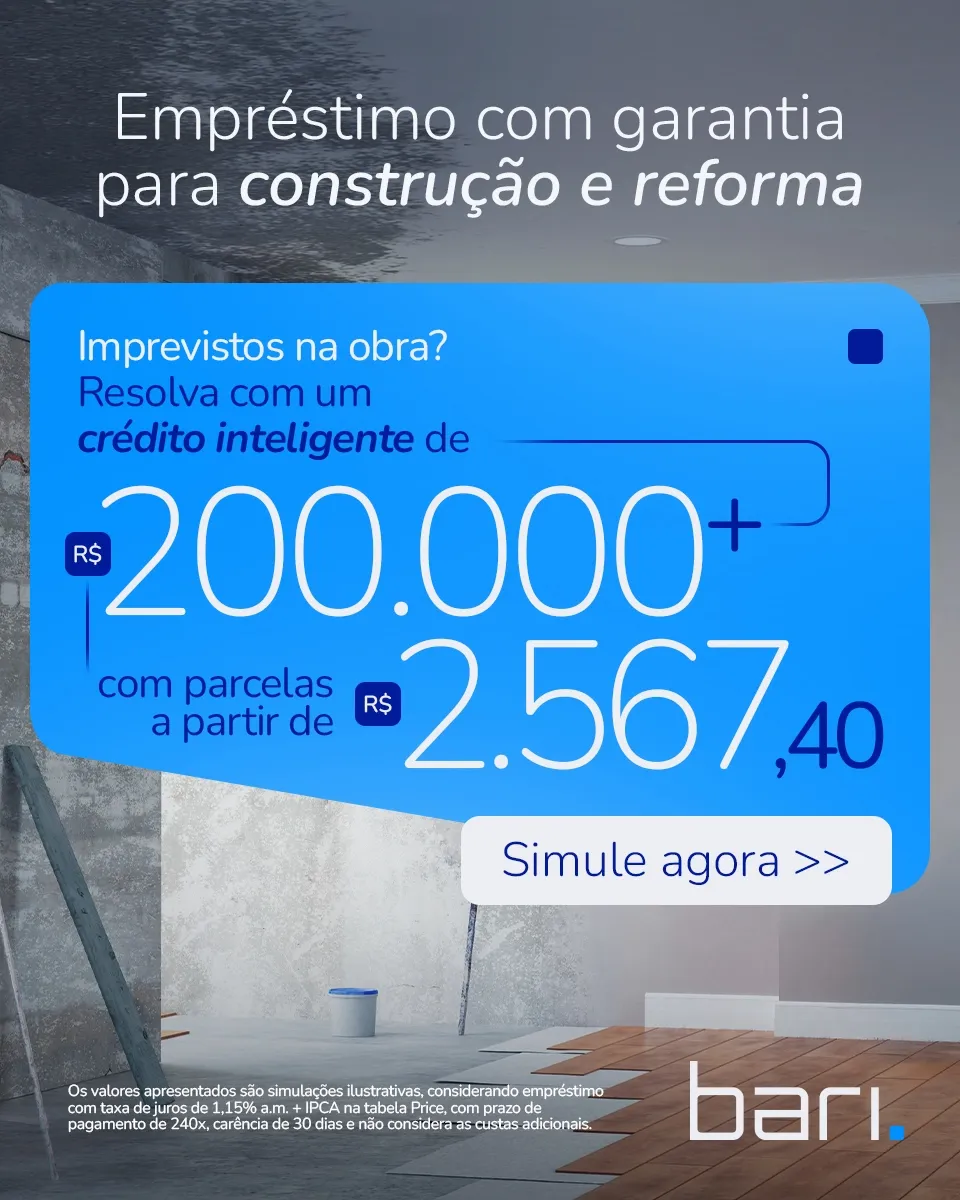
O financiamento para construção de casa pode ser feito pelo pelo empréstimo com garantia de imóvel (Home Equity), cuja taxa parte de 1,09% a.m. + IPCA. Em 2026, o IPCA acumula 3,44% no ano (IBGE), o menor ritmo em quatro meses, o que reduz o custo efetivo dessa linha e amplia a busca por crédito para obra.
Financiamento para construção: o que é?
O financiamento para construção é uma linha de crédito específica para obras de imóveis residenciais ou comerciais. Essa modalidade de empréstimo implica a existência de um lote ou terreno, que servirá para a edificação da propriedade.
Nesta opção, é possível cobrir até 80% do custo total da construção. Porém, a mão de obra fica de fora. Ou seja, você terá que pagar pelo trabalho dos profissionais à vista e custear, ainda, mais 20% do custo da obra por conta própria.
A linha de crédito para construção é feita pelo Sistema Financeiro de Habitação (SFH) e é contratada diretamente nos bancos. Por isso, permite usar o Fundo de Garantia do Tempo de Serviço (FGTS), o que é uma vantagem.
Por outro lado, essa alternativa nem sempre é a mais vantajosa. Muitas vezes, existem opções mais interessantes e que permitem cobrir até 100% do custo total da obra, inclusive, com os profissionais.
Financiamento para construção de casa: o cenário em 2026
Quem planeja construir a casa própria encontra, em 2026, um cenário mais favorável do que nos últimos anos. O IPCA de julho ficou em apenas 0,07%, o quarto mês seguido de desaceleração da inflação, segundo o IBGE.
Essa desaceleração importa diretamente para quem vai financiar uma obra: o empréstimo com garantia de imóvel, uma das linhas mais usadas para construir ou reformar, tem sua taxa atrelada ao próprio IPCA. Quanto mais a inflação recua, menor fica o custo efetivo do crédito ao longo do contrato.
IPCA acumulado em 3,44%. Como afeta os juros do Home Equity?
A taxa do empréstimo com garantia de imóvel do Banco Bari parte de 1,09% ao mês mais a variação do IPCA. Como esse índice acumula 3,44% no ano até julho, bem abaixo dos 4,26% registrados em todo o ano de 2025, o componente variável da taxa vem perdendo peso no custo total do financiamento.
Na prática, isso significa parcelas mais previsíveis para quem contrata a linha agora. Some-se a isso o ciclo de corte da Selic: em agosto, o Copom reduziu a taxa básica para 14,00% ao ano, o quarto corte consecutivo, com o Focus projetando 13,75% até o fim de 2026, segundo a CNN Brasil.
O custo da obra ainda pressiona, mas desacelera
Apesar da inflação em queda, o custo específico da construção segue acima do IPCA. O INCC-M da FGV subiu 0,62% em julho de 2026 e acumula 6,40% em 12 meses, uma desaceleração frente aos 7,43% de julho de 2025.
Para o setor como um todo, a CBIC projeta expansão de 2% na construção civil em 2026, depois de crescer 1,3% em 2025, puxada pela queda dos juros e pelo orçamento recorde do FGTS para habitação. Ou seja: constrói-se mais, mas o material e a mão de obra ainda custam mais do que a inflação geral.
A busca por crédito para construção e reforma cresceu 95% em 2026
Dados internos do Banco Bari confirmam essa movimentação. Em um comparativo com janeiro de 2026 com julho de 2026, os pedidos de empréstimo para construção e reforma tiveram um crescimento de 95%.
A participação dessa finalidade também avançou: em janeiro, ela representava 8,3% do total de pedidos. Em julho, já respondia por 15,6%.
Este cenário é corroborado pelo IPCA em queda e a Selic em trajetória de cortes, o momento é favorável para quem avalia o crédito inteligente como ferramenta de conquista, e não como dívida. O empréstimo com garantia de imóvel permite planejar a obra com mais liberdade, sem depender de cronograma de medições ou aprovação prévia de projeto na prefeitura.
Para simular o valor disponível a partir do seu imóvel e planejar a construção da casa própria, acesse o simulador do empréstimo com garantia de imóvel do Banco Bari.
Quais são as vantagens do Home Equity para construções?
Mais do que saber como financiar construção em terreno próprio, é preciso saber porque essa possibilidade é vantajosa.
Aprovação e burocracia
O financiamento tradicional pelo SFH exige aprovação do projeto de construção na prefeitura, inspeções técnicas mensais e vistoria ao final da obra para emissão do habite-se. O processo pode levar de 2 a 6 meses entre o pedido e a liberação da primeira parcela.
O empréstimo com garantia de imóvel tem um processo de avaliação centrado no imóvel dado como garantia, não no projeto que será construído. Isso torna a aprovação mais rápida e o uso do crédito mais livre: você pode comprar materiais, contratar mão de obra diretamente e adaptar o cronograma sem precisar de vistoria bancária a cada etapa.
Uso do crédito
No financiamento pelo SFH, o banco libera o dinheiro diretamente para a construtora ou por etapas vinculadas à obra. No Home Equity, o crédito cai na sua conta e você decide como usar, com total autonomia.
Prazo e valor
Pelo SFH, o prazo pode chegar a 35 anos, com financiamento de até 80% do valor da obra. No Home Equity, o prazo chega a 20 anos e é possível liberar até 60% do valor de avaliação do imóvel dado em garantia, com valor máximo de até R$ 10 milhões.
Quais as vantagens de construir a casa própria?
Há outras vantagens que provam que o financiamento para construção vale a pena. Dentre os benefícios de fazer uma casa do zero, estão:
- Construir o imóvel desejado, com todos os detalhes e possibilidades de personalização, como revestimentos, área de lazer, acabamentos e paisagismo;
- Garantia da qualidade dos materiais utilizados. Afinal, você escolherá todos eles e acompanhará todo o processo de construção da sua casa nova;
- Ter a possibilidade de sair do aluguel ou obter uma renda passiva futura;
- Ampliar imóveis já existentes. Ou seja, você não precisa construir do zero, pode renovar uma obra que já havia sido finalizada;
- Reformar e selecionar os acabamentos em imóveis prontos.
O que precisa para fazer um financiamento para construção?
O financiamento para construção de casa residencial ou de qualquer outro tipo de imóvel depende da análise de crédito do banco. No Banco Bari quando o objetivo declarado do crédito é financiar a construção ou a reforma no próprio terreno condições adicionais entram em vigor: é necessário que ele esteja localizado em condomínio ou loteamento fechado além disso o terreno precisa estar localizado em cidades com mais de 200 mil habitantes. Alguns documentos exigidos são:
- Alvará da construção emitido pela prefeitura local;
- Cronograma físico e financeiro da obra;
- Planta baixa, fachada e outros projetos auxiliares;
- Memorial descritivo dos materiais e serviços;
- Comprovante de residência;
- Comprovante de renda, por exemplo, holerite, extrato bancário ou da declaração de Imposto de Renda (IR);
- CPF.
Se a contratação for feita no Banco Bari. Veja quais são os benefícios:
Ao usar um imóvel, seu ou de terceiros, como garantia, você recebe até 60% do valor do imóvel em poucos dias após a assinatura do contrato. Assim, pode conseguir uma quantia maior do que o custo total da obra. Dessa forma, paga tudo à vista, inclusive os profissionais, e tem mais chances de conseguir um bom desconto na obra e organizar o seu orçamento;
O pagamento pode ser feito em até 20 anos. Ou seja, o crédito com garantia de imóvel é flexível e permite que você quite a dívida aos poucos, sem pesar no seu planejamento financeiro. A quantia contratada pode variar de R$ 30 mil a R$ 10 milhões e você ainda pode começar a pagar pelo empréstimo em até 6 meses;
Perguntas frequentes
A queda do IPCA reduz a parcela do empréstimo com garantia de imóvel?
Sim, como a taxa é 1,09% a.m. + IPCA, quanto menor o índice, menor o componente variável do custo total do crédito.
É possível financiar construção de casa em terreno próprio com o Home Equity?
Sim, é possível. Nesse caso, o empréstimo utiliza lote em condomínio como garantia assegura ao banco que, se você não pagar as parcelas do crédito, ele terá a propriedade como segurança. Por isso, você pode usar o dinheiro como quiser, seja para construir e reformar, ou para qualquer outro projeto da sua vida.
O empréstimo com garantia de imóvel cobre 100% do custo da obra?
O valor liberado pode superar o custo da obra, já que é calculado sobre o imóvel dado em garantia, não sobre o orçamento da construção.
Quanto tempo leva para liberar o crédito para construção?
A liberação ocorre poucos dias após a assinatura do contrato, mais rápida que o financiamento tradicional pelo SFH.
O financiamento para construção pelo SFH é mais barato que o Home Equity? A taxa nominal do SFH é menor, mas o Home Equity libera o valor de uma vez e sem vinculação a cronograma de obra.
Banco Bari: Home Equity para construção com taxas competitiva
O crédito pode ser usado para construção, reforma ampla, compra de materiais ou qualquer outra finalidade que você definir. Não é necessário apresentar projeto aprovado na prefeitura nem seguir cronograma de medições.
Para saber mais e simular o valor disponível com base no seu imóvel, acesse: Empréstimo com Garantia de Imóvel Banco Bari
Ganhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.