Leitura
Linha de crédito para reforma e construção: como financiar a obra por etapas
Leitura
 Escrito por Equipe Bari
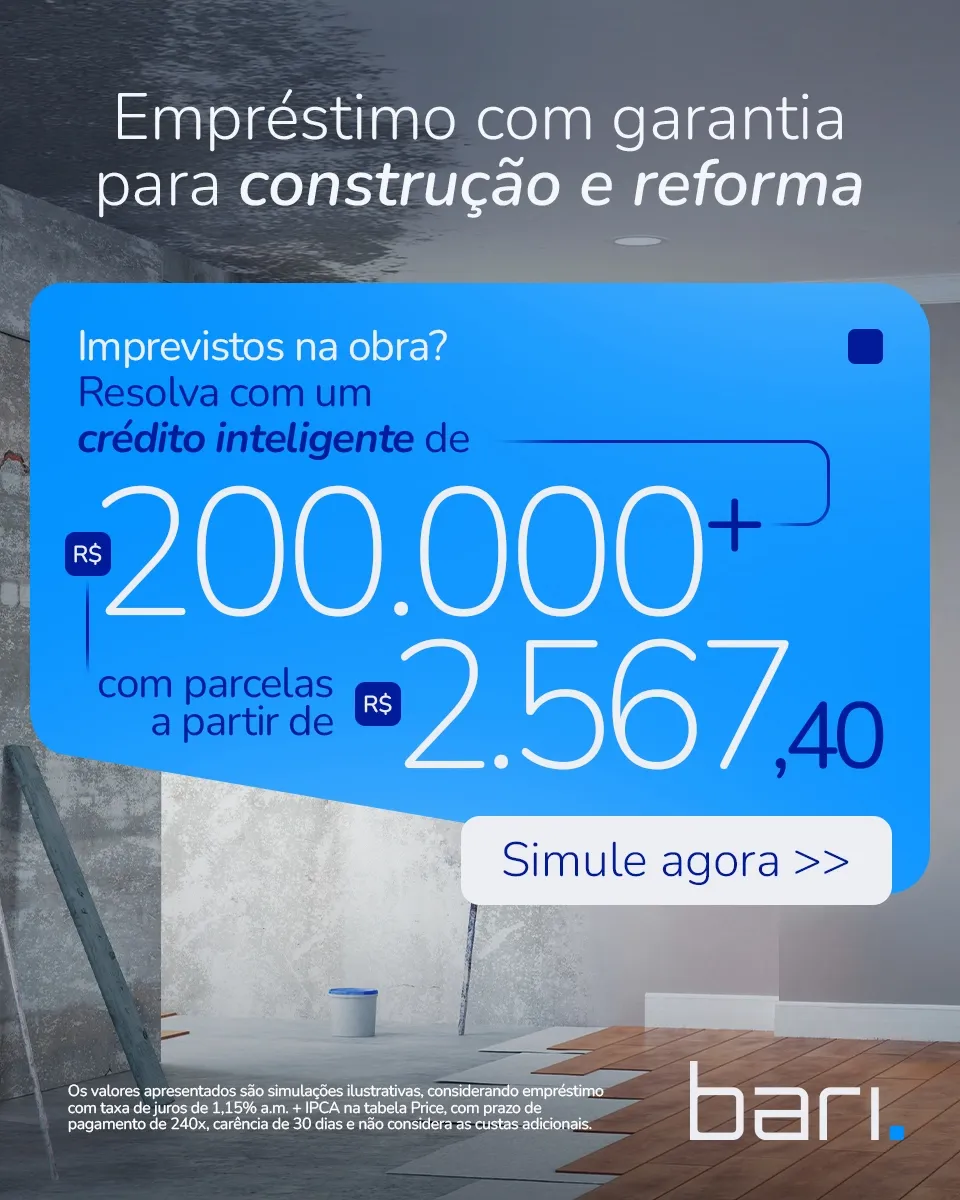
Uma linha de crédito para reforma com garantia de imóvel libera o valor por etapas, podendo acompanhar o avanço da obra, reduzindo juros pagos e dando mais controle financeiro para quem planeja reformar em fases, sem comprometer o caixa de uma só vez.
Reformar um imóvel ou construí-lo do 0 quase sempre custa mais e demora mais do que o planejado inicialmente. Segundo dados do IBGE, o setor da construção civil avançou 2,8% no trimestre encerrado em setembro de 2026, com mais 210 mil pessoas ocupadas, já no trimestre anterior houve retração de 0,4% o que tornam qualquer orçamento fechado uma referência frágil se a obra for perdurar por meses.
Por isso, uma linha de crédito para reforma e construção que respeita o cronograma da obra tende a ser mais segura do que um valor único liberado de uma vez. Ela permite pagar fornecedores, mão de obra e materiais conforme cada etapa é concluída, sem acumular dinheiro parado nem pressa para gastar tudo logo no início.
Por que pensar a reforma em etapas muda o resultado financeiro
Toda obra tem um ritmo. Primeiro vêm a fundação e a estrutura, depois as instalações elétricas e hidráulicas, em seguida o acabamento. Cada etapa tem um custo diferente e um prazo próprio, e nem sempre esse prazo é previsível.
Quando o crédito é liberado em uma única parcela, o valor fica parado na conta enquanto a obra avança devagar, gerando juros sobre um saldo que ainda não foi usado por completo. Já numa linha de crédito pensada para acompanhar o cronograma, o desembolso acontece conforme a necessidade real de cada fase.
Essa lógica também ajuda a evitar um problema comum entre quem reforma: o dinheiro acabar no meio da obra porque uma etapa custou mais do que o previsto. Ter uma linha flexível, com liberações programadas, dá fôlego para ajustar o planejamento sem parar os trabalhos.
Quem costuma buscar esse tipo de crédito
Esse formato costuma interessar a quem já tem um patrimônio consolidado e busca uma forma mais inteligente de usar esse ativo, em vez de descapitalizar as reservas de uma vez só. É o caso de proprietários de imóveis quitados que querem ampliar, reformar ou modernizar a casa sem comprometer o orçamento mensal nem mexer em investimentos de longo prazo.
Também é comum entre quem está perto da aposentadoria e prefere preservar a liquidez, usando o imóvel como garantia para acessar valores mais altos e com prazos mais longos do que um empréstimo pessoal ou um cartão de crédito permitiriam.
É o caso de quem já pensou em outras modalidades, como o crédito consignado, e percebeu que o valor liberado não seria suficiente para cobrir uma reforma de maior porte. Como o consignado costuma ter teto mais baixo e prazos mais curtos, ele funciona bem para despesas pontuais, mas nem sempre atende quem planeja uma obra estruturada em várias fases.
Nesses casos, usar o imóvel como garantia permite acessar valores mais altos, com juros mais competitivos do que os praticados em linhas sem garantia, e ainda manter o controle sobre quando cada parcela do crédito será efetivamente utilizada.
Como funciona a liberação por etapas no empréstimo com garantia de imóvel
O empréstimo com garantia de imóvel é uma modalidade em que o próprio imóvel, já quitado, serve de garantia para a operação. Isso costuma resultar em taxas mais competitivas do que linhas sem garantia, além de prazos mais longos para pagamento.
Quando o objetivo é financiar uma reforma, o valor total aprovado pode ser estruturado para ser utilizado conforme o avanço da obra, e não necessariamente sacado de uma só vez. Na prática, isso funciona de forma parecida com o que acontece em linhas de crédito com garantia de imóvel do Banco Bari, em que o cliente mantém o controle sobre quando e quanto utilizar dentro do limite aprovado.
Vantagens de uma linha flexível frente ao crédito tradicional
Comparar modelos ajuda a entender o impacto no bolso. Veja como as abordagens costumam se diferenciar:
Característica | Crédito tradicional | Linha de crédito com garantia de imóvel |
|---|---|---|
Momento da liberação | Valor total na contratação | Conforme o avanço da obra |
Juros pagos | Sobre o valor integral desde o início | Sobre o valor efetivamente utilizado |
Flexibilidade para imprevistos | Baixa, valor já definido | Alta, ajuste conforme a necessidade |
Risco de dinheiro parado | Maior | Menor |
Indicado para | Obras rápidas e previsíveis | Reformas ou construção em fases ou de longa duração |
Para entender melhor as diferenças entre modelos de crédito com garantia, vale também conhecer a comparação entre linha de crédito tradicional ou com garantia de imóvel, que detalha como cada formato se adapta a perfis diferentes de consumidor.
Planejando o cronograma da obra junto ao crédito
Antes de contratar qualquer linha de crédito, o primeiro passo é ter um cronograma de obra, mesmo que simples. Esse documento organiza o que será feito em cada fase e estima o custo correspondente.
Algumas etapas que costumam compor esse planejamento:
- Fundação e estrutura, com maior concentração de gastos com material;
- Instalações elétricas, hidráulicas e de gás;
- Alvenaria, reboco e impermeabilização;
- Acabamento, incluindo pisos, revestimentos e pintura;
- Esquadrias, marcenaria e instalação de equipamentos.
Ter um planejamento com cronograma de obra em mãos facilita a conversa com a instituição financeira na hora de estruturar os valores e os prazos de cada liberação, reduzindo a chance de desalinhamento entre o ritmo da obra e o ritmo do crédito.
O papel da avaliação do imóvel nesse processo
Como o imóvel é a garantia da operação, ele passa por uma avaliação do imóvel técnica antes da contratação. Esse processo define o valor de mercado do bem e, consequentemente, o limite de crédito possível.
Entender como esse processo funciona ajuda a chegar mais preparado à simulação. O artigo sobre avaliação de imóvel para garantia explica os critérios considerados e o que costuma ser pedido nessa etapa.
https://youtu.be/wRpGHX6xxWA?si=PiCYYNq6auKOKzxE
Cuidados para não perder o controle do orçamento da reforma
Mesmo com um crédito bem estruturado, a reforma pode sair do controle se não houver disciplina no acompanhamento dos gastos. Algumas boas práticas ajudam a manter o planejamento no eixo:
- Revisar o orçamento com os fornecedores antes de cada nova etapa ser liberada;
- Guardar uma margem de segurança para imprevistos, algo entre 10% e 15% do valor total previsto;
- Acompanhar de perto a execução, evitando aditivos de escopo sem necessidade real;
- Buscar formas de economizar sem comprometer a qualidade, como negociar prazos de pagamento com fornecedores.
Reforma para gerar renda ou apoiar um novo projeto de vida
Nem toda reforma tem apenas fins estéticos. Para muitas pessoas próximas da aposentadoria, reformar um imóvel é também uma forma de prepará-lo para gerar renda extra, seja por meio de aluguel, seja para abrigar um novo negócio da família.
Nesse cenário, o planejamento financeiro ganha ainda mais importância. Além do custo da obra em si, é preciso considerar o tempo até que o novo espaço comece a gerar retorno, e isso reforça a vantagem de uma linha de crédito que libera valores conforme a necessidade, em vez de concentrar o desembolso logo no início do projeto.
Um imóvel quitado e bem localizado costuma ser um ativo valioso justamente por permitir esse tipo de uso estratégico. Transformá-lo em garantia para financiar uma reforma com propósito claro, seja para locação, seja para viabilizar um empreendimento familiar, é uma forma de colocar o patrimônio para trabalhar sem precisar vendê-lo ou descapitalizar reservas que levaram anos para ser construídas.
Como escolher entre bancos e instituições diferentes
Para quem está avaliando uma linha de crédito para reforma, antes de fechar uma proposta, é natural simular em mais de uma instituição. Essa comparação ajuda a identificar não apenas a taxa de juros, mas também a flexibilidade de cada contrato na hora de liberar os valores conforme a obra avança.
Vale observar se a instituição permite ajustar o ritmo das liberações sem burocracia excessiva, se o atendimento é claro sobre prazos e custos, e se existe histórico sólido no mercado de crédito com garantia de imóvel. Instituições com trajetória consistente e transparência nas condições costumam transmitir mais segurança para quem está colocando o próprio imóvel como garantia.
Outro ponto de atenção é o CET - custo efetivo total da operação, que inclui não apenas os juros, mas também taxas administrativas e eventuais seguros exigidos no contrato. Comparar esse número entre propostas diferentes, e não apenas a taxa de juros isolada, é o que realmente mostra qual opção é mais vantajosa no longo prazo.
Por fim, vale lembrar que o imóvel dado em garantia continua sendo do proprietário durante toda a vigência do contrato, desde que as parcelas sejam pagas em dia. Entender esse ponto com clareza ajuda a tomar a decisão com mais tranquilidade, sem receios infundados sobre o uso do patrimônio como garantia.
Planeje sua reforma com previsibilidade
Reformar com tranquilidade começa com um planejamento financeiro realista e um crédito que respeite o tempo da obra. Se você tem um imóvel quitado e quer transformar esse patrimônio em uma ferramenta de conquista, vale a pena simular as condições do empréstimo com garantia de imóvel do Banco Bari e entender como ele pode se adaptar ao cronograma da sua reforma.
Simule agora o seu empréstimo com garantia de imóvel e veja como organizar os valores de acordo com cada fase da obra, com mais previsibilidade e segurança para o seu projeto.
Perguntas frequentes
O que é uma linha de crédito para reforma com garantia de imóvel?
É uma modalidade de crédito que usa um imóvel já quitado como garantia, permitindo liberações programadas conforme o avanço da obra.
A linha de crédito para reforma tem juros menores que o empréstimo pessoal?
Sim, porque a garantia reduz o risco da operação, o que costuma resultar em taxas mais competitivas e prazos mais longos.
É possível liberar o valor aos poucos, conforme a obra avança?
Sim, esse é justamente o diferencial desse formato: o desembolso acompanha o cronograma físico financeiro da reforma, em vez de ser único.
O que acontece se a obra demorar mais do que o previsto?
O cronograma de liberações pode ser ajustado junto à instituição financeira, desde que dentro do limite total aprovado na contratação.
Não saia ainda!
Que tal simular seu empréstimo com garantia e descobrir as melhores taxas?
Simular agoraGanhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.