Leitura
Linha de Crédito com Garantia de Imóvel
Seu jeito de ser independente com a LCGI
Leitura
 Escrito por Equipe Bari
A LCGI é a linha de crédito com garantia de imóvel: um limite pré-aprovado que fica disponível por 5 anos, usado conforme a necessidade, com juros cobrados apenas sobre o valor utilizado. No Banco Bari, as taxas partem de 1,09% a.m. + IPCA para pessoa física.
Independência financeira nem sempre nasce do zero. Muitas vezes ela já está dentro de casa, guardada no valor de um imóvel já quitado ou parcialmente financiado. A linha de crédito com garantia de imóvel, a LCGI, transforma esse patrimônio em um limite de crédito flexível, sem exigir que você tome todo o valor de uma vez.
Neste conteúdo, você entende o que é a linha de crédito com garantia de imóvel, como ela funciona na prática, qual a diferença para o empréstimo tradicional com garantia de imóvel, seja ele pessoal ou para o seu negócio. Boa leitura.
O que é a linha de crédito com garantia de imóvel?
A linha de crédito com garantia de imóvel (LCGI) é um tipo de crédito baseado no empréstimo com garantia de imóvel tradicional, em que o cliente oferece um imóvel como garantia por meio da alienação fiduciária. A diferença central está na forma de uso: em vez de receber o valor todo de uma vez, o cliente recebe um limite pré-aprovado.
Como a garantia reduz o risco da operação para o banco, as taxas de juros ficam bem mais baixas do que em linhas de crédito sem garantia, mesmo com a flexibilidade adicional de uma linha rotativa.
Como funciona a LCGI na prática?
Depois da aprovação, o valor da LCGI fica disponível por até 5 anos. Dentro desse período, você decide quando e quanto utilizar, sem precisar tomar o valor completo logo na contratação.
Os juros incidem apenas sobre a parte efetivamente usada. Ou seja: se o seu limite aprovado é de R$120 mil e você utiliza R$30 mil em um determinado momento, os juros são calculados sobre os R$30 mil, não sobre o limite total.
No Banco Bari, parte ou todo o valor liberado também pode ficar disponível como limite em um cartão de crédito exclusivo vinculado à linha, o que facilita o uso do dinheiro no dia a dia sem burocracia adicional.
Assim como no empréstimo com garantia de imóvel tradicional, o imóvel continua sendo usado normalmente pelo proprietário, seja para morar ou para alugar, durante toda a vigência do contrato.
LCGI ou empréstimo com garantia de imóvel: qual a diferença?
As duas modalidades usam o mesmo tipo de garantia, mas atendem necessidades diferentes:
Característica | LCGI (linha de crédito) | Empréstimo com garantia de imóvel |
|---|---|---|
Forma de liberação | limite pré-aprovado, usado aos poucos | valor total liberado de uma vez |
Cobrança de juros | apenas sobre o valor usado | sobre o valor total desde o início |
Validade para uso | até 5 anos para movimentar o limite | valor liberado integralmente na contratação |
Indicado para | quem tem necessidades pontuais e recorrentes | quem já sabe exatamente o valor que precisa |
Na prática, a LCGI costuma ser mais indicada para quem prevê gastos ao longo do tempo, como reformas em etapas ou capital de giro sazonal. Já o empréstimo com garantia de imóvel tradicional costuma ser mais indicado para quem já tem um valor e um objetivo definidos, como a quitação de uma dívida específica.
Com taxas a partir de 1,09% a.m. + IPCA, até 60% do valor do imóvel em crédito, valores de R$30.000 a R$10 milhões e prazo de até 240 meses (20 anos) para pagar o saldo utilizado, o Banco Bari também permite compor renda com até 4 pessoas para a aprovação da linha, o que costuma agilizar a análise de crédito para quem tem mais de uma fonte de renda familiar.
Alienação fiduciária: a base legal da LCGI
A garantia da LCGI é formalizada pela alienação fiduciária, prevista na Lei nº 9.514/97. Na prática, a propriedade do imóvel é transferida em caráter fiduciário ao banco durante o contrato, enquanto o cliente segue usando o bem normalmente.
"No caso específico da linha de crédito do Banco Bari, essa base legal é complementada pela Lei nº 13.476/17, que dá segurança jurídica para operações de crédito com garantias flutuantes. O Código Civil atua de forma complementar para as questões contratuais gerais."
Mateus Vargas Fogaça, diretor jurídico do Bari e especialista em regulamentação.
O cenário da linha de crédito com garantia de imóvel no Brasil
O mercado de crédito com garantia de imóvel, também chamado de Home Equity, vive um momento de expansão consistente. Segundo dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), divulgados em maio de 2026, o volume da modalidade somou R$3,166 bilhões apenas no primeiro trimestre de 2026, alta de 25,83% frente ao mesmo período de 2025.
No Banco Bari, esse crescimento aparece na prática: a carteira de Home Equity do banco cresceu 36,7% no primeiro semestre de 2026, atingindo R$ 1.746,7 milhões distribuídos em mais de 6 mil contratos ativos.
Segundo Gustavo Caciatori, COO do Bari e especialista em empréstimo com garantia de imóvel, o comportamento de quem busca essa linha também está mudando:
"Hoje já é maior o número de clientes que procuram este produto para investimentos do que para troca de dívidas mais caras."
Gustavo Caciatori, COO do Bari.
Para o executivo, o cenário de juros elevados também ajuda a explicar esse movimento: "em tempo de elevada taxa de juros, os clientes acabam se abrindo a opções de crédito anteriormente desconhecidas, desde que mais baratas". Caciatori ainda destaca o quanto o Brasil tem a evoluir nesse mercado: "atualmente, o Brasil utiliza menos de 1% do valor dos imóveis quitados como lastro para crédito, enquanto em mercados maduros esse número supera 10%".
Para que usar a linha de crédito com garantia de imóvel?
A LCGI serve tanto para objetivos pessoais quanto para quem já empreende ou quer começar a empreender.
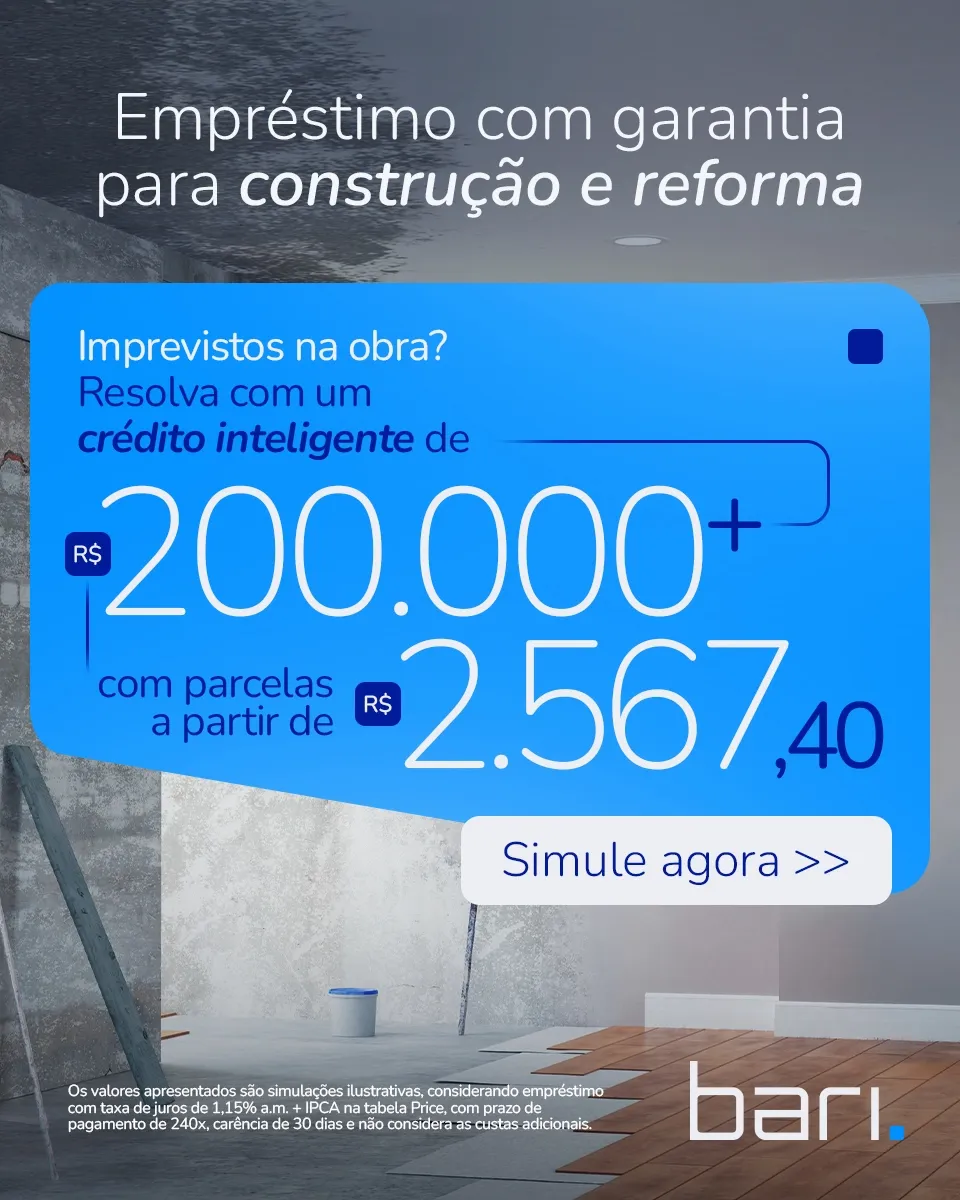
Para pessoa física, os usos mais comuns incluem reformar ou construir um imóvel aos poucos, renegociar dívidas caras trocando-as por uma parcela só, ou reservar um limite para imprevistos sem precisar tomar todo o valor de uma vez.
Para pessoa jurídica, a linha costuma ser usada para começar a empreender com mais fôlego financeiro, investir na expansão do negócio sem comprometer o caixa da empresa, ou reforçar o capital de giro em períodos de sazonalidade, já que os juros incidem apenas sobre o valor efetivamente usado no momento de necessidade.
Já entendeu como a LCGI pode ser o seu jeito de usar o patrimônio a seu favor? Simule agora a linha de crédito com garantia de imóvel do Banco Bari e descubra o limite, a taxa e o prazo disponíveis para o seu imóvel.
Perguntas frequentes
O que é LCGI?
LCGI é a sigla para linha de crédito com garantia de imóvel, um limite de crédito pré-aprovado liberado com base no valor de um imóvel dado em garantia.
Qual a diferença entre LCGI e empréstimo com garantia de imóvel?
Na LCGI, o valor fica disponível por até 5 anos e os juros incidem só sobre o que for usado. No empréstimo tradicional, o valor total é liberado de uma vez.
Preciso justificar o uso do dinheiro da LCGI?
Não. O uso do valor liberado é livre, sem necessidade de comprovar a finalidade junto ao banco.
Posso continuar morando no imóvel dado em garantia?
Sim. A alienação fiduciária não retira o direito de posse, e o imóvel pode continuar sendo usado para morar ou alugar durante todo o contrato.
Não saia ainda!
Que tal simular seu empréstimo com garantia e descobrir as melhores taxas?
Simular agoraGanhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.