Leitura
House Equity ou Equity House: o que significa?
Conheça o termo correto e como essa modalidade funciona
Leitura
 Escrito por Equipe Bari

"House equity" e "equity house" são variações de busca para "Home Equity", modalidade em que um imóvel vira garantia de crédito, com taxas a partir de 1,09% a.m. + IPCA no Banco Bari.
Se você pesquisou por "house equity" ou "equity house", pode ficar tranquilo: nenhum dos dois é um termo oficial do mercado financeiro. Ambos são variações de busca, geradas por troca da ordem das palavras ou tradução literal, do termo correto em inglês, que é Home Equity.
Neste conteúdo, você vai entender o que realmente significa Home Equity, por que ele é chamado assim e como essa modalidade funciona na prática no Brasil, inclusive no Banco Bari.
"House Equity" e "Equity House" existem no mercado financeiro?
Se você já ouviu os termos "house equity" ou "equity house" para nomear um produto de crédito originado da garantia de um imóvel, no entanto o termo correto, consolidado no mercado, é Home Equity.
Além de "house equity" e "equity house", é comum encontrar outras variações de busca para o mesmo produto, como "empréstimo home equity", "crédito home equity", "homequity" (junto, sem espaço) ou até a tradução literal "patrimônio da casa". Todas elas remetem à mesma modalidade: o empréstimo com garantia de imóvel.
A confusão costuma acontecer por inversão da ordem das palavras em inglês (que muda completamente o sentido da expressão), tentativa de tradução literal de "empréstimo com garantia de imóvel" para o inglês, ou simples erro de digitação em buscadores.
O que realmente significa Home Equity?
Home equity, em tradução literal, significa algo como "patrimônio imobiliário" ou "valor patrimonial do imóvel". No mercado financeiro, o termo nomeia a modalidade de crédito em que uma pessoa usa um imóvel próprio, quitado ou parcialmente quitado, como garantia para obter um empréstimo.
No Brasil, essa mesma operação é chamada de empréstimo com garantia de imóvel, nome mais usado no dia a dia, embora "Home Equity" também seja amplamente adotado pelo mercado, especialmente por bancos digitais.
Para entender o conceito com profundidade, da base legal às etapas de contratação, vale conferir nosso guia completo sobre o que é Home Equity e como funciona.
Por que a busca por esse termo vem crescendo no Brasil?
O interesse por Home Equity aumentou porque o produto também cresceu no país nos últimos anos. Segundo dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), o volume da modalidade somou R$ 3,166 bilhões apenas no primeiro trimestre de 2026, alta de 25,83% frente ao mesmo período de 2025 e recorde para o período.
Esse crescimento reflete uma mudança de comportamento: o imóvel quitado deixou de ser visto apenas como patrimônio parado e passou a ser encarado como um ativo que também pode gerar liquidez, sem precisar ser vendido.
Segundo Gustavo Caciatori, COO do Bari, o Brasil ainda usa menos de 1% do valor dos imóveis quitados como lastro de crédito, enquanto em mercados mais maduros esse percentual supera 10%. Esse espaço de crescimento ajuda a explicar por que o termo (em qualquer uma de suas variações de busca) segue ganhando relevância no país.
Home Equity é o mesmo que empréstimo com garantia de imóvel?
Sim. Home Equity é apenas o nome internacional da mesma modalidade chamada no Brasil de empréstimo com garantia de imóvel. Não existe diferença de produto, apenas de nomenclatura, e os dois termos são usados de forma intercambiável pelo mercado.
Vale reforçar que essa modalidade também é diferente da hipoteca tradicional. Para entender essa distinção específica, confira o comparativo entre Home Equity e hipoteca.
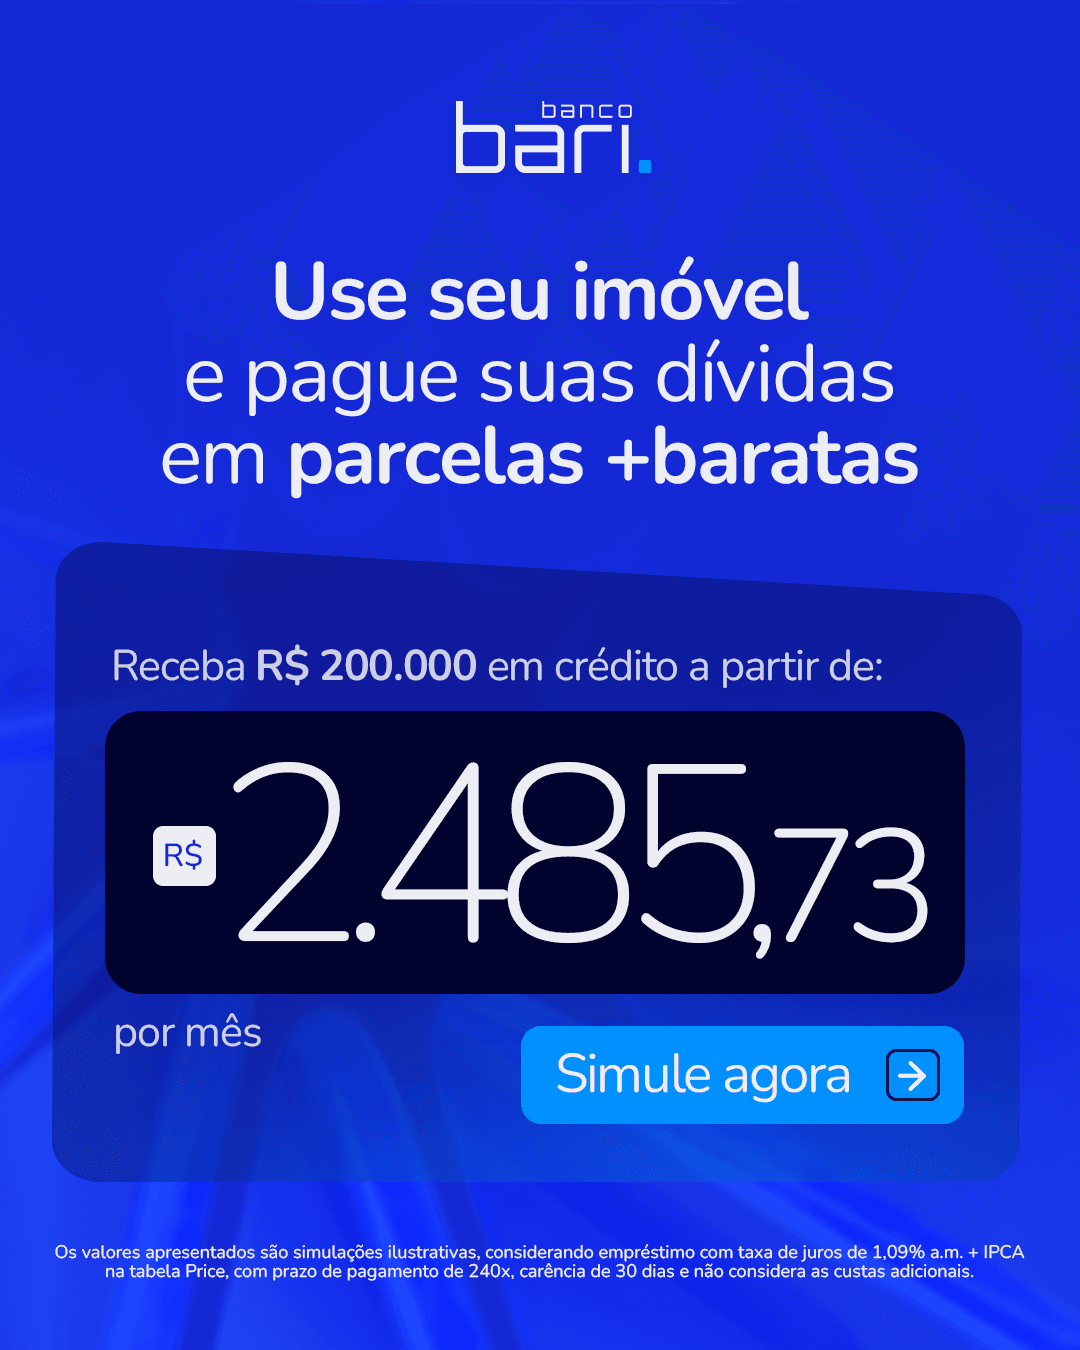
No Banco Bari, o Home Equity (ou empréstimo com garantia de imóvel) tem taxas a partir de 1,09% a.m. + IPCA, prazo de até 240 meses e libera até 60% do valor de avaliação do imóvel dado em garantia.
O imóvel é formalizado como garantia por meio da alienação fiduciária, prevista na Lei nº 9.514/1997, e volta automaticamente para o nome do proprietário assim que todas as parcelas são quitadas. Durante todo o contrato, é possível continuar morando ou até alugando o imóvel normalmente.
Na prática, essa modalidade costuma ser usada para reorganizar dívidas mais caras em uma única parcela com juros menores, obter capital de giro para um negócio próprio ou financiar projetos de longo prazo, como reforma, construção ou até estudos no exterior. Por envolver prazos mais longos e valores mais altos, o Home Equity funciona melhor para objetivos financeiros relevantes, e não para necessidades pontuais de curto prazo.
Antes de contratar, também vale considerar que o imóvel dado em garantia precisa atender a critérios mínimos, como valor venal e localização, além da comprovação de renda de quem solicita o crédito. Esses requisitos variam de instituição para instituição, mas seguem a mesma lógica em todo o mercado.
Agora que você já sabe que o termo correto é Home Equity, que tal descobrir quanto seu imóvel pode liberar em crédito? Simule agora seu empréstimo com garantia de imóvel no Banco Bari e veja as condições disponíveis para você, sem compromisso.
Perguntas Frequentes
"House Equity" é a mesma coisa que "Home Equity"?
Não oficialmente. "House Equity" não é um termo usado pelo mercado financeiro; o termo correto é Home Equity.
Home Equity é a mesma coisa que empréstimo com garantia de imóvel?
Sim. São nomes diferentes para a mesma modalidade de crédito, usados de forma intercambiável no mercado brasileiro.
Qual a taxa de juros do Home Equity no Banco Bari?
As taxas partem de 1,09% a.m. + IPCA, com prazo de até 240 meses e liberação de até 60% do valor do imóvel.
Home Equity é o mesmo que hipoteca?
Não. Na hipoteca o imóvel fica no nome do proprietário com anotação da dívida; no Home Equity, a garantia é a alienação fiduciária.
Ganhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.