Leitura
Principais linhas de crédito para empresas
Compare taxas e prazos e descubra qual usar para reforçar o capital de giro
Leitura
 Escrito por Equipe Bari


Linhas de crédito para empresas são limites de crédito pré-aprovados que a pessoa jurídica usa conforme a necessidade, pagando juros apenas sobre o valor utilizado. Em 2026, capital de giro lidera a demanda dos pequenos negócios, e a linha de crédito com garantia de imóvel reúne as menores taxas e os prazos mais longos do mercado.
Se a sua empresa precisa de recurso para pagar fornecedores, repor estoque ou atravessar um mês de caixa apertado, a resposta quase sempre passa por uma linha de crédito. A diferença entre um crédito que sustenta o negócio e um crédito que o afunda está na modalidade escolhida, no custo real da operação e no prazo de pagamento.
Segundo dados do Sebrae de junho de 2026,o capital de giro lidera a demanda por recursos entre os pequenos negócios, enquanto burocracia e juros seguem como as duas maiores barreiras percebidas por quem busca financiamento.
Quando olhamos para o empréstimo com garantia do Banco Bari do primeiro semestre de 2026, o capital de giro e abertura de empresas estão entre os 7 principais motivos das solicitações de crédito. Em primeiro lugar ainda está a finalidade de quitar dívidas, que responde por quase 3 de cada 5 pedidos de empréstimo mesmo período.
Boa parte dos que buscam por empréstimo para quitar dívidas vêm de empresas e sócios que contrataram linhas caras de curto prazo e agora buscam trocar juros altos por uma operação mais longa, movimento conhecido como renegociação de dívidas.
Neste guia, reunimos as linhas de crédito disponíveis para pessoa jurídica no Brasil, comparamos custos e prazos e mostramos como funciona a linha de crédito com garantia de imóvel, a modalidade que usa um imóvel como lastro para reduzir o custo da operação.
O que são linhas de crédito para empresas?
Uma linha de crédito para empresas é um limite de crédito aprovado previamente por uma instituição financeira, que a pessoa jurídica pode utilizar de forma parcial e conforme a necessidade, pagando encargos somente sobre a parcela efetivamente usada.
Essa é a principal diferença em relação ao empréstimo tradicional. No empréstimo, o valor é liberado de uma vez e os juros incidem sobre o total contratado desde o primeiro dia. Na linha de crédito, o limite fica disponível e você decide quando e quanto usar.
Existem ainda os tipos de linha de crédito com destinação livre e aqueles com destinação específica, como o financiamento de máquinas e equipamentos. Entender essa distinção evita contratar um recurso que não pode ser aplicado onde a empresa realmente precisa.
Linha de crédito, empréstimo e financiamento: qual a diferença?
Característica | Linha de crédito | Empréstimo | Financiamento |
|---|---|---|---|
Liberação do valor | Limite disponível para uso parcial | Valor total de uma vez | Valor total, vinculado ao bem |
Incidência de juros | Só sobre o valor utilizado | Sobre o total contratado | Sobre o total contratado |
Destinação | Livre, na maioria dos casos | Livre | Específica e comprovada |
Melhor uso | Sazonalidade e giro | Projeto com valor definido | Compra de bem ou obra |
Linha de crédito com garantia de imóvel (LCGI)
A linha de crédito com garantia de imóvel, também conhecida como LCGI, é a modalidade em que a empresa ou os sócios oferecem um imóvel em alienação fiduciária para abrir um limite de crédito. Como o risco da operação cai de forma expressiva, a instituição financeira consegue praticar taxas muito abaixo das linhas sem garantia real.
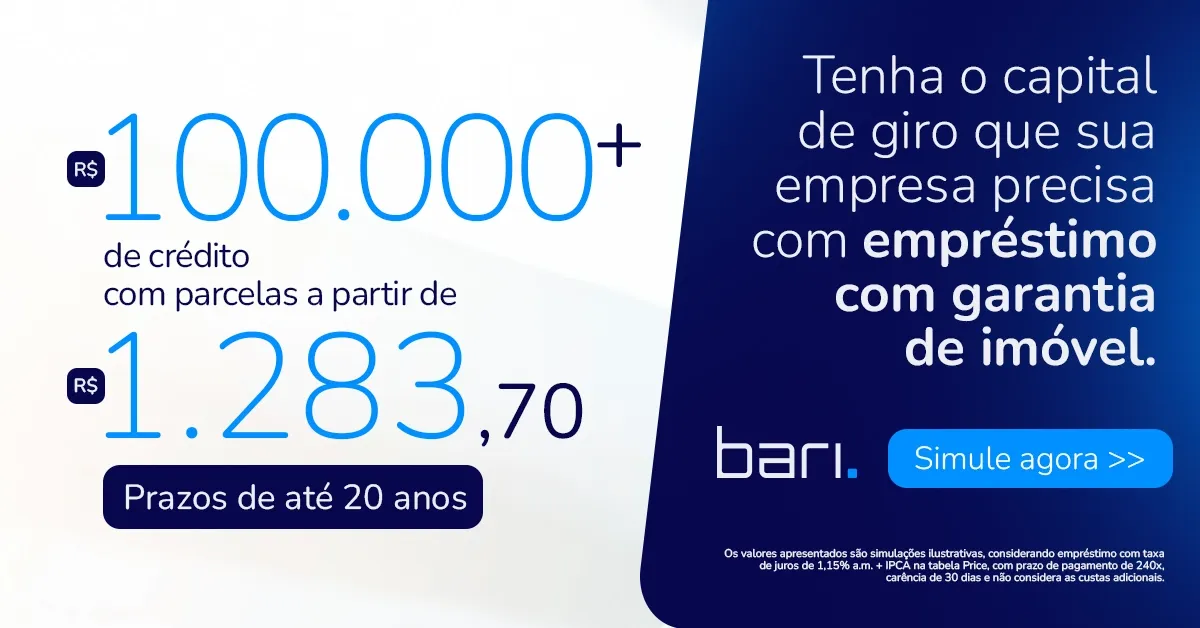
No Banco Bari, essa modalidade é oferecida dentro do empréstimo com garantia para capital de giro, com taxas a partir de 1,09% ao mês + IPCA, prazo de até 20 anos, até 6 meses para começar a pagar e limite válido por 5 anos.
O funcionamento é simples: aprovado o limite, você solicita saques conforme a necessidade do negócio. Cada saque é uma operação própria, e o restante do limite permanece disponível para o futuro. É justamente essa mecânica que faz da LCGI uma ferramenta de gestão de caixa, e não apenas uma dívida.
Vale reforçar um ponto que gera dúvida: o imóvel fica alienado ao banco até a quitação, mas continua sendo seu. Você pode morar nele, mantê-lo em operação ou alugá-lo normalmente durante o contrato.
Leia também: O que é home equity e como contratar?
Capital de giro tradicional
O crédito de capital de giro tradicional é oferecido por praticamente todos os bancos comerciais e tem como principal atrativo a velocidade de liberação. Em contrapartida, os prazos são curtos e as taxas costumam ser bem mais altas, porque não há garantia real na operação.
Ele resolve bem uma necessidade pontual, mas raramente sustenta um plano de crescimento. Se a sua empresa recorre a ele com frequência, o problema provavelmente está no fluxo de caixa, e não na falta de crédito.
Antecipação de recebíveis
Nessa modalidade, a empresa vende antecipadamente duplicatas, cheques ou valores a receber de cartão e recebe o dinheiro à vista, com desconto de uma taxa. É uma alternativa útil para negócios que vendem a prazo e precisam encurtar o ciclo financeiro.
O cuidado aqui é com a recorrência: antecipar recebíveis todo mês significa abrir mão de margem de forma permanente. Vale calcular o custo anualizado antes de transformar a antecipação em rotina.
Financiamento de equipamentos
Voltado para a compra de máquinas, veículos e equipamentos, esse crédito tem destinação comprovada e o próprio bem como garantia. Costuma oferecer condições melhores do que o capital de giro, mas o recurso não pode ser usado para outra finalidade.
Microcrédito e linhas com fundo de aval
O microcrédito é desenhado para o microempreendedor individual e a microempresa, com valores menores, taxas reduzidas e aprovação mais direta do que as linhas convencionais. Já as linhas apoiadas por fundos de aval, como o Fampe do Sebrae, substituem a garantia real por um fundo garantidor, o que amplia o acesso de quem não tem bens a oferecer.
Para quem está começando, vale conhecer as opções de crédito para MEI e a linha de crédito para pequenos empreendedores antes de partir para modalidades mais complexas.
Fundo de Aval para as Micro e Pequenas Empresas (FAMPE):
Uma linha de crédito destinada para empresas que precisam de capital de giro. Essa opção vale para MEIs e empresas de pequeno porte. Porém, é preciso ter 1 ano de funcionamento;
Investidor-anjo:
É uma parceria feita com investidores que aplicam seu capital em empresas com potencial de crescimento. É preciso passar por uma seleção;
Crowdfunding
É a famosa “vaquinha”, modalidade em que você apresenta seu projeto ou demanda e pessoas físicas e jurídicas dão algum dinheiro. Em troca, você oferece algum benefício. Por esse motivo, é uma alternativa que faz mais sentido para quem precisa colocar algum projeto em prática.
Como funciona a contratação do empréstimo com garantia para pessoa jurídica?
A análise de uma operação empresarial com garantia de imóvel avalia dois conjuntos de informação: a saúde financeira da empresa e a qualidade do imóvel oferecido em garantia.
Quanto a empresa pode contratar?
O valor liberado é definido pelo LTV, sigla de Loan to Value, que é o percentual do valor de avaliação do imóvel que pode ser emprestado. No Banco Bari, esse percentual chega a 60% e varia conforme o tipo de imóvel: apartamentos em condomínio tendem a permitir o percentual mais alto, seguidos por casas em condomínio, casas isoladas e imóveis comerciais.
Na prática, um imóvel avaliado em R$ 800 mil pode sustentar uma linha de crédito de até R$ 480 mil, já considerando as despesas e custas da operação. Os sócios podem compor renda para melhorar as condições, com participação de até 4 pessoas.
Prazos, carência e uso do limite
O prazo de pagamento chega a 240 meses, e há possibilidade de carência de até 6 meses antes da primeira parcela, o que dá respiro para o recurso começar a gerar retorno antes de pressionar o caixa. O limite aprovado permanece disponível por 5 anos.
Documentos para contratação por pessoa jurídica
A documentação é o ponto em que mais operações travam. Organizar tudo antes de iniciar a solicitação encurta o processo de forma significativa. Para pessoa jurídica, os documentos solicitados são:
Documentos da empresa:
- Contrato social consolidado ou documento equivalente;
- Última alteração contratual, quando houver;
- Cartão CNPJ;
- Declaração do Simples Nacional, quando aplicável;
- Relatório de faturamento dos últimos 12 meses;
- Extrato bancário dos últimos 90 dias;
- Declaração de Imposto de Renda dos sócios.
Documentos dos representantes legais e sócios
- Ficha cadastral completa;
- Declaração de propósito da operação;
- Documento de identificação com foto;
- Comprovante de endereço atualizado;
- Certidão de estado civil;
Documentos do imóvel
Para saber mais sobre os documentos solicitados acesse: 7 documentos necessários para contratar
Vale reforçar que a lista pode variar conforme o perfil da operação. Manter os registros contábeis em ordem, algo que passa por um bom planejamento financeiro empresarial, é o que mais acelera a aprovação.
Como escolher a linha de crédito certa para a sua empresa?
1. Diagnostique a causa, não o sintoma
Antes de escolher a modalidade, identifique por que falta dinheiro. Estoque parado, prazo desalinhado com fornecedores, inadimplência de clientes e compra recente de maquinário exigem soluções diferentes. Responder apenas "preciso de capital de giro" leva à contratação errada.
2. Compare pelo CET, nunca pela taxa nominal
O Custo Efetivo Total reúne juros, tarifas, seguros e tributos. Duas propostas com a mesma taxa mensal podem ter custos finais muito diferentes. Peça o CET por escrito em todas as simulações e compare somente esse número.
3. Alinhe o prazo ao retorno do investimento
Crédito de curto prazo para investimento de longo prazo é a combinação que mais quebra empresa. Se o recurso vai gerar retorno em 3 anos, contratar em 12 meses cria um aperto de caixa artificial.
4. Verifique o comprometimento do caixa
Simule a parcela contra a sua projeção de entradas. Um bom parâmetro é garantir que o pagamento não consuma a margem de segurança que a empresa precisa manter, conceito que trabalhamos no artigo sobre endividamento saudável.
5. Prepare a empresa para a análise de crédito
Regularidade no CNPJ e no CPF dos sócios, situação em ordem na Receita Federal, faturamento comprovável e registros contábeis atualizados são o que sustenta uma boa análise de crédito. Empresas organizadas conseguem condições melhores porque apresentam menos risco.
Perguntas frequentes
Qual a melhor linha de crédito para capital de giro de CNPJ?
Para empresas com imóvel próprio ou dos sócios, a linha de crédito com garantia de imóvel oferece o menor custo e o prazo mais longo, chegando a 240 meses.
Qual o valor mínimo para contratar linha de crédito com garantia de imóvel?
No Banco Bari, as operações partem de R$ 30 mil, e o limite aprovado fica disponível para uso por até 5 anos.
Quanto tempo leva para o dinheiro cair na conta?
Após a assinatura do contrato, parte do recurso pode ser liberada a partir de 6 dias úteis, considerando a aprovação de crédito e a avaliação do imóvel.
Preciso comprovar em que vou usar o dinheiro?
Não. Na linha de crédito com garantia de imóvel a destinação é livre, o que permite usar o recurso para giro, expansão, estoque ou reorganização de dívidas.
Simule a sua linha de crédito com garantia de imóvel
A sua empresa não precisa escolher entre crescer e manter o caixa saudável. Descubra em poucos minutos quanto de crédito o seu imóvel pode liberar e compare com a linha que você usa hoje.
Simular empréstimo com garantia de imóvel no Banco Bari
*As taxas e condições mencionadas neste conteúdo podem sofrer alterações sem aviso prévio e estão sujeitas a aprovação de crédito e avaliação do imóvel.
Ganhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.