Leitura
Melhor banco para empréstimo com garantia de imóvel?
Veja os 6 critérios que realmente definem o melhor banco para empréstimo com garantia de imóvel
Leitura
 Evaldo Perussolo
O melhor banco para empréstimo com garantia de imóvel é o que oferece o menor CET, LTV competitivo, prazos flexíveis, processo ágil, solidez financeira comprovada e atendimento especializado, não apenas a menor taxa anunciada.
Qual o melhor banco para pegar empréstimo com garantia de imóvel? Essa é a principal dúvida das pessoas ao escolher essa linha de crédito. E, embora a resposta possa parecer simples, a verdade é que não há uma única instituição ideal para todas as situações.
Saber qual o melhor banco para empréstimo com garantia de imóvel depende diretamente do seu perfil, objetivos e do que você mais valoriza em uma operação financeira: a menor taxa de juros, o maior valor de crédito, o prazo mais longo ou a agilidade no processo?
Para te ajudar nessa escolha, preparamos este guia sobre o que comparar entre as instituições financeiras, como encontrar a melhor taxa para empréstimo com garantia de imóvel, entre outras informações importantes. Continue a leitura para conferir!
Empréstimo com garantia de imóvel: como funciona?
Antes de escolher a instituição, é essencial entender o que é e como opera esta modalidade de crédito. O empréstimo com garantia de imóvel, também conhecido no mercado como Home Equity, é uma linha de crédito na qual você utiliza um imóvel (como uma casa, apartamento ou sala comercial) como garantia para a instituição financeira.
Ao oferecer uma propriedade de alto valor como segurança, o risco para o banco diminui. Em troca, você tem acesso a um empréstimo com condições mais vantajosas do que as de outras modalidades de crédito pessoal.
Os principais benefícios são:
- Taxas de juros reduzidas: são as menores do mercado para crédito pessoal, muito inferiores às do cartão de crédito ou cheque especial.
- Valores de crédito elevados: é possível conseguir um percentual alto do valor de avaliação do seu imóvel, geralmente até 60%.
- Longos prazos de pagamento: os prazos podem chegar a 20 anos, resultando em parcelas que se ajustam melhor ao seu orçamento mensal.
É importante destacar que, durante todo o contrato, o imóvel continua sendo seu, podendo morar ou alugar normalmente. A única questão é que ele fica legalmente atrelado ao contrato por meio de uma alienação fiduciária, que serve como uma segurança de que a dívida será paga.
Leia também: Conheça os principais tipos de empréstimo e as vantagens de cada um
6 critérios para comparar bancos para empréstimo com garantia de imóvel em
Para quem busca por um empréstimo com garantia de imóvel, melhores taxas e prazos de pagamento estendidos costumam ser os pontos de partida na pesquisa. Mas, para fechar um bom contrato, a análise precisa ir além. Afinal, o que é realmente relevante observar? Confira a seguir alguns pontos importantes:
1. Taxa de juros vs. Custo Efetivo Total (CET)
No empréstimo com garantia de imóvel, a menor taxa só é descoberta quando analisamos o Custo Efetivo Total e não apenas os juros. Isso porque a taxa de juros é somente um dos componentes do custo do seu empréstimo. O indicador que você realmente precisa comparar é o CET.
O CET engloba a taxa de juros e todas as outras despesas embutidas na operação, como:
- Impostos (IOF): Imposto sobre Operações Financeiras, obrigatório em operações de crédito.
- Seguros: seguros obrigatórios de Morte e Invalidez Permanente (MIP) e Danos Físicos ao Imóvel (DFI).
- Taxas administrativas: custos de avaliação do imóvel e taxas de administração do contrato.
Leia também: Taxas abusivas nunca mais — aprenda como calcular juros de empréstimo
2. Percentual de avaliação do imóvel (LTV - Loan-to-Value)
O LTV, ou Loan-to-Value, é o percentual do valor de avaliação do seu imóvel que o banco está disposto a emprestar. No Brasil, para o Home Equity, esse valor geralmente varia entre 50% e 60%.
Ou seja, ele define o valor máximo de crédito que você pode obter. Por exemplo, para um imóvel avaliado em R$ 500.000, uma instituição com LTV de 60% pode oferecer até R$ 300.000.
3. Prazos de pagamento e flexibilidade do contrato
Um bom empréstimo precisa se ajustar à sua realidade financeira. Por isso, na hora de pesquisar sobre a linha de crédito com imóvel como garantia, não deixe de conferir:
- Prazos: prazos mais longos (até 20 anos) resultam em parcelas mensais menores, aliviando o orçamento. Mas parcelas curtas aceleram a quitação da dívida. Dessa forma, o melhor prazo é aquele que se encaixa no seu planejamento.
- Flexibilidade: verifique se o contrato oferece benefícios como período de carência (tempo para começar a pagar a primeira parcela) e se o processo para amortização antecipada (pagar parte da dívida antes do prazo para reduzir juros) é simples e sem custos extras.
Leia também: Vale a pena quitar o financiamento antecipado?
4. Agilidade do processo
O empréstimo com garantia de imóvel envolve etapas como análise de crédito, avaliação do imóvel e matrícula atualizada, o que pode levar tempo. Por isso, a eficiência da instituição financeira nesse processo faz toda a diferença.
Nesse quesito, se o tempo for uma prioridade sua, avalie se o processo é digital, permitindo o envio de documentos online, e qual o prazo médio que a instituição leva desde a aprovação inicial até a liberação do dinheiro na sua conta.
5. Solidez e segurança da instituição financeira
Colocar um imóvel como garantia exige confiar que a instituição é sólida, regulada pelo Banco Central e vai cumprir o que promete durante todo o prazo do contrato. Indicadores como crescimento de carteira, índice de Basileia e rentabilidade mostram se o banco tem estrutura de capital para sustentar operações de longo prazo — é sobre isso que vale a pena entender se o Banco Bari é confiável antes de avançar.
5. Atendimento especializado
O empréstimo com garantia de imóvel é uma linha de crédito mais complexa que um crédito pessoal comum. Por esse motivo, contar com uma equipe que realmente entende do assunto é fundamental.
Um atendimento especializado vai além de tirar dúvidas básicas. Ele te ajuda nas etapas burocráticas e a resolver eventuais pendências de forma rápida. Um time de pessoas consultoras dedicadas pode te garantir uma experiência mais segura e tranquila.
Leia também: Crédito com garantia de imóvel — entenda como funciona e quando vale a pena
Como o Banco Bari se posiciona nesses critérios
Os números do primeiro semestre de 2026 ajudam a colocar a solidez do Banco Bari em perspectiva. A carteira de Home Equity do banco somou R$ 1.746,7 milhões, com crescimento de 36,7% no período, 5,8 pontos percentuais acima da média do mercado brasileiro, que avançou 30,9% no mesmo intervalo, segundo dados da Abecip (Associação Brasileira das Entidades de Crédito Imobiliário e Poupança).
O lucro líquido do banco no semestre chegou a R$ 43,3 milhões, alta de 66,3% frente ao mesmo período de 2025, e o ROAE (retorno sobre o patrimônio líquido médio) atingiu 39,2%. O índice de Basileia, que mede a capacidade de a instituição absorver riscos, fechou em 21%, bem acima do mínimo de 10,5% exigido pelo Banco Central.
Evaldo Perussolo, CFO do Banco Bari, explica o que esses indicadores sustentam para o segundo semestre:
"Temos uma robusta estrutura de capital, com Índice de Basileia em 21%, bem acima do mínimo de 10,5% exigido pelo Banco Central, e contamos também com a tecnologia embarcada nos processos de originação, que nos permite expandir com agilidade e eficiência."
Ele também reforça o papel da garantia real na qualidade da carteira: o índice de inadimplência acima de 90 dias da carteira imobiliária fechou o período em 2,54%, patamar considerado historicamente baixo, o que reflete diretamente em taxas mais estáveis para quem contrata.
Tabela comparativa: os 6 critérios na prática
Critério | O que avaliar | Como o Banco Bari se posiciona |
Taxa e CET | comparar sempre pelo CET, nunca só pela taxa anunciada | taxas a partir de 1,15% a.m. + IPCA, com CET transparente na simulação |
LTV | percentual do imóvel liberado como crédito | crédito de até 60% do valor avaliado do imóvel |
Prazo | flexibilidade de carência e amortização | até 20 anos de prazo e até 6 meses de carência |
Agilidade | tempo entre simulação e liberação do dinheiro | análise gratuita e liberação em poucos dias após a assinatura |
Solidez | crescimento de carteira, Basileia e rentabilidade | carteira de Home Equity cresceu 36,7% no 1S26, Basileia em 21% |
Atendimento | suporte consultivo em todas as etapas | equipe especializada em Home Equity do início ao fim do processo |
Perguntas frequentes
Qual banco tem a menor taxa de empréstimo com garantia de imóvel?
É aquele que une taxas competitivas, solidez comprovada e um time preparado para acompanhar cada etapa do processo. O Banco Bari reúne esses três pilares, com resultados que mostram crescimento consistente e responsável no Home Equity.
É melhor escolher o banco com maior LTV no empréstimo com garantia de imóvel?
Um LTV mais alto libera mais crédito, mas o ideal é equilibrar isso com uma parcela compatível com a renda, não apenas buscar o maior valor possível.
Bancos digitais são confiáveis para contratar empréstimo com garantia de imóvel?
Sim, desde que regulados pelo Banco Central: verificar índice de Basileia, tempo de mercado e histórico de resultados ajuda a confirmar a solidez da instituição.
Quanto tempo leva para liberar o dinheiro do empréstimo com garantia de imóvel?
Com processo digital e documentação completa, bancos especializados costumam liberar o crédito em poucos dias após a assinatura do contrato.
Vale a pena trocar de banco para conseguir um empréstimo com garantia de imóvel melhor?
Vale a pena quando a nova proposta reduz o CET total ou oferece prazo mais compatível com o orçamento, sempre comparando o custo completo, não só a taxa.
Escolha um banco que combine com o seu momento
O melhor banco para empréstimo com garantia de imóvel é aquele que une taxas competitivas, solidez comprovada e um time preparado para acompanhar cada etapa do processo. O Banco Bari reúne esses três pilares, com resultados que mostram crescimento consistente e responsável no Home Equity.
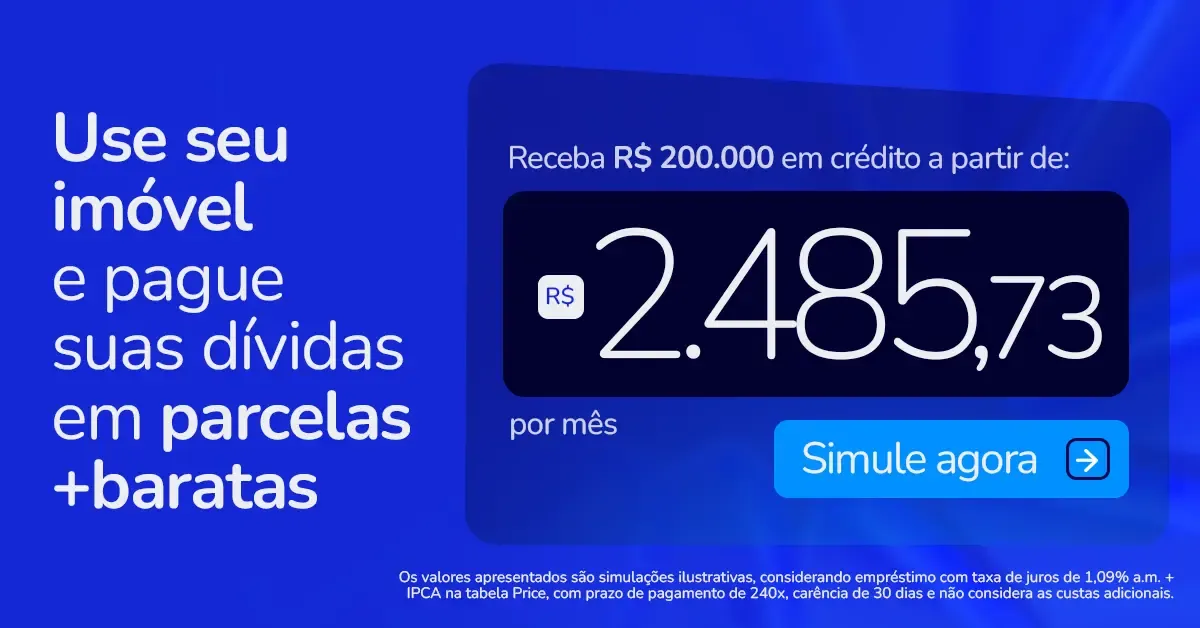
Simule agora o seu empréstimo com garantia de imóvel com o Banco Bari e veja as condições para o seu perfil:
Não saia ainda!
Que tal simular seu empréstimo com garantia e descobrir as melhores taxas?
Simular agoraGanhe controle sobre suas finanças: assine nossa newsletter para receber conteúdos exclusivos
BariBlog
se relaciona com o dinheiro.